Gdy słyszymy o tym, że inwestycja w dany instrument przyniosła w długim terminie średnią stopę zwrotu wynoszącą +10% rocznie, to automatycznie klasyfikujemy to jako raczej dobrą inwestycję i zakładamy, że moglibyśmy dzięki niej żyć z kapitału (przy umiarkowanych wypłatach), a nasze środki nie skończyłyby się przez długie lata. Jeśli też tak myślisz, to możesz świadomie lub nieświadomie dokonywać dużego uproszczenia, zakładając, że liczy się wyłącznie efekt inwestycji, a nie ścieżka dojścia do niego.
Ryzyko sekwencji stóp zwrotu to nic innego jak ryzyko tego, że we wczesnym okresie fazy dystrybucji (czyli wczesnej lub regularnej emerytury) nasz kapitał spadnie na tyle głęboko i na tyle długo, że początkowo zaplanowane regularne wypłaty uszczuplą go tak, że nigdy nie zdoła powrócić do trwałych wzrostów. Jak zwykle najprościej będzie wyjaśnić je na prostym przykładzie inwestycji w 2 nieistniejące aktywa, których 20-letnia średnia roczna stopa zwrotu z perspektywy końca inwestycji jest dokładnie taka sama (+10% rocznie). Dla uproszczenia nazwałem je „inwestycją A” i „inwestycją B”, ale jako że to blog o inwestowaniu na giełdzie, to załóżmy, że są to stopy zwrotu (z dywidendami) dwóch nieistniejących indeksów giełdowych. Oto wartość 2 milionów złotych zainwestowanych w ramach inwestycji A oraz inwestycji B na 20 lat bez żadnych wypłat:
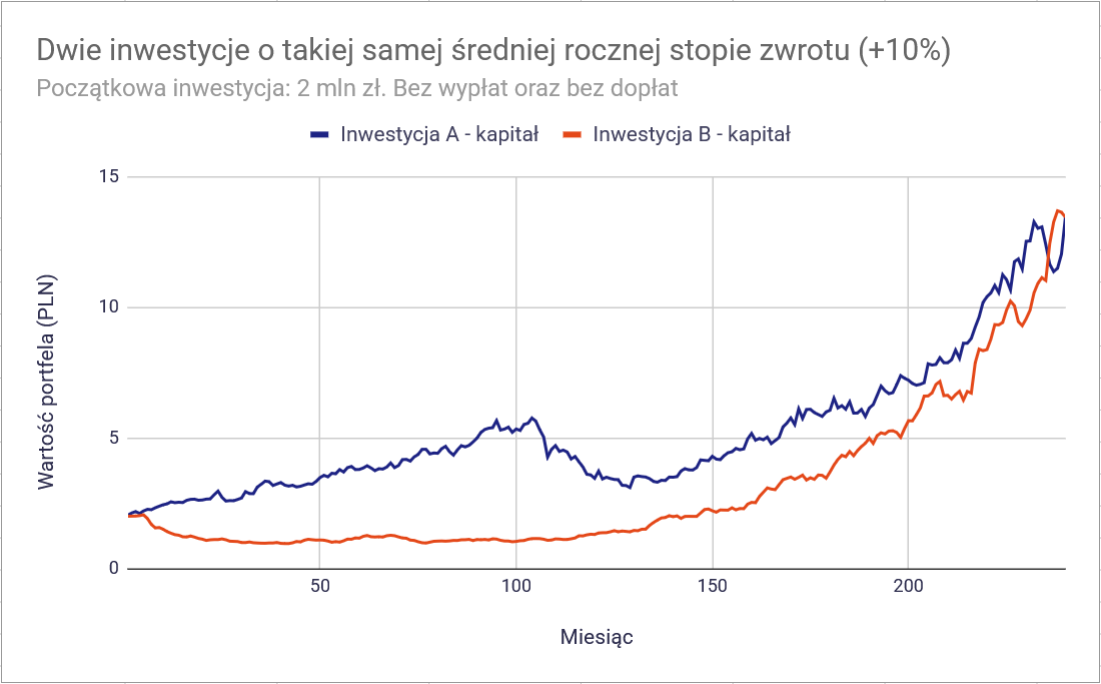
Na początek kilka ważnych informacji o obydwu inwestycjach.
- Każda z inwestycji w pewnej chwili doznała około 40% obsunięcia kapitału:
- z tym, że dla inwestycji A stało się to po około 9 latach trwania inwestycji,
- a dla inwestycji B już na samym początku, bo po 6 miesiącach trwania inwestycji.
- Różne też były długości tych dołków, bo:
- inwestycja A odbiła już po około 5,5 roku,
- a inwestycja B do początkowej wartości wróciła dopiero po 11 latach trwania inwestycji.
- Dla inwestycji B po około połowie okresu wydarzyło się gigantyczne i dynamiczne odbicie, dzięki któremu dogoniła po około 20 latach inwestycję A.
Jeśli omawialibyśmy fazę akumulacji, czyli gromadzenia kapitału, to inwestycja B byłaby lepsza, ponieważ regularne kupowanie pozwoliłoby nam dobierać jednostki indeksu po niższej cenie, a wzrost nastąpiłby pod koniec okresu, dzięki czemu zgromadzilibyśmy więcej pieniędzy. Problem w tym, że mówimy o fazie dystrybucji, czyli życia z kapitału, w której co miesiąc wypłacamy część naszych zainwestowanych środków. Załóżmy teraz, że mamy zainwestowane po 2 mln złotych w obydwu inwestycjach, ale dodatkowo wypłacamy początkowo 4% zgromadzonych środków rocznie i comiesięcznie indeksujemy te wypłaty o inflację wynoszącą w tym przykładzie 2,5% w skali roku. Choć zakładając brak dopłat i brak wypłat inwestorzy, którzy wybrali obie inwestycje kończyli ten okres tak samo, to uwzględnienie tu regularnych wypłat na wczesnej emeryturze sprawiło, że jednemu z nich środki skończyły się znacznie wcześniej, niż początkowo zakładał:
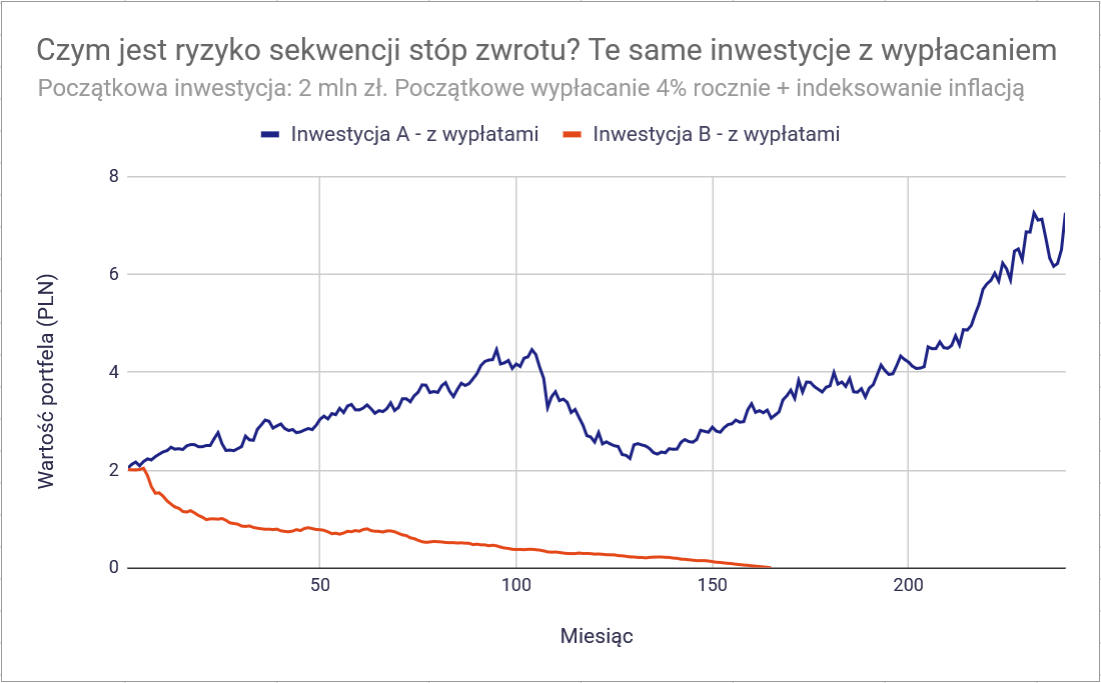
Powyższe jest praktyczną demonstracją ryzyka sekwencji stóp zwrotu. Omawiamy dwóch inwestorów, którzy dokonali dwóch inwestycji dających w okresie 20-letnim taką samą średnią roczną stopę zwrotu. Różniła się tylko kolejność występowania stóp zwrotu i ta „drobna” różnica sprawiła, że jeden z nich skończył 20-letni okres ze znacznie wyższą (nominalnie i realnie) kwotą kapitału, a drugi z nich zbankrutował i musiał wrócić do pracy.
Prostym językiem: zadziałało tu właśnie ryzyko sekwencji stóp zwrotu, objawiające się tym, że kolejność dobrych i złych wyników ich inwestycji wpłynęła na końcowy stan portfela, gdy obaj inwestorzy wypłacali z niego pieniądze. W tym kontekście wróćmy na chwilę do oryginalnej reguły 4% i przypomnijmy sobie, jak została sformułowana.
Kilka lat później regułę tę rozszerzyło słynne Trinity Study. Autorzy przeanalizowali różne portfele inwestycyjne, okresy wypłat i wpływ inflacji, sprawdzając, jaka część portfeli przetrwałaby wypłaty od 3% do 12% rocznie przez 15-30 lat.
Badanie obejmowało portfele złożone z amerykańskich akcji i wysokiej jakości obligacji korporacyjnych w proporcjach od 100/0 przez 75/25, 50/50 i 25/75 aż do 0/100. Analizowano okresy rozpoczynające się w kolejnych latach między 1926 a 1995 rokiem. W chwili publikacji badania w 1998 roku była to jedna z najdokładniejszych analiz tego, ile kapitału potrzeba, by móc z niego żyć przez określoną liczbę lat.
Najważniejsze wyniki pokazywały, jaki odsetek portfeli przetrwał poszczególne poziomy wypłat w zależności od ich składu (proporcji akcji do obligacji) i długości emerytury, przy jednoczesnym uwzględnieniu inflacji. Wypłaty zwiększano co roku o jej poziom. Jeśli więc inwestor wypłacił 100 tys. USD, a inflacja wyniosła 5%, w kolejnym roku wypłacał 105 tys. USD. Wyniki tej analizy są niezwykle ciekawe:
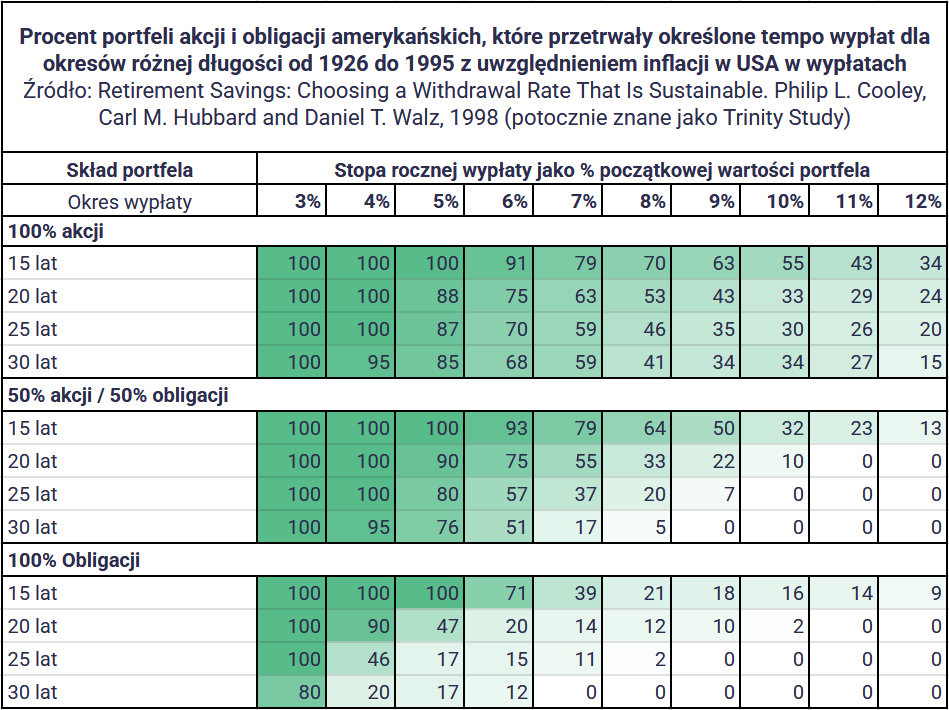
Załóżmy, że masz portfel złożony w 50% z amerykańskich akcji i w 50% z obligacji korporacyjnych, a okres wypłat ma trwać 30 lat. Przy rocznej stopie wypłaty 7% historycznie tylko 17% takich portfeli przetrwało cały okres. Przy 5% było to już 76%, przy 4%-95%, a przy 3%–100%.
Portfele złożone w 100% z akcji radziły sobie lepiej przy wysokich wypłatach: 59% z nich przetrwało 30 lat wypłat po 7% rocznie. Zdarzały się nawet okresy, w których portfel akcyjny wytrzymywał wypłaty po 12% rocznie, ale prawdopodobieństwo takiego wyniku wynosiło tylko 15%, czyli w 85% przypadków kapitał wyczerpywał się przed upływem 30 lat.
Podstawowy wniosek z badania jest prosty: im większy udział akcji i krótszy okres wypłat, tym większą stopę wypłaty portfel był w stanie historycznie wytrzymać. Nie oznacza to jednak, że 100% akcji zawsze było rozwiązaniem najlepszym. Przy 30-letnim okresie i wypłatach 4% indeksowanych inflacją przetrwało 95% portfeli w 100% akcyjnych, ale aż 98% portfeli złożonych w 75% z akcji i 25% z obligacji (to wyciąłem z tabeli, ale wierz mi na słowo, jej pełną wersję możesz zobaczyć w podlinkowanym wyżej artykule). Domieszka obligacji może więc ograniczać obsunięcia i zwiększać szanse przetrwania portfela.
Równie ważny jest drugi wniosek: przy wieloletnich wypłatach indeksowanych inflacją portfel złożony wyłącznie z obligacji może być zbyt zachowawczy. W okresie 30-letnim tylko 80% portfeli zawierających 100% obligacji korporacyjnych przetrwało wypłaty na poziomie 3% rocznie. Tymczasem każdy z analizowanych portfeli zawierających choć 25% akcji osiągał przy tej stopie wypłat 100% skuteczności. Jeszcze większą różnicę widać przy wypłacie 4%: 30 lat przetrwało zaledwie 20% portfeli złożonych wyłącznie z obligacji. To ważna lekcja dla osób o dużej awersji do ryzyka. Historia pokazuje, że przy długiej emeryturze i wypłatach rzędu 4-5% rocznie całkowite unikanie ryzyka może paradoksalnie zwiększać ryzyko przedwczesnego wyczerpania kapitału.
Wszystko brzmi zrozumiale i logicznie. Dlaczego zatem jako Polacy nie powinniśmy po prostu akceptować reguły 4% i wdrażać jej w naszym planowaniu emerytalnym?
Jak to mówią „zapnij pasy”, bo za chwilę przedstawię Ci coś, czego się nie spodziewasz. Aby zachować porównywalność danych, zdecydowałem się równolegle przetestować dla tego samego okresu także portfele z perspektywy Amerykanina. Będą to 20-letnie okresy emerytury rozpoczynające się co miesiąc od 01.1993 do 01.2006 (ostatni kończy się w grudniu 2025). Łącznie daje to 157 kohort inwestorów:
- Amerykanin: portfele MSCI ACWI + amerykańskie obligacje skarbowe 10-letnie notowane na rynku. Perspektywa dolara amerykańskiego i inflacji amerykańskiej.
- Polak: portfele MSCI ACWI + polskich detalicznych obligacji skarbowych 10-letnich indeksowanych inflacją EDO. Perspektywa polskiego złotego i polskiej inflacji.
Portfele od 100% akcji do 100% obligacji co 10 p.p. zmiany proporcji.
Początkowa roczna stopa wypłaty z portfela od 3,4% do 4,4% co 0,1 p.p.
Zacznijmy od Amerykanina, który zgodnie z oczekiwaniami bezproblemowo przeszedł cały okres 20-letni niezależnie od stopy wypłaty. Nawet początkowe 4,4% rocznie nie było w stanie wyczerpać żadnego portfela w relatywnie krótkim okresie 20-letnim.
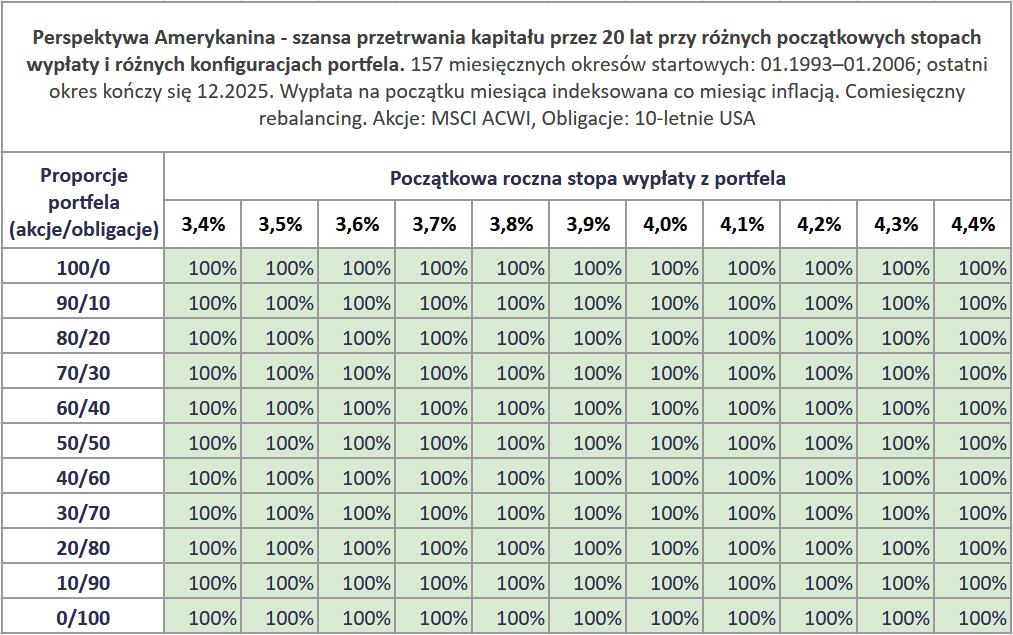
Wnioski są dość spójne z Trinity Study, mimo że ująłem tu inny okres, inny indeks akcji oraz inny rodzaj obligacji, a także liczę to na miesięcznych (a nie rocznych) stopach zwrotu oraz indeksuję (zwiększam) wydatki co miesiąc, a nie co roku, jak autorzy oryginalnego badania.
Problem pojawia się, gdy zmienimy perspektywę na polską, czyli zamienimy obligacje na polskie, inflację na polską a MSCI ACWI podamy w PLN, a nie USD (czyli uwzględniając zmiany kursów walutowych). Dzieje się coś niespodziewanego, co odkryłem dopiero podczas pisania mojej nowej książki, a co znacząco wpłynęło na jej treść i sprawiło, że o wiele bardziej skupiłem się na opisywaniu skutecznych metod kontroli ryzyka wyczerpania kapitału. Oto wyniki podobnego badania, ale wykonanego z perspektywy polskiego inwestora:
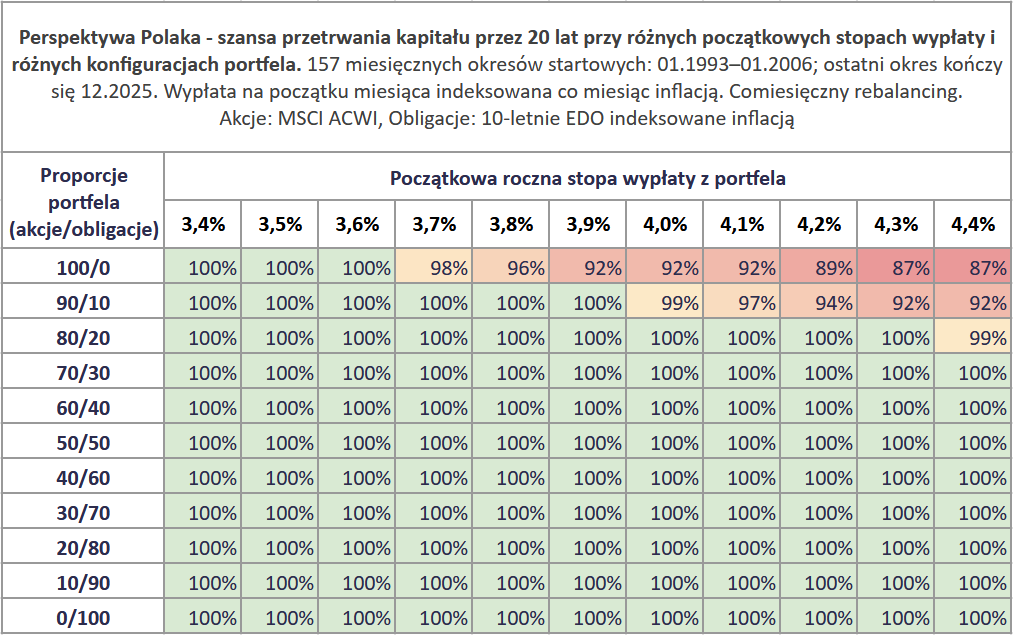
Jak to możliwe, że portfele akcyjne mają niższą przeżywalność od portfeli obligacyjnych? Czy to jakiś błąd w obliczeniach? Początkowo sam tak myślałem, zanim nie przyjrzałem się dokładnym danym z okresów, w których portfele akcyjne wyczerpywały się przed upływem 20 lat (uznawanych w literaturze dot. planowania wolności finansowej i wczesnej emerytury za bardzo krótkie okresy emerytalne). Spójrzmy zatem w głąb tych symulacji, skupiając się na jednej z najgorszych, czyli tej, w której Polakowi prowadzącemu portfel zawierający 100% akcji z indeksu MSCI ACWI środki wyczerpały się najwcześniej.
W kolejnych kilku akapitach skupię się na 20-leciu przypadającym na okres od maja 2000 do kwietnia 2020, który był najgorszym możliwym okresem emerytalnym z perspektywy polskiego inwestora. Zacznę od pokazania zmian wartości trzech portfeli z założeniem braku wypłat, czyli tak, jakby to była jednorazowa inwestycja kwoty 3 milionów złotych i czekanie przez 20 lat. Wybranymi portfelami będą reprezentatywne warianty: 100/0 (100% akcji w formie indeksu MSCI ACWI), 60/40 (60% akcji [ACWI] i 40% obligacji [EDO]) oraz 0/100 (100% obligacji EDO). Ten wykres jest tylko po to, by pokazać Ci, że z perspektywy Polaka i w ujęciu PLN był to dobry okres dla obligacji EDO i wprost fatalny dla akcji globalnych:
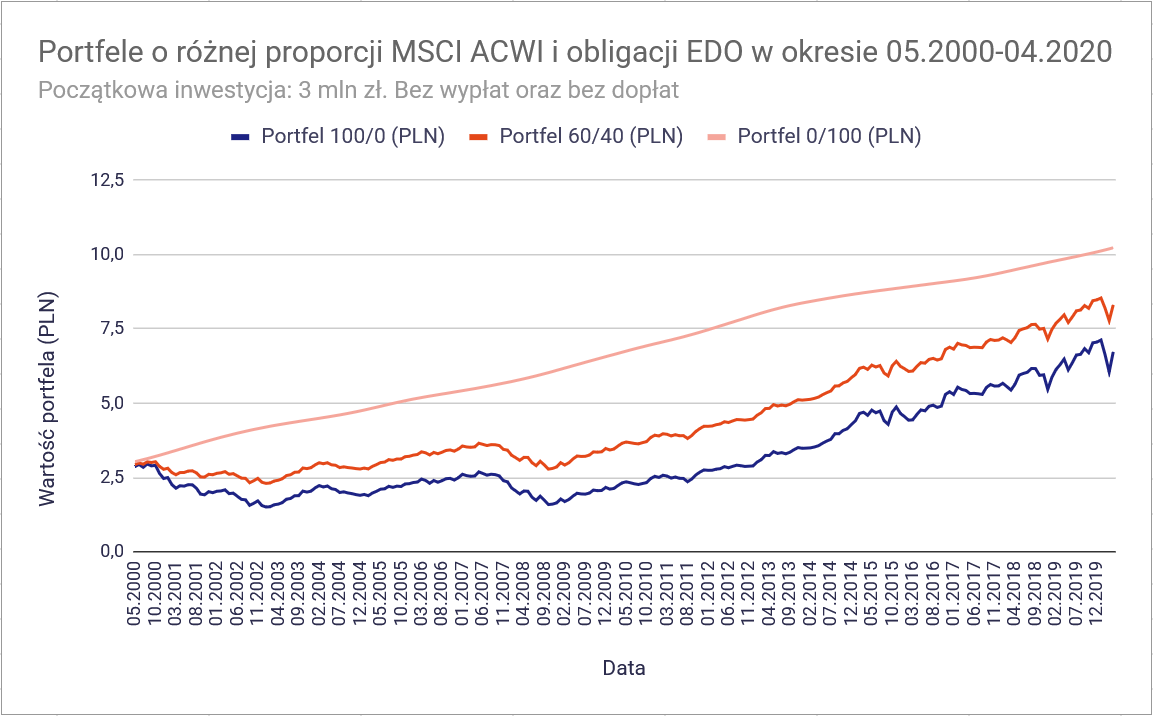
Jest to najgorszy możliwy okres na rozpoczęcie inwestycji, bo wypada na początku jednego dużego kryzysu, po którym już po 8 latach następuje kolejny głęboki kryzys. Na domiar złego kurs waluty USD/PLN o tyle tu nie pomaga, że w latach pomiędzy kryzysami drastycznie spada, sprawiając, że polski inwestor wcale nie odczuwa efektów odbicia na rynku akcji. Portfel 100/0 zdecydowanie przegrywa tu z portfelami 60/40 i 0/100 przez całe 20-lecie. Co więcej, gdybyśmy przedłużyli inwestycję do końca 2025 roku, to 100/0 również wyszedłby z porównania na ostatnim miejscu! Dodam, że „wystarczyłoby” przesunąć początek inwestycji 20-letniej do marca 2001 roku, czyli raptem o 10 miesięcy, by portfel 100/0 wygrywał z konkurentami „już” po 19 latach i 10 miesiącach analizy :).
Wracając do okresu 05.2000-04.2020 pokażę Ci teraz, jak zachowałyby się portfele o 3 wcześniej omówionych proporcjach, gdyby inwestor wypłacał początkowo 4% kapitału rocznie, indeksując te wypłaty co miesiąc polską inflacją. O ile w scenariuszu bez wypłat prowadzący portfel 100% akcji z indeksu MSCI ACWI po prostu przegrałby z konkurentami, to w tym scenariuszu jego środki nie dotrwałyby do końca krótkiej, bo 20-letniej emerytury, kończąc się dokładnie po 16 latach i 5 miesiącach, czyli już we wrześniu 2016 roku. Osoba, która ślepo zaufała regule 4% i trzymała się jej w polskich warunkach i przy inwestycji w indeks globalny i zwiększaniu wypłat zgodnie z polską inflacją mogłaby być w tym czasie rozgoryczona, że środki wystarczyły jej na tak krótką emeryturę. Co ciekawe, emerytura posiadacza 100% obligacji trwa w najlepsze, a nominalna kwota po 20 latach jest wyższa niż na początku (5,16 mln zł). Realna też, bo wynosi ona 3,26 mln zł.
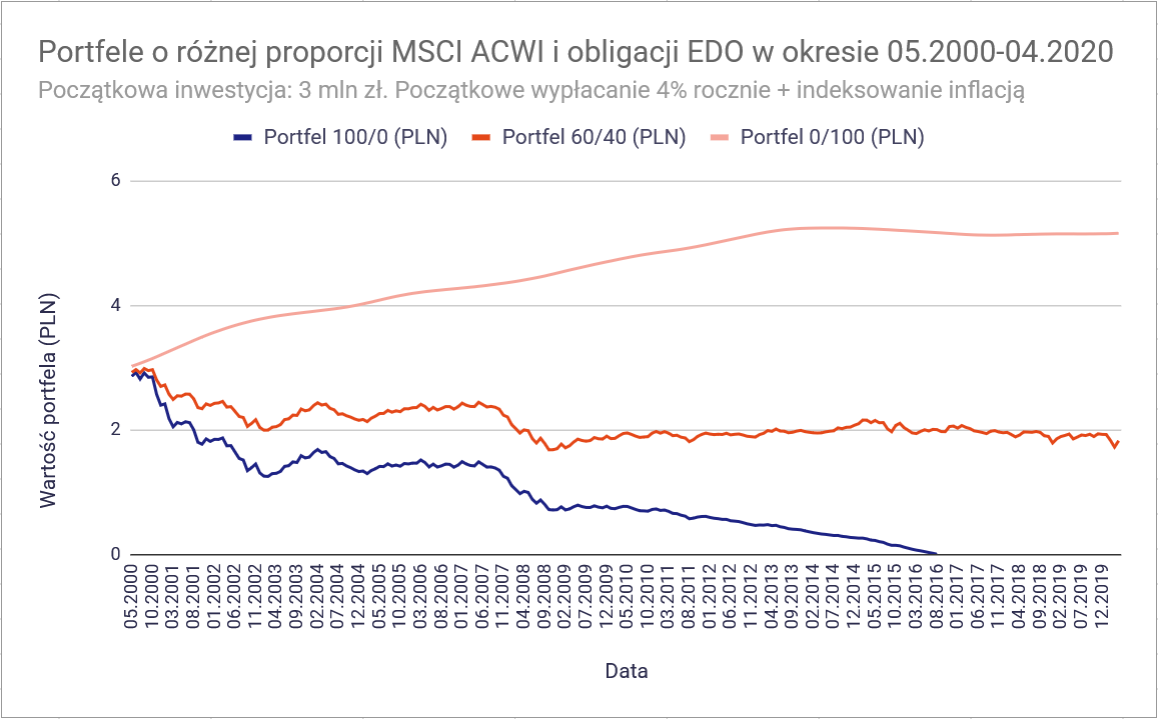
Prowadzący portfel 60/40 co prawda nie wyczerpał środków przez 20 lat, ale końcowa kwota kapitału jest o połowę niższa niż na początku (około 1,83 mln zł wobec około 3 mln zł), a biorąc pod uwagę inflację, realna kwota końcowa to tylko 1,16 mln zł z początku symulacji, czyli niemal 3-krotnie mniej. Jeśli uwzględnimy to, że w związku z inflacją regularne wypłaty wzrosły z około 10 tys. zł do około 15,7 tys. zł miesięcznie, to mamy przepis na bardzo niewiele lat pozostałej emerytury.
Wracając do portfela zawierającego 100% akcji, Polak przechodzący na emeryturę w maju 2000 r. miał wyjątkowo pechowy moment startu. Inwestując 100% kapitału w globalne akcje z indeksu MSCI ACWI, niemal od razu trafił na pęknięcie bańki technologicznej. W ciągu niespełna trzech lat wartość 3 mln zł bez wypłat spadła do około 1,5 mln zł, a po uwzględnieniu regularnych wypłat emerytalnych portfel skurczył się jeszcze bardziej, bo do około 1,26 mln zł, czyli o około 58% względem kapitału początkowego.
To był kluczowy problem: emeryt nie mógł po prostu czekać na odbicie. W styczniu 2003 r., mając już tylko około 1,26 mln zł, wypłacał około 10,9 tys. zł miesięcznie. To ponad 130 tys. zł rocznie, czyli ponad 10% ówczesnej wartości portfela. Nawet gdy hossa podniosła jego kapitał do około 1,49 mln zł w maju 2007 r., miesięczne wydatki po indeksacji inflacją wzrosły już do około 12 tys. zł, czyli prawie 144 tys. zł rocznie, czyli nadal blisko 10% portfela. Musiał więc sprzedawać coraz większą część posiadanych akcji, nawet gdy rynek próbował się odbudować.
Gdy rynki zaczęły odbijać w latach 2003-2007, pojawił się kolejny problem – silny złoty. USD/PLN spadł z około 4,4 w 2000 r. do około 2,0 w 2008 r. Dla Polaka oznaczało to, że ogromna część wzrostów światowych giełd znikała po przeliczeniu na PLN. Był to niezwykły pech, bo czas odbudowy między dwoma kryzysami Polak praktycznie przegapił przez ryzyko kursowe, które w tym przypadku działało bardzo na jego niekorzyść.
Zanim portfel zdążył się odbudować, przyszedł kryzys finansowy 2008 r. MSCI ACWI ponownie mocno spadł. Tym razem osłabienie złotego częściowo amortyzowało straty, ale emeryt wchodził w kryzys już z bardzo uszczuplonym kapitałem. Po 2009 r. rozpoczęła się wielka hossa, lecz dla niego było już za późno. W styczniu 2013 r. inwestycja bez wypłat wróciła ponad początkowe 3 mln zł, ale portfel emeryta miał wtedy tylko około 476 tys. zł, a miesięczne wydatki wzrosły przez inflację do około 14,5 tys. zł. Niestety jego kapitał wyczerpał się we wrześniu 2016 r., po około 16 latach i 5 miesiącach, zamiast planowanych 20 lat.
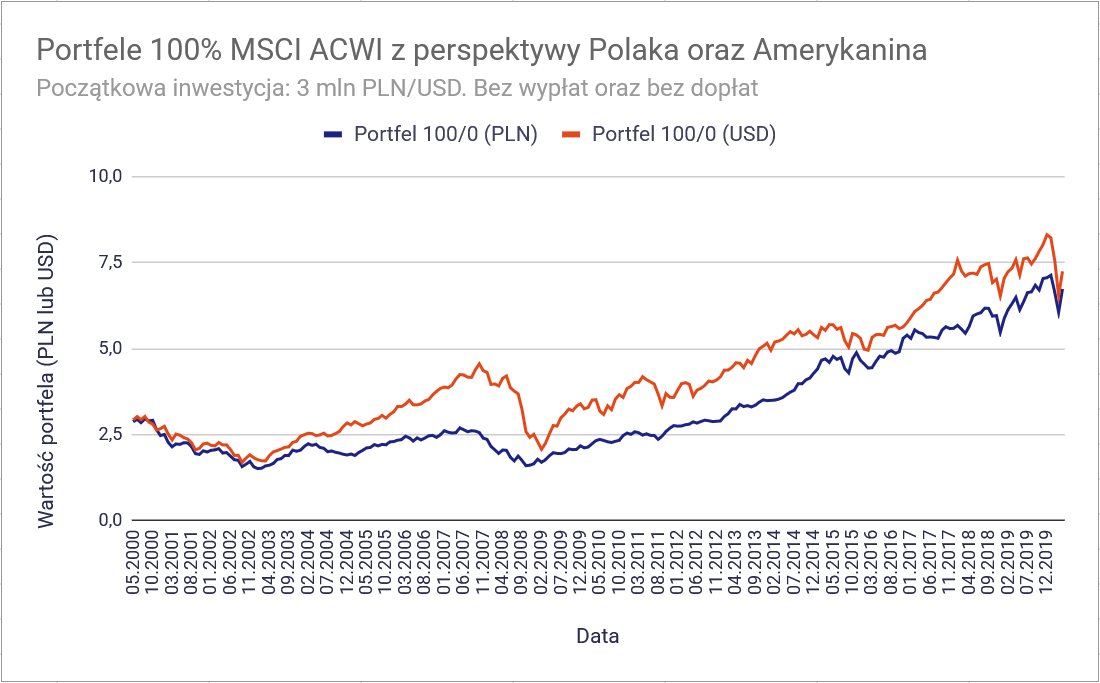
Paradoks polega na tym, że sama inwestycja w MSCI ACWI nie była zła: 3 mln zł pozostawione bez wypłat urosłyby do około 6,7 mln zł w 2020 r. Problemem była fatalna sekwencja zdarzeń: krach na początku, silny złoty podczas odbicia, drugi kryzys i konieczność regularnej sprzedaży jednostek ETF-u indeksowego, by mieć środki na życie.
To klasyczny przykład ryzyka sekwencji stóp zwrotu: dla emeryta kolejność stóp zwrotu jest po prostu ważniejsza niż ich średnia roczna wartość. To jednocześnie przestroga dla tych, którzy ślepo ufają regule 4% i myślą, że 25-krotność swoich rocznych wydatków i 100% w MSCI ACWI (bez domieszki polskiego złotego w portfelu) to dla nich dobry przepis na nie 20-letnią, a znacznie dłuższą, bo 30- lub 40-letnią emeryturę.
Co ciekawe, amerykański inwestor, który zrobił „to samo” (miał 100% środków w akcjach z indeksu MSCI ACWI) i ustalił identyczną regułę wypłat (początkowo 4% rocznie i dalsze comiesięczne indeksowanie o inflację) dotrwałby do końca okresu emerytury.
W maju 2000 r. dwóch inwestorów zaczyna z taką samą kwotą (ale w innej walucie): jeden ma 3 mln PLN, drugi 3 mln USD. Obaj inwestują cały kapitał w globalne akcje MSCI ACWI i przechodzą przez te same dwa wielkie kryzysy: pęknięcie bańki technologicznej oraz załamanie 2008 r. Gdyby żaden z nich niczego nie wypłacał, obaj po 20 latach wyszliby na plus. Ale przewaga Amerykanina byłaby wyraźna: kończy z 7,25 mln USD, Polak z 6,73 mln PLN. Jeszcze większa różnica pojawia się po uwzględnieniu inflacji: 4,84 mln USD realnie wobec 4,26 mln PLN, czyli około 14% więcej realnego kapitału przy tej samej liczbie jednostek startowych. Różnica nie wynika tylko z giełdy, ale także z kursu walutowego i wyższej inflacji w Polsce.
Jeszcze ciekawiej robi się po dodaniu emerytalnych wypłat według reguły 4%. Obaj zaczynają z identycznym SWR i indeksują wydatki inflacją swojego kraju. Amerykanin przechodzi przez cały 20-letni okres i w kwietniu 2020 r. nadal ma około 1,32 mln USD nominalnie, czyli 880 tys. USD realnie. Zachowuje więc blisko 29% początkowej realnej wartości portfela.
Polak nie ma tyle szczęścia. Ten sam globalny rynek akcji, ale wynik liczony w PLN jest w pierwszych latach dodatkowo obciążony silnym umocnieniem złotego. To pogarsza sekwencję zwrotów właśnie wtedy, gdy regularne wypłaty są najbardziej niebezpieczne. Kapitał kończy się już we wrześniu 2016 r., czyli na 3,5 roku przed końcem planowanej emerytury. Ta różnica jest duża: w momencie, gdy portfel Polaka jest już pusty, amerykański odpowiednik ma jeszcze nominalnie 1,54 mln USD, a realnie (z perspektywy dolara z początku tego okresu) 1,1 mln USD. To świadczy o tym, że nie jest to najlepszy okres również dla Amerykanina i jego portfela, ale portfel jest jeszcze daleki od wyczerpania, podczas gdy polski wczesny emeryt musi wrócić do pracy.
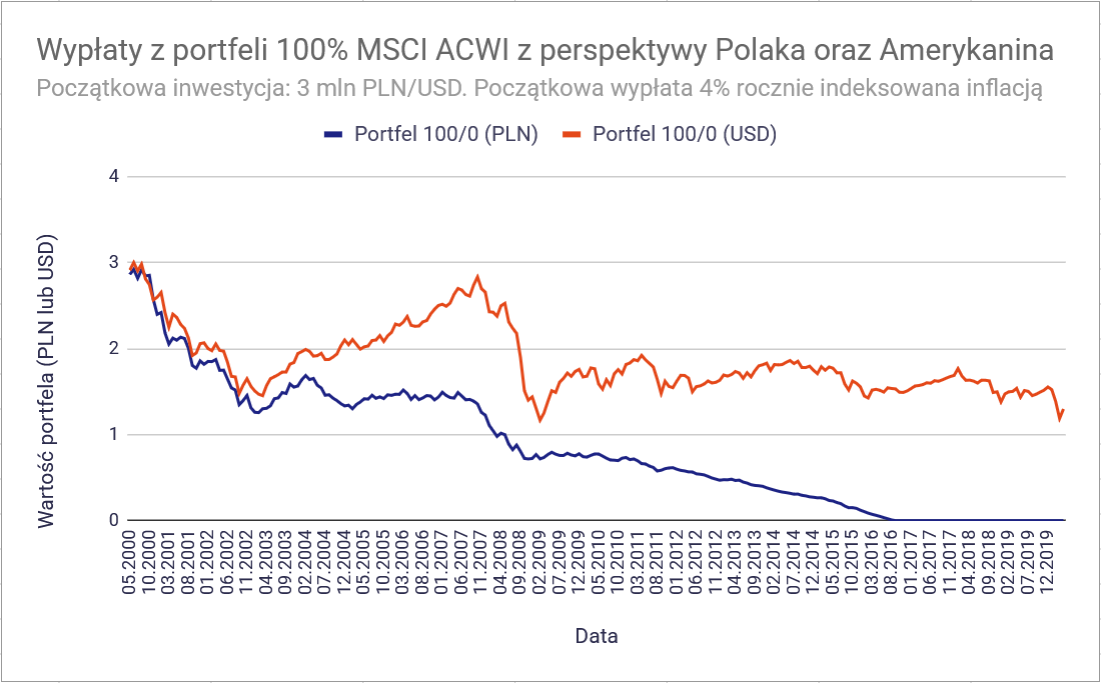
To dobry dowód na to, że dla emeryta nie liczy się wyłącznie to, jakie były średnie stopy zwrotu z akcji. Liczy się także waluta (ryzyko kursowe), inflacja i kolejność stóp zwrotu, które w tym przypadku zadziałały źle dla Amerykanina, ale wręcz fatalnie dla Polaka.
Podsumowując: dwa portfele oparte na tym samym indeksie, np. MSCI ACWI, mogą więc dać zupełnie różne doświadczenie emerytalne. Tylko skoro już poznaliśmy teorię i praktykę związaną z owym ryzykiem, musimy zastanowić się, co właściwie można z tym zrobić.