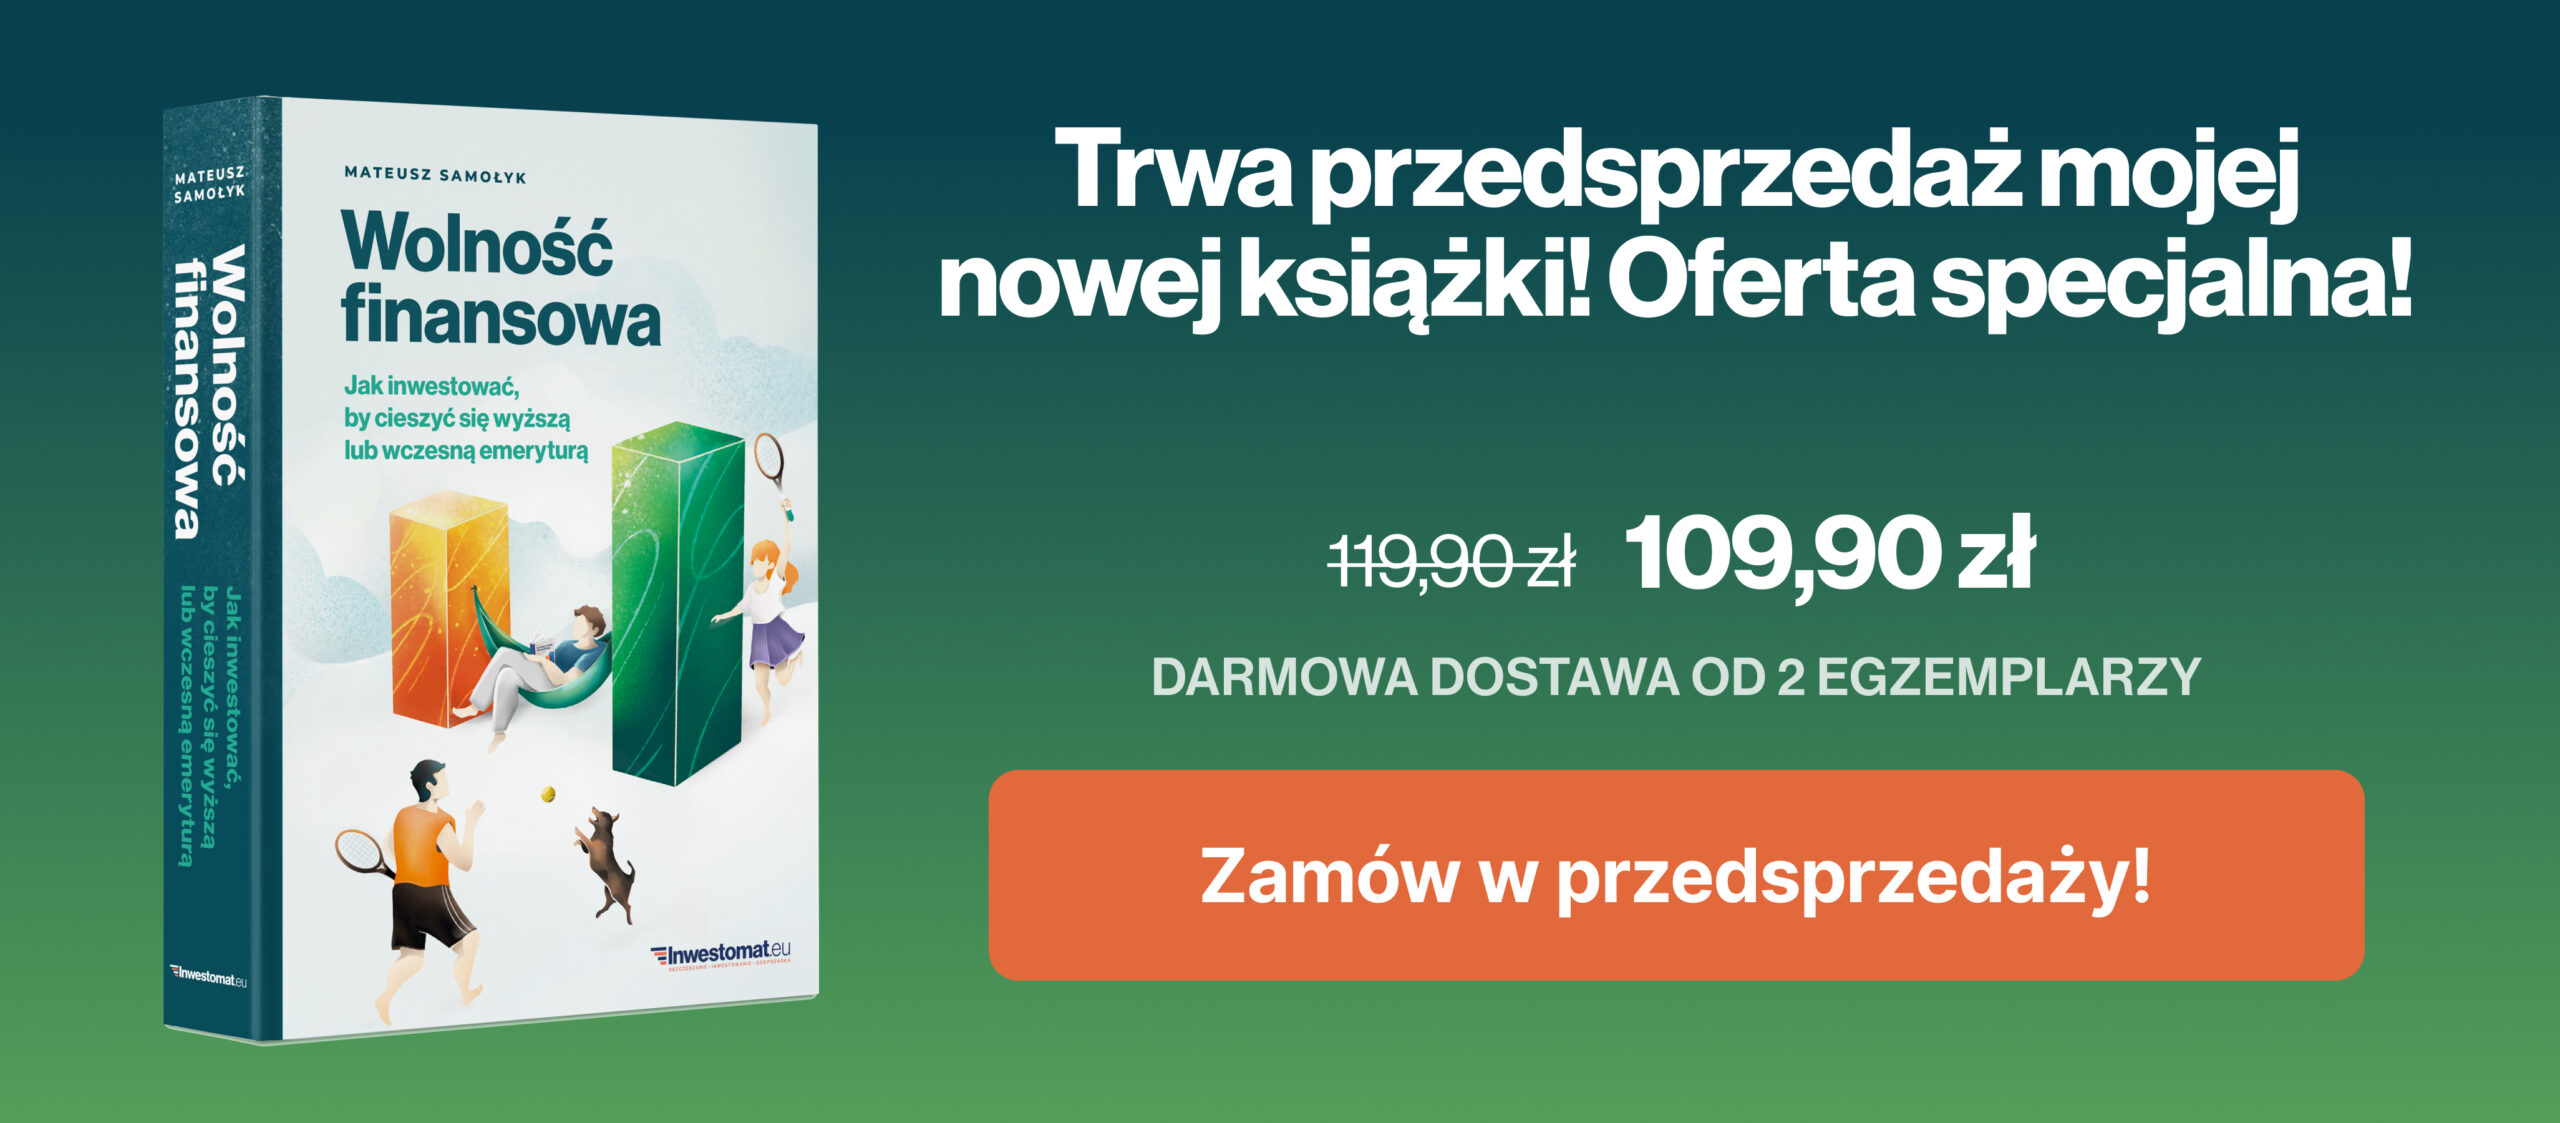
Na wstępie przypomnę, że od ostatniego wpisu tego rodzaju zacząłem prezentować stopy zwrotu indeksów wyłącznie w polskim złotym (PLN), więc moje wpisy są teraz stuprocentowo „polskie” i pisane z perspektywy polskiego inwestora. Indeksy akcji: globalny i rynków rozwiniętych od lat rozpieszczają nas raczej wysokimi stopami zwrotu, ale w 2026 roku bardzo pomaga w tym kurs dolara (USD/PLN: od początku roku +7,3%), między innymi dzięki któremu między 1 stycznia a 24 września 2026:
- indeks MSCI ACWI (globalny) wzrósł o 21,5%,
- indeks MSCI World (rynki rozwinięte) wzrósł o 20,1%,
- indeks S&P 500 (największe spółki notowane w USA) przyniósł zysk wynoszący 20,9%,
- indeks NASDAQ 100 (technologia/innowatorzy notowani w USA) zyskał 29,5%.
Zdarzały się już lepsze lata, ale biorąc pod uwagę to, że to dopiero koniec września, a przed nami kolejne 3 miesiące, jest to wynik bardzo satysfakcjonujący. Nie zawiódł również polski indeks szerokiego rynku WIG, który pomimo świetnego 2025 (+47,3%) nie „zmęczył się” i dalej dostarcza fenomenalne wyniki (dotychczas +34,3% w 2026 roku).
Po raz kolejny żałują głównie ci, którzy nie inwestowali (w akcje) i czują się, jakby zostali na peronie, bo jakiś guru (np. ten lub ten) z kanału „Diary of a CEO” ich nastraszył.
Takich nagłówków i zdjęć jest na YouTube mnóstwo, więc pamiętaj, by czasem wyłączyć wideo i włączyć własną analizę oraz własne myślenie, co teraz zrobimy, począwszy od obniżenia prezentowanych wyników nominalnych o polską inflację z każdego okresu.
To (moim zdaniem) najlepszy sposób prezentowania stóp zwrotu z perspektywy polskiego inwestora, bo nie dość, że „przetłumaczyłem” je na polskie złote (PLN), to jeszcze skorygowałem o polską inflację z każdego okresu. Wyniki są z jednej strony budujące, a z drugiej rozczarowujące, ponieważ różne indeksy „dowoziły” zupełnie różne, często fatalne, rezultaty w tym krótkim, bo tylko niespełna 10-letnim okresie. Dla przykładu:
- MSCI ACWI (akcje z całego świata) i MSCI World (akcje z rynków rozwiniętych) dały w okresie 9,75 roku wyniki odpowiednio +74% i +79% ponad polską inflację.
- Wynosi to odpowiednio średnio +6% (ACWI) i +6,3% (World) rocznie ponad inflację. Jest to fenomenalny wynik jak na zdywersyfikowane indeksy akcji.
- Jeszcze lepsze były wyniki amerykańskich S&P 500 oraz NASDAQ 100, które dały w tym niespełna 10-letnim okresie odpowiednio +100% oraz +265% ponad polską inflację.
- Jest to odpowiednio średnio +7,6% (S&P 500) oraz +14,6% (NASDAQ 100) rocznie ponad inflację. Nie muszę chyba nawet komentować, jak wspaniały to wynik.
Tylko że ta grafika ma też swoją mroczną stronę. Spójrz zresztą na wiersze z indeksami innych krajów, np. Japonii, Wielkiej Brytanii, Niemiec, Francji, Chin lub Indii. Ich stopy zwrotu są bardzo rozczarowujące: od Chin, które dały średnią stratę w wysokości 3,3% rocznie przez Indie, Niemcy, Francję i Wielką Brytanię ze średnimi rocznymi wynikami pomiędzy +1 a +2% aż po Japonię z wynikiem +2,1% rocznie ponad polską inflację. Polski inwestor, który wybrał do inwestycji w tym czasie jeden z tych indeksów, na pewno nie jest ze swojego wyboru zadowolony.
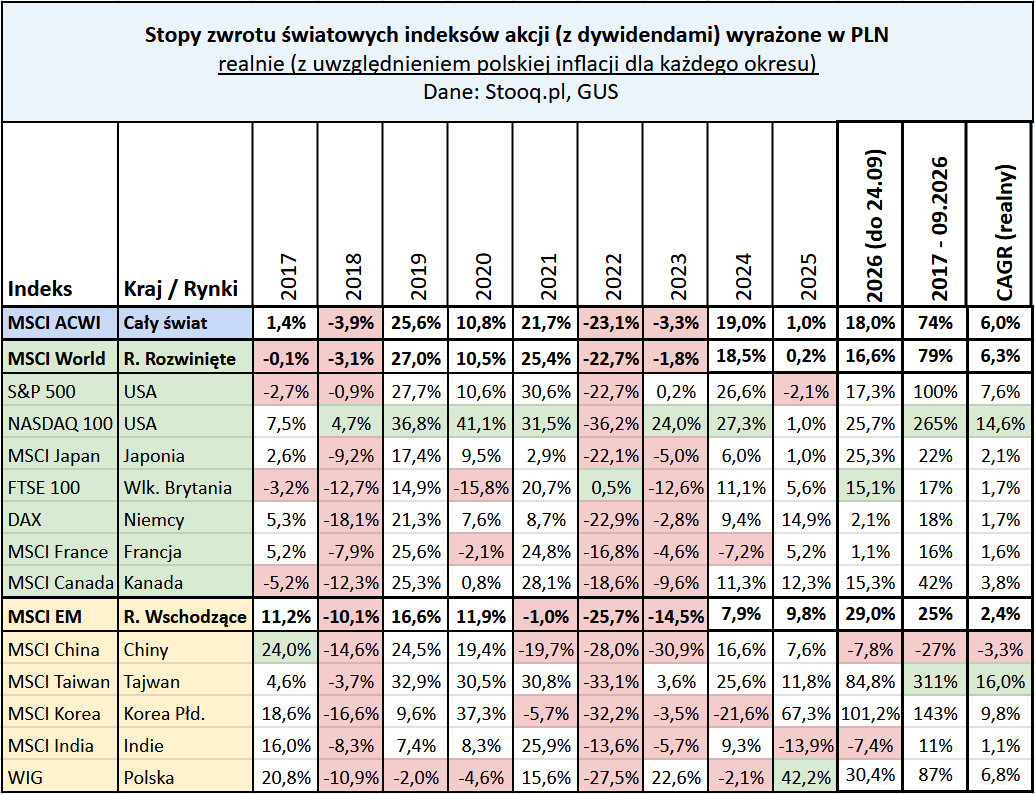
Ostatnie 10 lat (tutaj niespełna, bo 9,75 roku) udowodniły 2 rzeczy:
- obstawianie konkretnych rynków finansowych może dać zarówno fenomenalne, jak i bardzo rozczarowujące wyniki. Dokładnie o tym, tylko w dłuższym terminie, traktuje wpis „Dlaczego nie warto inwestować w akcje z tylko jednego kraju? Niebezpieczny home bias„, w którym ostrzegam przed inwestowaniem w akcje wyłącznie z jednego kraju,
- jednocześnie wybór zdywersyfikowanego indeksu akcji z całego świata lub rynków rozwiniętych daje średni, czyli w przypadku hossy bardzo satysfakcjonujący wynik. Około +6 p.p. ponad polską inflację średnio w ciągu roku to coś, co powinien docenić każdy inwestor pasywny, który nie wybiera, a i tak korzysta na wzroście światowych spółek.
Skoro od lat główne indeksy w różnym tempie rosną, to czy zrobiło się drogo? Spójrzmy teraz na wyceny indeksów akcji przed IV kwartałem 2026 roku.
Rzadko mam powód do zaznaczania czegoś grubą ramką, ale tym razem jest ku temu doskonały powód, bo w czasie, gdy indeksy zyskują, wyceny spadają, co jest zjawiskiem dość rzadkim, zwłaszcza jeśli dzieje się na taką skalę. Mimo wzrostu poziomów zdywersyfikowanych indeksów akcji (oraz indeksów akcji notowanych w USA), ich wyceny wyprzedzające (czyli „koszt” 1 dolara przyszłego zysku osiąganego przez spółki z indeksu) są coraz niższe.
- Pomiędzy grudniem 2025 a wrześniem 2026:
- światowy MSCI ACWI „staniał” z 19,1 do 16,4 wyprzedzającego C/Z (Forward P/E),
- świat bez USA (MSCI ACWI ex-US) „staniał” z 14,9 do 12,8 wyprzedzającego C/Z,
- indeks amerykański S&P 500 „staniał” z 22,4 do 19,5 wyprzedzającego C/Z,
- indeks rynków wschodzących MSCI EM „staniał” z 13,2 do 10,0 wyprzedzającego C/Z.
A więc, mimo że jest coraz drożej, to w rzeczywistości jest coraz taniej! I jak tu nie zwariować? 😉
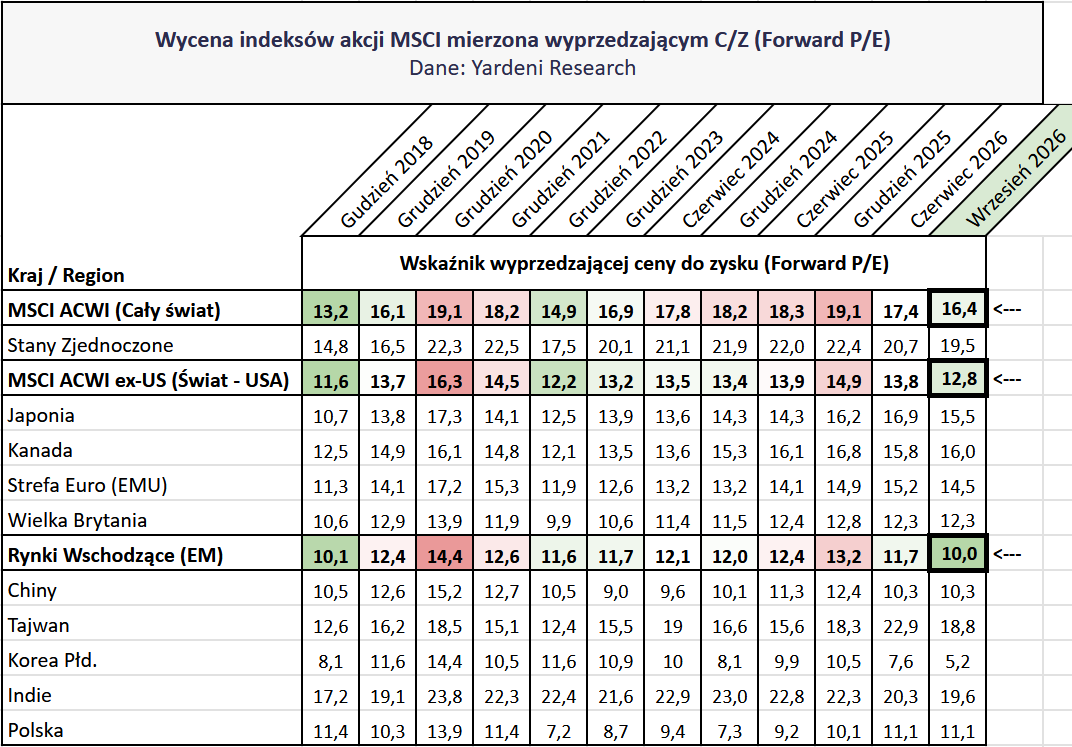
Co ciekawe, jednym z nielicznych indeksów akcji, które nie staniały, jest polski WIG, który między grudniem 2025 a wrześniem 2026 podrożał z 10,1 do 11,1 wyprzedzającego C/Z. Może nie jest to astronomicznie wysoka wycena, ale wyższa niż średnia dla wszystkich rynków wschodzących, do których Polskę klasyfikuje firma MSCI.
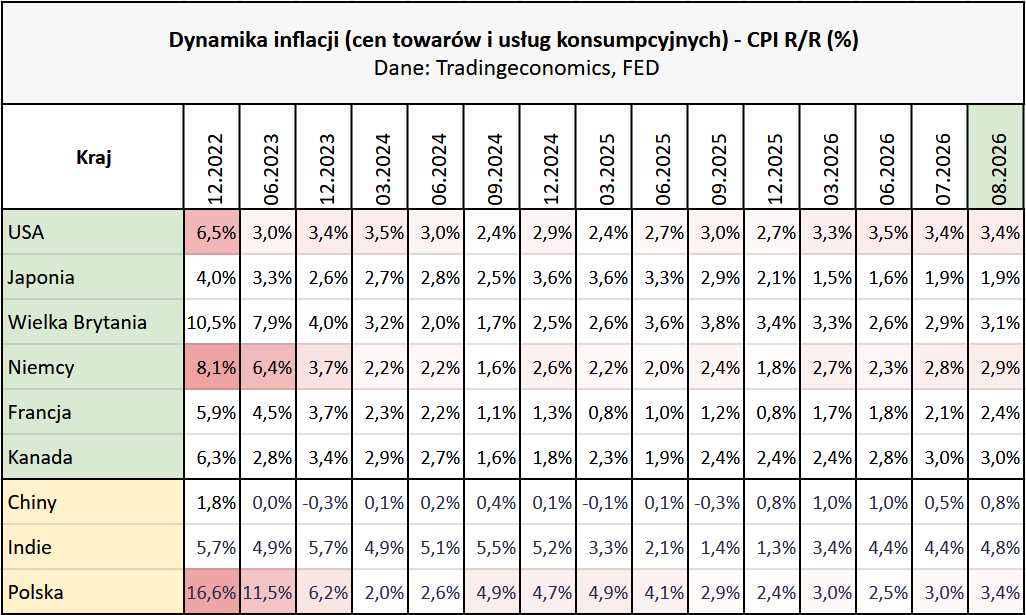
Inflacja to taki cień nad rynkiem obligacji ostatnich lat. Może i rentowność obligacji długoterminowych wynosi 4-7% (w zależności od kraju), ale kto nam zagwarantuje, że średnia inflacja w kolejnych latach nie będzie jeszcze wyższa? Jeśli banki centralne nie dają rady opanować inflacji, sprawiając, że na stałe wróci do akceptowalnych, docelowych poziomów (dla USA i Niemiec: 2%, dla Polski: 2,5% +/- 1 p.p.), to jaki sens ma inwestowanie w długoterminowe stałoprocentowe obligacje skarbowe?
Zatem co z tą inflacją? Może to jeszcze nie drugi szczyt, ale po maksimach w latach 2022-2023 (w zależności od kraju), mieliśmy spadki w latach 2024-2025 po to, by w 2026 zobaczyć kolejne wzrosty, w większości krajów na razie do poziomów 2,5-5%, co nie jest samo w sobie tragiczne, ale znajduje się powyżej celów inflacyjnych banków centralnych.
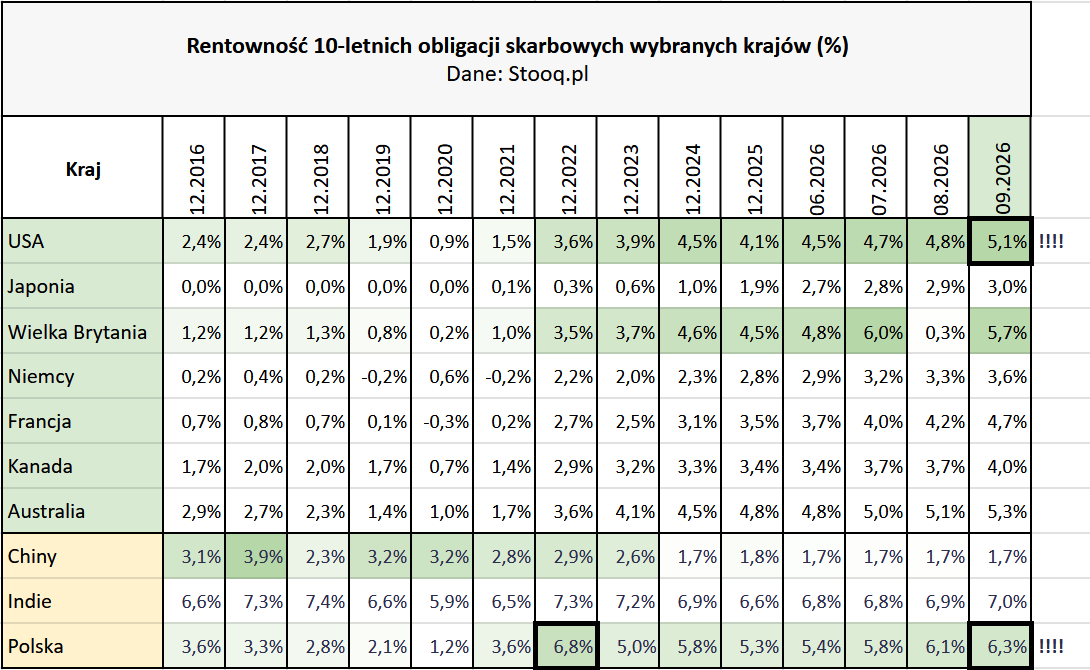
Właśnie ta inflacyjna niepewność sprawia, że inwestorzy stronią od obligacji i jeśli już je kupują, to taniej niż w ofertach pierwotnych, co winduje rentowności na jedne z najwyższych poziomów z ostatnich lat. Zarówno sytuacja geopolityczna, lokalne konflikty zbrojne, jak i groźba całkowitej zmiany obecnego systemu gospodarczego wraz z rozwojem AI nie pomagają w uzyskaniu pewności co do tego, że warto powierzać krajom swoje środki na kolejne nie 3-4 lata, a 10-20 lat. Ale oferta obligacji kusi, bo ich rentowności są coraz wyższe.
Dane ponownie dały mi świetny powód do pogrubienia obramowań niektórych pól w prezentowanych przeze mnie tabelach. Tym razem chodzi o rentowności obligacji 10-letnich wybranych krajów, a dokładniej o ich wzrost do poziomów niespotykanych od kilku lat. Polskie średnioterminowe obligacje stałoprocentowe notowane na giełdzie znowu dają zarobić około 6,3% rocznie, a te amerykańskie aż 5,1% rocznie, co jak na 10-letni dług USA jest poziomem wyższym niż maksimum z kilku ostatnich lat.
Inwestor ma do wyboru 2 sposoby patrzenia na notowane stałoprocentowe obligacje skarbowe:
- są bez sensu, bo w ostatnich latach przegrywały z inflacją (i wszystkim innym),
- są okazją, a docenione zostaną, gdy inflacja się ustabilizuje, a na rynku akcji zapanuje pesymizm.
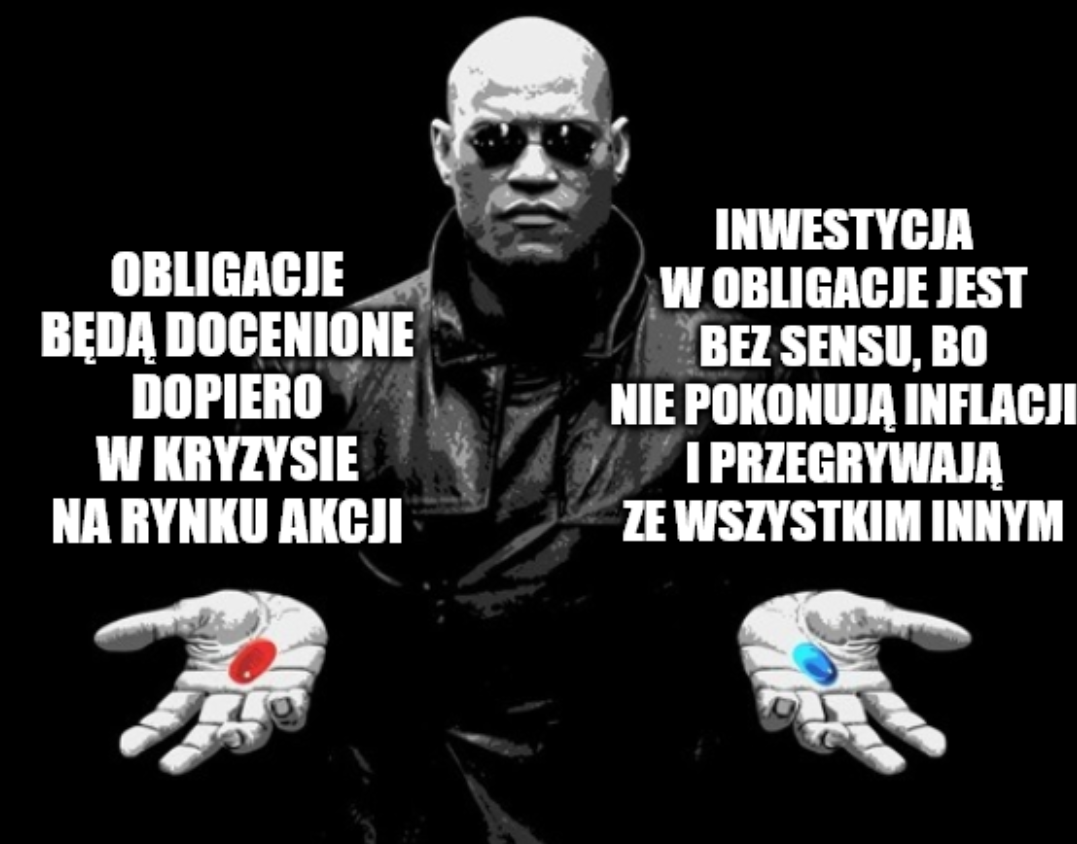
A może jest jakaś 3 opcja spojrzenia na rynek obligacji notowanych, której Morfeusz nie widzi? Daj znać w komentarzach, bo to kolejny świetny temat do dyskusji. Morfeusz na pewno nie jest zachwycony stopami zwrotu indeksów obligacji z ostatnich lat.
Przeciętna nominalna (nieuwzględniająca wpływu polskiej inflacji) roczna stopa zwrotu z różnych indeksów obligacji w ostatnich niespełna 10 latach wyrażona w PLN to +0,9% rocznie. Całość stawki ratują dodane w tej wersji obligacje EDO, które nominalnie dały w tym okresie +6,3% rocznie. Poza EDO, najlepsze wyniki w tej grupie dałyby obligacje rynków wschodzących, obligacje korporacyjne wysokiego ryzyka oraz dwa polskie ETF-y oparte na polskich indeksach obligacji.
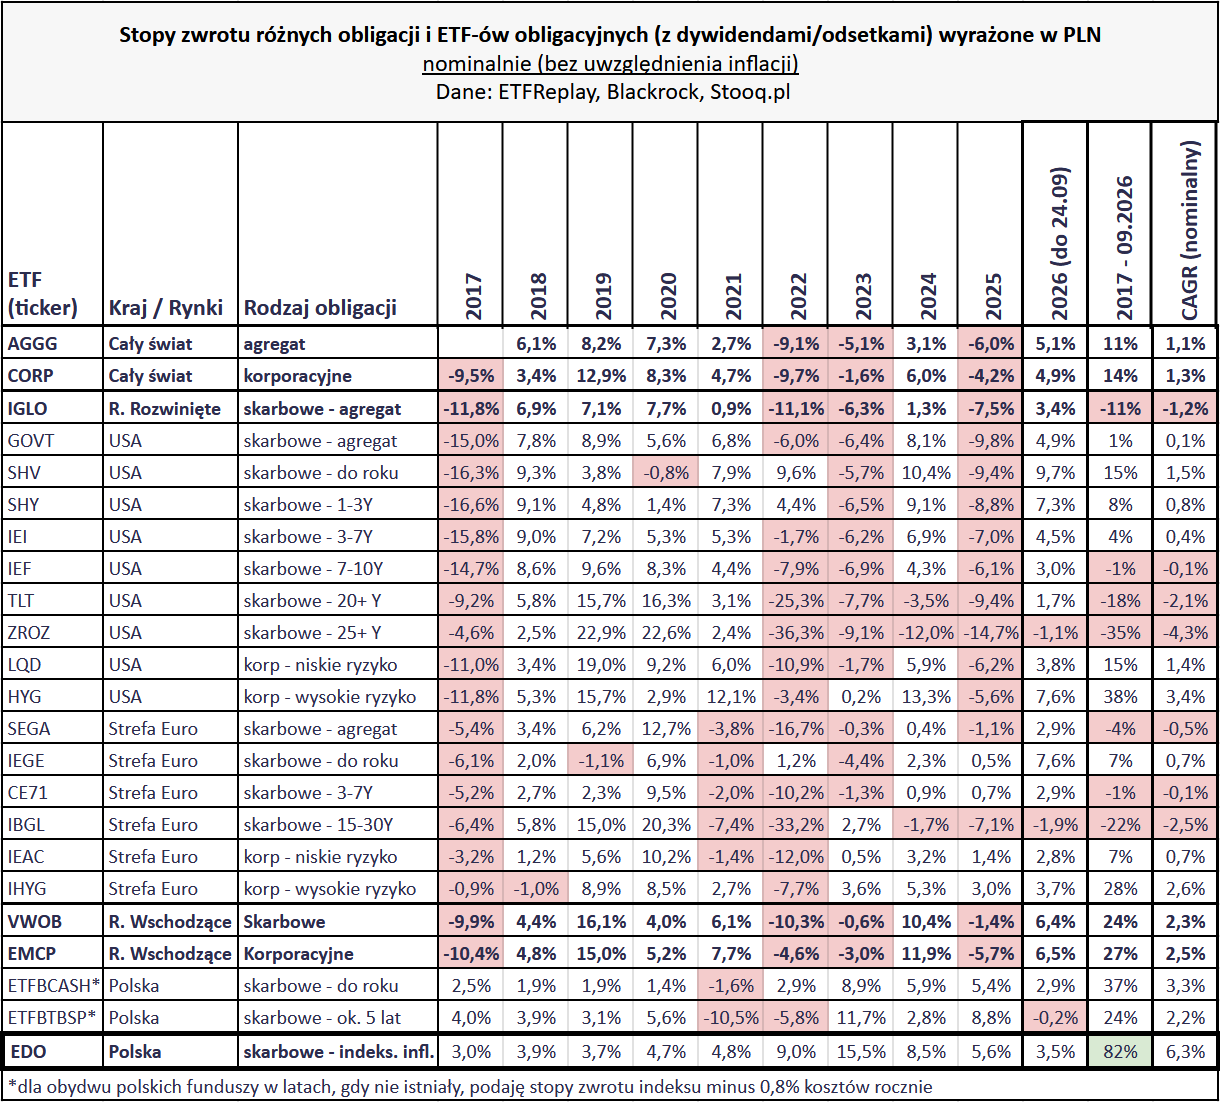
Wiesz co? Przejdźmy do sedna, a dokładniej do tabeli, w której koryguję te stopy zwrotu o polską inflację.
Lubisz kolor czerwony? Jeśli nie, to spojrzenie na wartości z tej tabeli będzie dla Ciebie bardzo niekomfortowe. Z perspektywy polskiego inwestora prawie wszystkie ETF-y obligacyjne i obligacje „pod spodem” dałyby w latach 2017 – 2026 realną stratę. Jedynym wyjątkiem z tej stawki są 10-letnie polskie detaliczne obligacje skarbowe indeksowane inflacją EDO, które w ujęciu brutto (przed podatkiem, bo tak są prezentowane te liczby) dały średnio 1,2 p.p. ponad inflację rocznie.
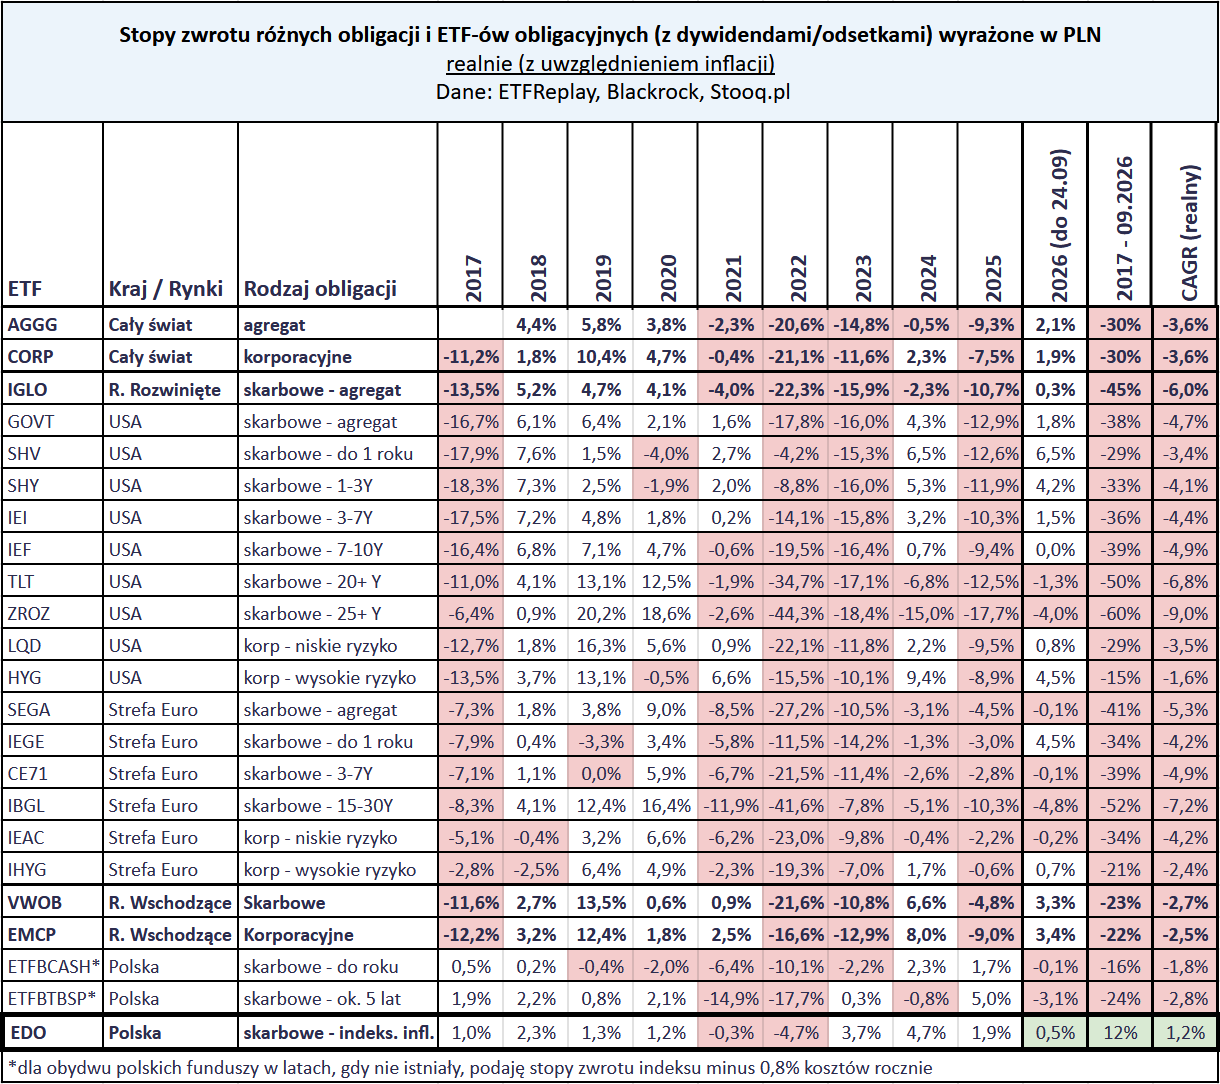
Co to oznacza tak „technicznie”, po inżyniersku?
- Na pewno to, że wzrost rentowności obligacji sprawił, że inwestorzy, którzy w latach 2020-2021 kupowali ETF-y na obligacje stałoprocentowe, zwłaszcza te długoterminowe, prawdopodobnie żałują teraz swoich decyzji.
- Może to oznaczać również to, że przy pewnych rentownościach w granicach 5-6% „zakład z rynkiem” jakim jest obecnie zakup długoterminowych obligacji stałoprocentowych ma sens. Jest tu wiele „jeśli”:
- jeśli inflacja wróci na stałe na poziomy 1-3% w większości krajów,
- jeśli państwa będą regulowały swoje rosnące długi (emitenci własnej waluty nie powinni mieć z tym problemu, najwyżej trochę wzrośnie inflacja, patrz: punkt 1),
- jeśli inwestycja w akcje przestanie być tak kusząca wysoką stopą zwrotu.
Zauważyłem, że większość stałych bywalców tej strony wybiera po prostu EDO (lub pokrewne COI lub notowane na giełdzie IZ), by nie martwić się o polską inflację. Liczby wskazują na to, że postępują słusznie. Spekulanci mogą jednak chcieć postawić część kapitału na długoterminowy zakład z rynkiem o to, że inflacja jednak wróci do normy, a państwa będą regulowały swoje zobowiązania. Mogą, ale nie muszą, bo w kontekście spekulacji niezmiennie bardziej kuszą towary i kryptowaluty, czyli absolutni królowie zmienności wśród aktywów dostępnych do zakupu poprzez instrumenty ETP (ETF, ETC, ETN).
W nadchodzącej książce o wolności finansowej (jej opis i przedsprzedaż tutaj) poświęciłem podrozdział inwestowaniu w złoto oraz indeks surowców. Jednym z wniosków jest to, że inwestowanie w surowce, czyli aktywa nieproduktywne, w długim terminie daje bardzo słabe rezultaty, a dokładniej trend boczny, który nie wygrywa nawet z inflacją. Piszę tu oczywiście o zdywersyfikowanym indeksie surowców, np. Bloomberg Commodity Index, bo poszczególne surowce mogą być w długoterminowych trendach: wzrostowym (jak np. złoto lub srebro), lub spadkowym (jak np. gaz ziemny). Natomiast nie sprawia to, że krótkoterminowo nie można zarobić na inwestycji w wybrany surowiec, na przykład w formie instrumentu ETC.
Dotychczas w 2026 złoto i srebro po 2 latach imponujących wzrostów nieco przystanęły, ale i tak lekko odbiły się od dołka, przez co ich wyniki od początku roku (YTD) nie są takie złe. Złoto dało nominalnie +6,1% a srebro -2,5%, co po tak dobrych latach nie jest problemem. Najlepiej radzą sobie surowce konstrukcyjno-energetyczne, np. ropa (z wiadomych przyczyn): +84,4% od początku roku oraz miedź, stal i węgiel: odpowiednio +27,6%, +17,2% i +53,9% od początku roku. Jak spojrzysz na tabelę, to zauważysz, że często po kilku latach spadków ich ceny po prostu odbijają, by później znów zapauzować.
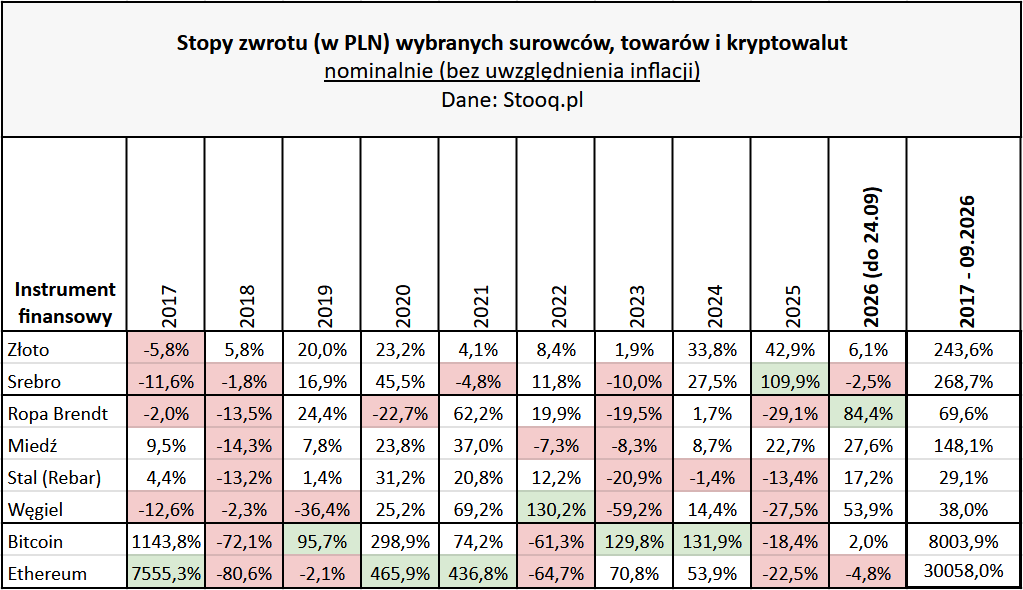
Aktywa nieproduktywne, np. towary, już tak mają, że ruchy ich cen są bardzo nieprzewidywalne, a w długim terminie – poza kilkoma wyjątkami – ciężko szukać tu zdecydowanych trendów wzrostowych (a już w ogóle w ujęciu realnym).
Co ciekawe, czołowe kryptowaluty, czyli BTC i ETH odbiły się od poprzedniego dołka sprzed kilku miesięcy na tyle, że od początku roku BTC jest już na nominalnym plusie (+2%!), a ETH na lekkim minusie z wynikiem -4,8%.
Jeszcze ciekawsze będzie spojrzenie na realne stopy zwrotu z surowców i kryptowalut.
To zdecydowanie jedna z moich ulubionych statystyk z moich wpisów portfelowych, bo pokazuje, jak nieprzewidywalne bywają notowania surowców i jest dowodem na to, że surowców (i kryptowalut) absolutnie nie powinno się traktować jako zabezpieczenia przed inflacją. Zwłaszcza w krótkim lub średnim terminie, czyli maksymalnie 8-10 lat i zwłaszcza jako zbioru, czyli indeksu surowców, który po prostu nie wygrywa z wieloletnią polską inflacją.
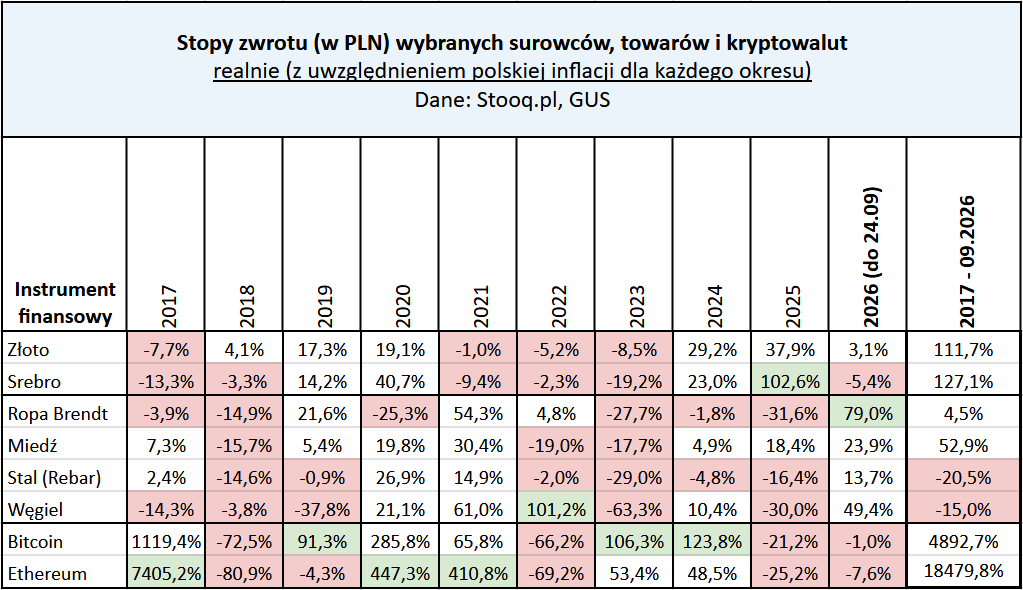
Nawet po odjęciu polskiej inflacji od początku roku złoto jest na lekkim plusie (+3,1%), a bitcoin (BTC) jest lekko pod kreską (-1%).
Jeśli myślisz o tym samym, co ja, to czas to napisać i przemyśleć: co się dzieje z cyklami 4-letnimi bitcoina?!
Czas na najważniejszy wykres tego wpisu, czyli kontynuację mojej analizy technicznej wykresu obsunięcia od szczytu bitcoina.
Nie wygląda to dobrze, bo wykres nie podąża za tezą o tym, że wkrótce (październik/listopad) miał być dołek o głębokości przynajmniej -60% od poprzedniego szczytu. Jak na złość, bitcoin, zamiast spaść o 60-70%, wzrósł, przez co jest teraz tylko o ok. 30% poniżej poprzedniego szczytu.
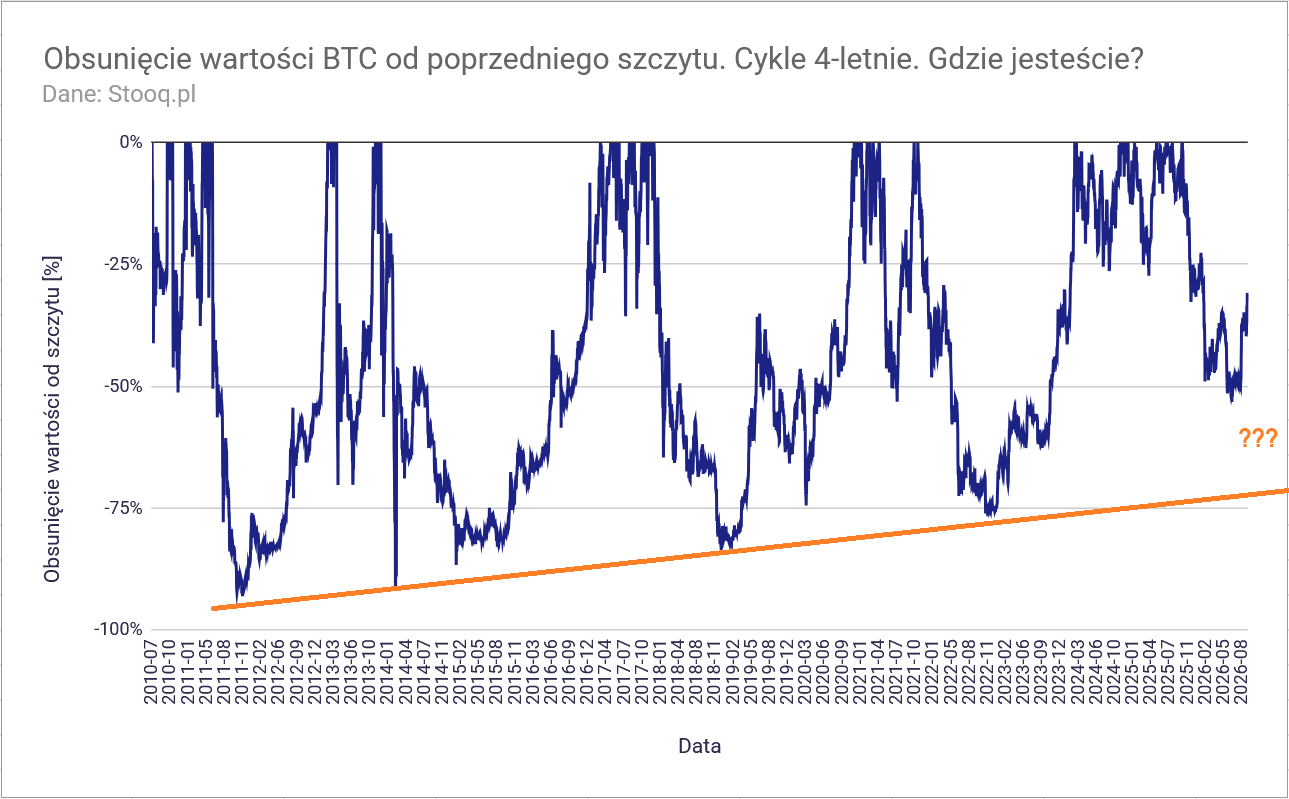
Wniosek jest tylko jeden: muszę się spieszyć z pisaniem wpisu o inwestowaniu w bitcoina poprzez instrumenty finansowe notowane na tradycyjnych giełdach (oraz przez tradycyjne konta maklerskie), a dokładniej ETF i ETN/ETP, bo wielu odbiorców było zainteresowanych dodaniem BTC do swoich portfeli. Przecież nie mogę wydać tego wpisu, gdy bitcoin będzie na fali wzrostowej. Daj znać w komentarzach, czy interesowałby Cię taki wpis i czy sądzisz, że cykle 4-letnie trwają, czy zepsuły się i cena bitcoina zmienia się zgodnie z jakimś nowym algorytmem. A jeśli tak, to jakim?