Porównam teraz trzy strategie dotyczące wyboru okresu kredytowania oraz późniejszego nadpłacania zaciągniętego kredytu. We wszystkich przypadkach pożyczam 500 tys. zł przy oprocentowaniu 3% rocznie, z równymi ratami (w celu uproszczenia symulacji, w pełnej świadomości, że w Polsce mamy obecnie tylko kredyty o okresowo stałym oprocentowaniu na 5-10 lat lub o zmiennym oprocentowaniu). Pomijam dodatkowe opłaty i zakładam identyczne oprocentowanie obydwu ofert.
- Strategia A: kredyt na 30 lat bez nadpłat. Rata obowiązkowa wynosi około 2108 zł, a suma odsetek przy spłacie zgodnej z harmonogramem wynosi około 258,9 tys. zł.
- Strategia B: kredyt na 20 lat. Rata obowiązkowa wynosi około 2773 zł, a odsetki przez całe 20 lat wynoszą łącznie około 165,5 tys. zł.
- Strategia C: kredyt na 30 lat, ale co miesiąc nadpłacam kredyt (obniżając ratę), wpłacając łącznie tyle, ile wynosi rata kredytu 20-letniego, czyli około 2773 zł. Różnica między ratą wymaganą a faktyczną wpłatą stanowi dobrowolną nadpłatę kapitału kredytu.
Wiele osób będzie zaskoczone przebiegiem tej symulacji. W tabeli pokażę pozostały kapitał do spłaty dla każdej strategii oraz wysokość raty obowiązkowej, czyli to, co musimy wpłacać co miesiąc do banku.
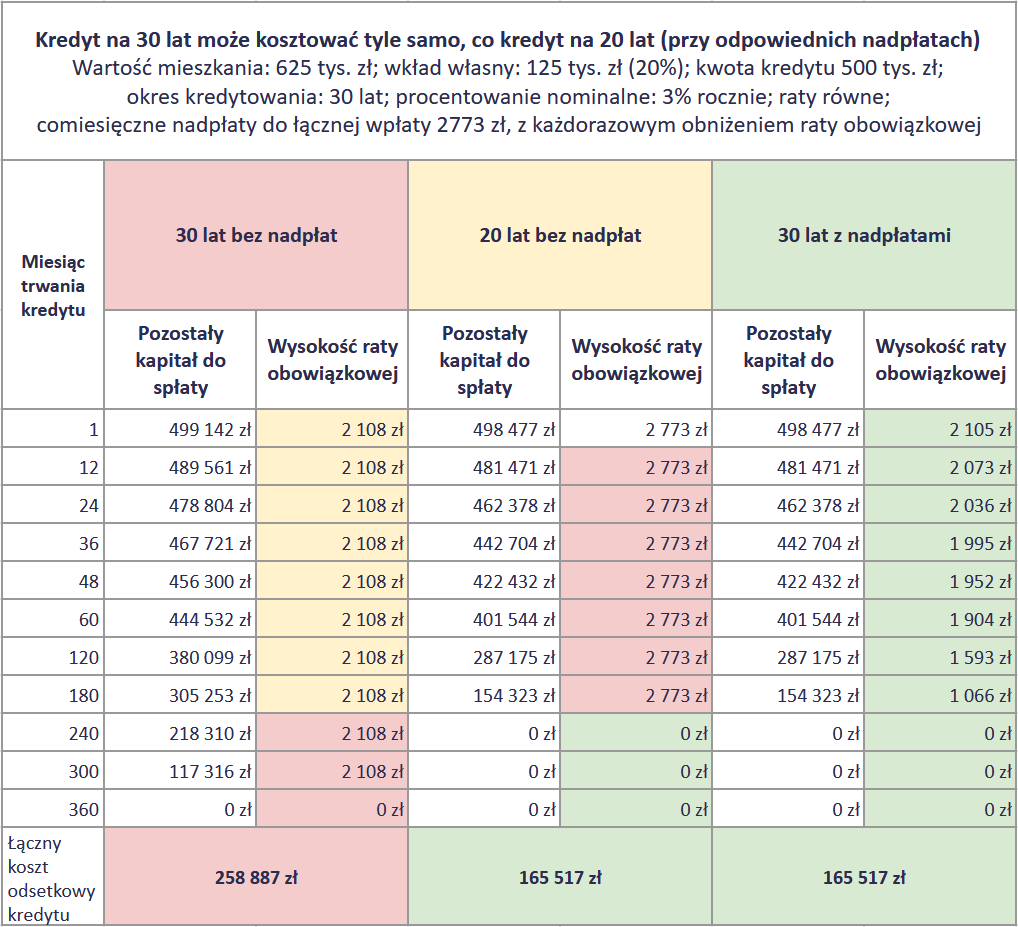
Najważniejsze jest w tej symulacji to, że w kredycie 20-letnim (strategia B) i 30-letnim z nadpłatami (strategia C) kapitał kredytu zmniejsza się w identyczny sposób. Po 60 miesiącach w obydwu przypadkach byłbym dłużny bankowi około 401,5 tys. zł, ale tylko w scenariuszu 20 lat bez nadpłat miałbym obowiązkową ratę w wysokości 2773 zł. Przy kredycie na 30 lat z nadpłatami obniżającymi ratę musiałbym wpłacać do banku tylko 1904 złote miesięcznie, czyli o prawie 900 złotych mniej w skali miesiąca, bo tyle wynosiłaby moja obowiązkowa rata kredytu.
Co ciekawe, zarówno w drugiej, jak i w trzeciej strategii kredyty zostają w całości spłacone po 20 latach, a łączne odsetki wynoszą tyle samo, czyli około 165,5 tys. zł. Jest to oczywiście teoretyczny model, ale przy odpowiednich zaokrągleniach i bez dodatkowych opłat za nadpłacanie kredytu, tak właśnie kończą się dwie symulacje. Dzieje się tak, bo każdego miesiąca bank nalicza odsetki od aktualnego zadłużenia. Jeśli saldo na początku miesiąca, oprocentowanie i łączna wpłata są identyczne, saldo na koniec miesiąca również będzie identyczne. Taki sam stan konta po pierwszej spłacie oznacza taki sam po drugiej, trzeciej i kolejnych – aż do całkowitego spłacenia długu.
W tabeli widać również, dlaczego taki wynik jest możliwy: salda wariantów 20-letniego i 30-letniego z nadpłatami są równe po każdym pokazanym miesiącu do spłaty. Różni się tylko rata obowiązkowa. Po 60. miesiącu w wariancie 30-letnim z nadpłatami wynosi ona około 1904 zł, podczas gdy przy umowie 20-letniej nadal trzeba płacić 2773 zł. Z czasem ta różnica się pogłębia, bo po 15 latach trwania kredytu w wariancie 2. (20 lat) dalej obowiązkowo płacimy 2773 zł miesięcznie, a w wariancie 3. (30 lat z nadpłatami) musimy płacić już tylko 1066 zł miesięcznie, bo tyle wynosi obowiązkowa część naszej raty kredytu.
Jednym z najważniejszych i najczęściej nierozumianych faktów o kredytach hipotecznych jest to, że termin zapisany w umowie wyznacza minimalne wymagane tempo spłaty, ale nie przesądza o rzeczywistym tempie spłat. Stwierdzenie, że 30-letni kredyt z definicji oznacza więcej odsetek, jest więc niepełne. Więcej kosztuje jego spłacanie przez 30 lat, a nie sam fakt podpisania umowy na taki okres. Można przecież zaciągnąć kredyt na 30 lat i spłacić go o wiele wcześniej, co zresztą zrobił sam Marcin, co przyznaje we wpisie o nadpłacaniu kredytów na swoim blogu, spłacając kredyt na 30 lat w około 10 lat.
W pierwszym przykładzie przyjąłem nieosiągalne obecnie w Polsce stałe oprocentowanie wynoszące 3% przez cały 20- lub 30-letni okres kredytowania (i nie chodzi o stawkę, tylko o oprocentowanie stałe przez cały okres). Zmienię teraz założenia, przyjmując, że bierzemy kredyt na zmiennym oprocentowaniu wynoszącym początkowo 3% rocznie i rosnącym do 8% rocznie po 3 latach trwania kredytu. Jeśli wydaje Ci się to nierzeczywiste, to mniej więcej w ten sposób rosło oprocentowanie polskich kredytów hipotecznych między grudniem 2020 a grudniem 2023 roku. Sposób wzrostu będzie nierzeczywisty, bo skokowy z 3% do 8% (w ten sposób na ogół nie rosną stopy procentowe warunkujące koszty kredytów hipotecznych), ale to uproszczone założenie na potrzeby przykładu.
Jeśli przy takim samym koszcie można mieć niższą ratę obowiązkową, to dlaczego rezygnować z tej możliwości, narzucając sobie wyższą kwotę obowiązkowej spłaty miesięcznej? Dla mnie właśnie tutaj, czyli w elastyczności, leży największa korzyść z podpisania dłuższej umowy kredytowej z bankiem. Ten scenariusz to stress-test dla budżetu domowego. Mamy 3 osoby:
- jedna zaciąga kredyt na 20 lat,
- druga zaciąga kredyt na 30 lat,
- trzecia zaciąga kredyt na 35 lat.
Wszystkie trzy osoby przez pierwsze trzy lata trwania kredytu wpłacają do banku dokładnie po 2773 zł miesięcznie. W przypadku kredytu 20-letniego jest to rata obowiązkowa, a w przypadku kredytów na 30 i 35 lat – niższa rata obowiązkowa powiększona o dobrowolne nadpłaty. Dzięki temu wszystkie trzy osoby spłacają kapitał w identycznym tempie i po 36 miesiącach mają dokładnie takie samo zadłużenie wynoszące około 442,7 tys. zł. Zapłaciły dotychczas tyle samo odsetek i spłaciły dokładnie tyle samo kapitału swoich kredytów.
Po trzech latach oprocentowanie rośnie z 3% do 8% i bank przelicza harmonogramy spłat. Nowa obowiązkowa rata kredytu 20-letniego wynosi 3977 zł miesięcznie, podczas gdy w kredycie 30-letnim z dotychczasowymi nadpłatami jest to 3339 zł, a w 35-letnim – 3201 zł miesięcznie. Zobaczmy, jak zmieniły się raty obowiązkowe, pamiętając, że przed podwyżką wszyscy faktycznie wpłacali do banku taką samą kwotę.
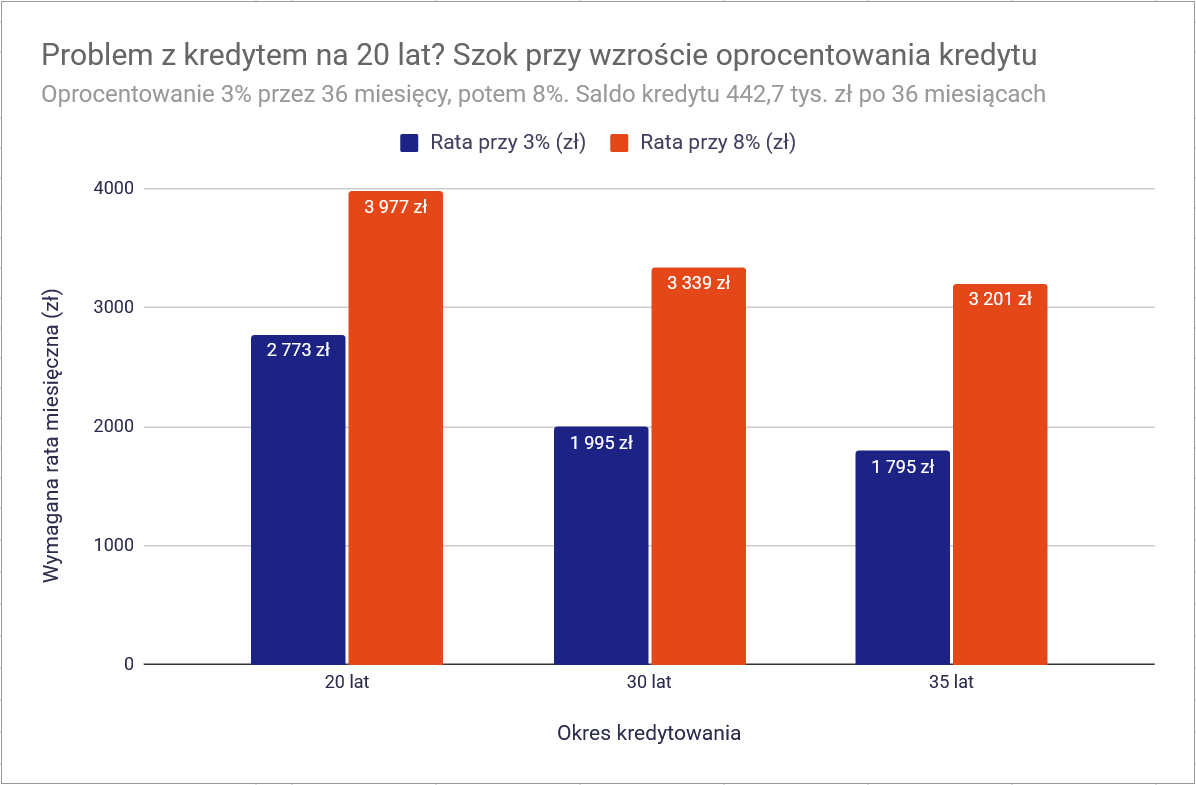
Na pierwszy rzut oka może się wydawać, że dłuższy kredyt gorzej znosi wzrost oprocentowania. W końcu rata obowiązkowa kredytu 20-letniego wzrosła z 2773 zł do 3977 zł, czyli o 1204 zł, podczas gdy rata kredytu 30-letniego wzrosła z 1995 zł do 3339 zł, czyli aż o 1344 zł. W przypadku kredytu 35-letniego wzrost wynosi nawet 1406 zł – z 1795 zł do 3201 zł. Ale wzrost raty obowiązkowej to nie to samo co wzrost faktycznego obciążenia domowego budżetu. Przypomnę, że przez poprzednie trzy lata wszystkie trzy osoby rzeczywiście wpłacały do banku po 2773 zł miesięcznie, ponieważ posiadacze dłuższych kredytów dobrowolnie nadpłacali różnicę.
Dlatego po podwyżce oprocentowania kredytobiorca z umową 20-letnią musi znaleźć w swoim budżecie dodatkowe 1204 zł miesięcznie, aby zapłacić nową ratę obowiązkową. Posiadacz kredytu 30-letniego potrzebuje dodatkowych 566 zł, a posiadacz kredytu 35-letniego zaledwie 428 zł. Różnica między obowiązkowymi ratami kredytu 20-letniego i 30-letniego wynosi więc około 637 zł miesięcznie (przed zaokrągleniem). Co najważniejsze, nie wynika ona z odmiennego zadłużenia ani z mniejszych wpłat w poprzednich latach. Wszystkie trzy osoby spłacały dotychczas identyczne kwoty i mają dokładnie taki sam kapitał pozostały do spłaty. Jedyną istotną różnicą jest liczba miesięcy pozostałych do końca umowy kredytowej.
Dłuższy kredyt nie chroni przed podwyżką stóp procentowych, ale pozwala utrzymać niższe obowiązkowe zobowiązanie wobec banku przy identycznym zadłużeniu. To właśnie ta elastyczność, a nie mniejszy wzrost samej raty obowiązkowej, stanowi jego przewagę w trudniejszym okresie.
Wniosek jest prosty: dłuższy okres kredytowania w umowie to mniejsze ryzyko wzrostu raty obowiązkowej do niekomfortowych lub wręcz nieakceptowalnych dla nas poziomów. A skoro już przy tym jesteśmy, to wróćmy na chwilę do wspomnianej wcześniej reguły 30/20/20.
Paradoks sztywnej reguły 30/20/20 polega na tym, że jej jeden element (20 lat kredytu) może sprawić, że złamiemy inny z jej warunków (rata to maksymalnie 30% dochodu). Jeśli zaciągnęliśmy kredyt na 20 lat (zamiast na 30 lat), a oprocentowanie naszego kredytu dynamicznie wzrośnie, to bardzo łatwo będzie nam przekroczyć limit dotyczący tego, że rata kredytu nie powinna stanowić więcej niż 30% naszego dochodu. Oczywiście jestem świadomy, że reguła ta dotyczy momentu zaciągania kredytu, a nie tego, co dzieje się później, ale i tak chciałem podkreślić ten paradoks.
Weźmy dwa gospodarstwa domowe zarabiające po 12 000 zł netto miesięcznie (dla uproszczenia ich zarobki nie zmieniają się w czasie symulacji). Jedno gospodarstwo zaciąga kredyt na 20 lat, a drugie na 30 lat, przez 3 lata nadpłacając kredyt tak, by spłata kapitału następowała w takim tempie, jak gdyby wzięli kredyt na 20 lat. Obydwa kredyty po trzech latach nadal mają to samo saldo 442,7 tys. zł.
Sprawdzę teraz, jaki procent tych dochodów pochłaniałaby obowiązkowa rata kredytu przy różnych poziomach oprocentowania kredytów. Przy oprocentowaniu 8% rata kredytu 20-letniego stanowi 33,1% dochodów, a rata 30-letniego z wcześniejszymi nadpłatami 27,8%. Co więcej, granica 30% dla kredytu 20-letniego zostaje przekroczona już przy oprocentowaniu wynoszącym około 6,54% w pierwszym przypadku, ale dopiero przy około 8,86% w drugim.
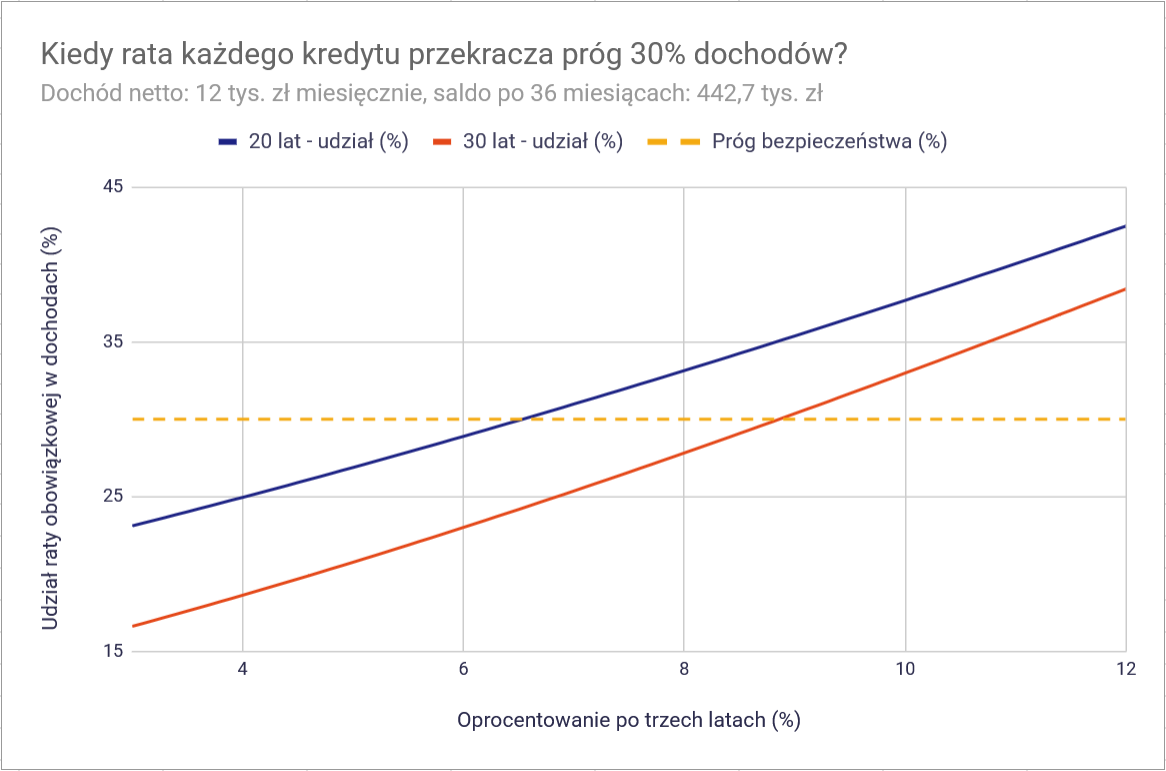
Pokazuje to ciekawy paradoks reguły 30/20/20, w której jedna jej część zaleca możliwie bezpieczny udział raty w dochodach, a druga ogranicza okres kredytowania do 20 lat. W moim podejściu do kredytów hipotecznych, więc w scenariuszu kredytu 30-letniego i regularnych nadpłat ze zmniejszeniem raty kredytu, to właśnie dłuższa umowa pozwala utrzymać ratę poniżej rekomendowanych 30% przy znacznie silniejszym wzroście oprocentowania i pomimo identycznego zadłużenia.
Nie jest to dowód, że Marcin sam sobie przeczy z regułą 30/20/20 i nie oskarżam go o to. Granica 30% jest uproszczoną wskazówką na moment podejmowania decyzji (zaciągania kredytu), a nie gwarancją na całe życie kredytu. Dochody mogą też rosnąć lub spadać. Moja symulacja pokazuje jednak, że sztywne 20 lat nie zawsze wzmacnia bezpieczeństwo mierzone innym kryterium tej samej reguły. Nie oznacza to, że długi kredyt chroni przed podwyżką stóp. W moim przykładzie rata 30-letnia po wzroście oprocentowania nadal przekracza wcześniejszą wpłatę 2773 zł. Oznacza to natomiast, że przy tej samej sytuacji majątkowej bank wymaga od jego posiadacza mniej niż od osoby związanej krótszą umową.
W praktyce równie ważny może być nie WIBOR ani inny wskaźnik referencyjny, lecz zmiana, a w szczególności obniżka dochodów. Utrata pracy, przestój w działalności, urlop rodzicielski, choroba czy kosztowny remont mogą sprawić, że przejściowo będziesz chciał przestać nadpłacać swój kredyt hipoteczny. Posiadacz kredytu 30-letniego może po prostu ograniczyć dobrowolną część wpłaty, pozostając terminowym dłużnikiem. Ktoś, kto podpisał 20-letnią umowę kredytową nie ma analogicznego prawa do obniżenia wymaganej raty. Dłuższy okres trwania kredytu w umowie daje elastyczność przyszłych przepływów pieniężnych, która jest kluczowa w świadomym zarządzaniu własnymi finansami.
Załóżmy, że wybieramy długi okres kredytowania i konsekwentnie dążymy do spłaty w 20 lat. Co zrobić po kolejnej nadpłacie: skrócić okres kredytu czy zmniejszyć ratę obowiązkową? Ten temat już kiedyś poruszyłem na blogu, więc polecam przeczytać „Czy warto nadpłacać kredyt hipoteczny? Kiedy i jak nadpłacać?„, w którym (wbrew powszechnemu polecaniu nadpłat ze skróceniem okresu kredytowania) polecałem nadpłacanie ze zmniejszeniem rat z późniejszym dalszym nadpłacaniem różnicą między hipotetyczną początkową ratą kredytu a obniżoną ratą po nadpłacie. W takim wariancie łączny koszt kredytu wyjdzie dokładnie tak samo, jak przy nadpłacaniu ze skróceniem okresu kredytowania, a my zachowamy elastyczność, nie kręcąc na siebie bicza i na siłę zwiększając obowiązkową ratę miesięczną naszego kredytu.
Wielu twórców internetowych od lat namawia do nadpłacania ze skróceniem okresu kredytowania, które pozwala oszczędzić więcej odsetek. Jest to prawda tylko w jednym, konkretnym porównaniu: gdy po nadpłacie w jednym wariancie utrzymujemy wysoką ratę, a w drugim obniżamy ją i wydajemy uwolnione pieniądze na coś innego (czyli już dalej nie nadpłacamy naszego kredytu w ogóle). Wtedy w pierwszym wariancie po prostu spłacamy kapitał szybciej.
Ale jeśli uczciwie porównamy takie same rzeczywiste wpłaty i w naszym przykładzie po każdym obniżeniu raty wciąż przelewamy do banku łącznie 2773 zł, a różnicę traktujemy jako kolejną nadpłatę, to saldo kredytu do spłaty maleje dokładnie w tym samym tempie. Nie ma dodatkowego kosztu odsetek tylko dlatego, że obniżyliśmy ratę harmonogramową, zamiast formalnie skrócić okres kredytu.
W tym wariancie kredyt kosztuje łącznie tyle samo, ale coraz mniejsza część comiesięcznej wpłaty jest przymusowa. W moim modelu kredytu na 30 lat z regularną spłatą 2773 zł średnia miesięczna rata obowiązkowa w pierwszym roku to około 2092 zł, a dobrowolna nadpłata 681 zł. W dziesiątym roku wartości te wynoszą odpowiednio 1634 zł i 1139 zł. W piętnastym – 1139 zł i 1634 zł miesięcznie. Słowem: po piętnastu latach większość naszej raty kredytu jest opcjonalna i w razie potrzeby możemy z niej rezygnować. Osoba, która zaciągnęła kredyt na 20 lat i nie nadpłaca kredytu, w każdym miesiącu płacąc tyle, co my, nie ma tego komfortu i całe 2773 zł musi co miesiąc płacić.
Na wykresie przedstawiłem, jaka część kredytu na 30 lat przy regularnym nadpłacaniu ze zmniejszeniem raty kredytu jest opcjonalna w każdym roku spłacania kredytu. Zobacz, jak z czasem zyskujesz jeszcze większy komfort i jeszcze większą elastyczność spłat:
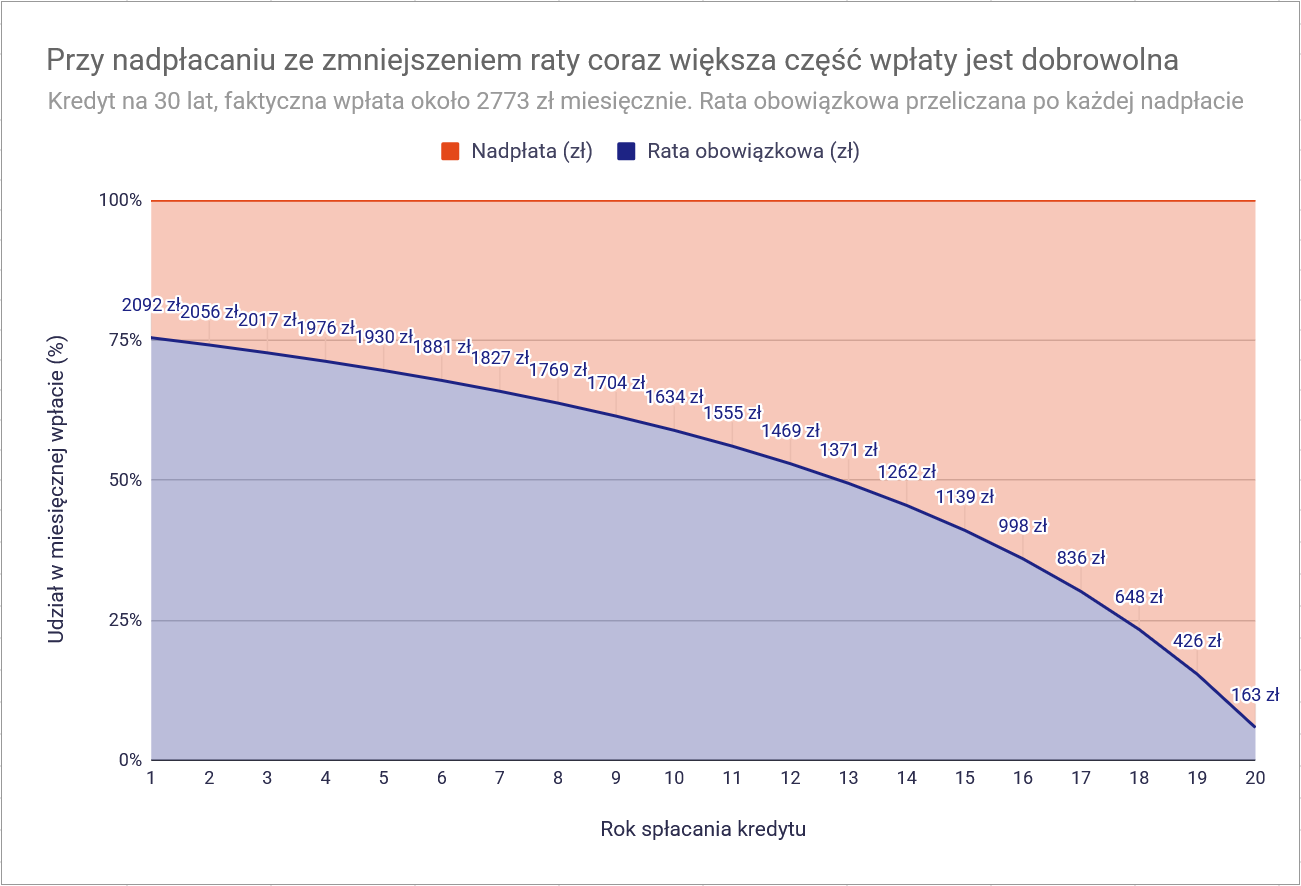
Na początku spłacania i nadpłacania kredytu większość comiesięcznej spłaty kredytu jest zobowiązaniem wynikającym z umowy. Wraz z upływem lat coraz większą częścią spłaty sam zarządzasz, mogąc z niej w razie potrzeby zrezygnować. Możesz nadal spłacać kredyt równie szybko, ale jeśli życie wymusi przerwę, nie musisz od razu prosić banku o zmianę warunków. Oczywiście sprawi to, że łączne koszty kredytu wzrosną (chyba że później nadrobisz, nadpłacając jeszcze więcej), ale daje komfort w trudnych sytuacjach finansowych.
Nie wiem, jak Ty, ale ja uwielbiam mieć wybór (stąd moje zamiłowanie do tematyki wolności finansowej) i w tym przypadku kredyt na 30 lat i nadpłaty ze zmniejszeniem raty dają mi o wiele większą swobodę niż kredyt na 20 lat lub ewentualny kredyt na 30 lat z nadpłatami skracającymi okres kredytowania. Niezależnie od poziomu zamożności, jeśli jesteś świadomy życiowo i finansowo, to wiesz, że elastyczność jest w finansach kluczowa. Moja metoda daje o wiele więcej elastyczności niż sztywne trzymanie się 30/20/20 i nadpłat ze skróceniem okresu kredytowania.