Spłacanie kredytu jest w pewnym sensie podobne do lokaty lub obligacji, bo kredyt ma swój „nominał”, czyli pożyczony kapitał oraz swoje oprocentowanie, które dla większości kredytów w Polsce jest zmienne i oparte na jednej ze stóp procentowych WIBOR. Jedyną różnicą jest to, że w przypadku lokat i obligacji odsetki otrzymujemy my, a w przypadku kredytów hipotecznych odsetki otrzymuje bank, który udzielił nam pożyczki. Jednak z perspektywy konsumenta nadpłacanie kredytu jest matematycznie podobne do zakupu obligacji lub oszczędzania na lokacie, lub koncie oszczędnościowym, ponieważ zmniejsza ono nasze przyszłe obciążenia odsetkowe. Dla przykładu:
- Jeśli pożyczyłeś od banku 500 tys. złotych na stałym oprocentowaniu wynoszącym 5% rocznie, to na początku odsetki wyniosą 25 tys. złotych, czyli 2,08 tys. złotych miesięcznie.
- Jeśli od razu nadpłacisz ten kredyt kwotą 100 tys. zł, decydując się na pomniejszenie wysokości raty, to kredyt wyniesie 400 tys. zł, roczne odsetki 20 tys. zł, czyli 1,67 tys. zł miesięcznie.
- W pierwszym miesiącu oszczędność na samych odsetkach wyniesie około 417 zł, czyli 100 000 zł × 5% / 12. O tyle niższe odsetki nie oznaczają identycznego obniżenia całej raty, która zawiera również spłatę kapitału.
Pierwsza miesięczna korzyść odsetkowa jest więc podobna do uzyskania około 417 zł odsetek netto z inwestycji.
Aby z lokaty otrzymać podobną kwotę netto, jej odsetki brutto musiałyby być wyższe, bo bank potrąci od nich podatek. Inwestowanie w Polsce od lat trapi słynny podatek Belki, który dotyczy otrzymywanych przez inwestora dywidend i odsetek. Jeśli nie słyszałeś o podatku Belki, to jest to podatek ryczałtowy o stawce 19% przychodu z między innymi:
- odsetek z lokat,
- odsetek z obligacji,
- dywidend ze spółek (a więc z posiadanych akcji spółek).
Podatek Belki sprawia, że jeśli inwestujesz na koncie opodatkowanym, czyli poza IKE, IKZE, OIPE, PPE, PPK (kontami III filaru emerytalnego), to każde otrzymane 50 zł odsetek zostanie obniżone o 19%, co sprawi, że w praktyce tych odsetek otrzymasz 40,5 złotego. Nadpłacanie kredytu hipotecznego jest więc dobrą „inwestycją”, ponieważ pozwala obniżyć miesięczne koszty kredytu, które są jak odsetki, tylko bez podatku Belki.
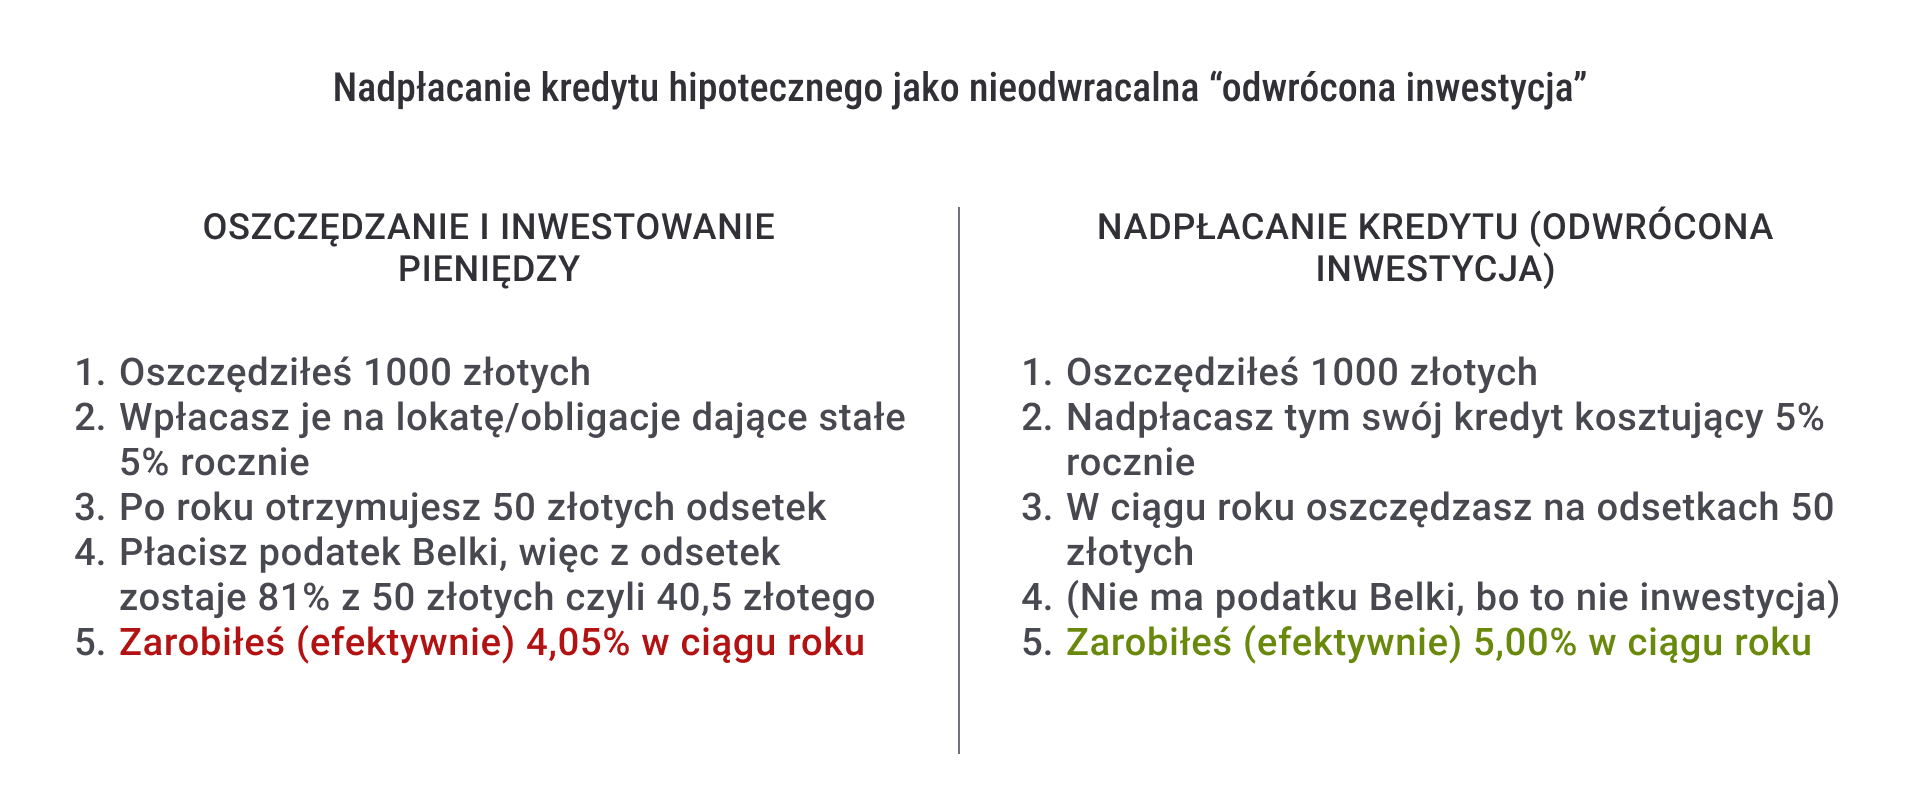
Inwestowane środki mają więc trudną misję, jaką jest pobicie nie tylko kosztów kredytu, ale także zrobienie tego przy podatku Belki/podatku giełdowym, które o 19% obniżą zysk z inwestycji. Mam nadzieję, że rozumiesz teraz, co miałem na myśli, pisząc, że nadpłacanie kredytu przypomina inwestycję w obligacje w tym sensie, że obniżenie raty kredytu działa trochę jak otrzymywanie odsetek z obligacji (lub lokaty).
Jeśli Twój kredyt jest oprocentowany na stałe 5% rocznie, to aby inwestycja mogła mu dorównać, to jej stopa zwrotu musi wynieść 6,17% brutto. Analogicznie, jeśli koszt kredytu wynosi 10% rocznie, to inwestycja musi przynieść aż 12,35% zwrotu brutto, aby dorównać korzyści z nadpłacania takiego kredytu ze zmniejszeniem raty. Niby nic odkrywczego, ale zauważyłem, że dość rzadko wspomina się o tym we wpisach o tym, czy warto nadpłacać kredyt hipoteczny.
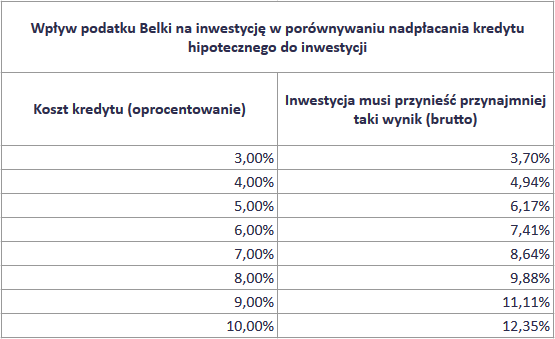
Jak prosto sprawdzić, czy wybrana inwestycja przebije korzyści z nadpłacania naszego kredytu ze zmniejszeniem raty? Wystarczy znaleźć obecne oprocentowanie kredytu, zrozumieć, jakie jest oprocentowanie lokaty lub obligacji oraz pomnożyć to drugie razy 81% (0,81). Porównując te dwie liczby prosto sprawdzisz, czy inwestycja będzie bardziej opłacalna od nadpłacania kredytu. Sprawdźmy, kiedy warto nadpłacać kredyt hipoteczny, a kiedy lepiej tego nie robić.
Na poniższym wykresie zestawiam oprocentowanie kredytu o zmiennej stopie z oprocentowaniem lokat oraz pierwszego roku nowych emisji EDO. To porównanie bieżących stawek, a nie pełnych wyników wieloletniego oszczędzania w obligacjach indeksowanych inflacją. Wynika to z faktu, że kredyty są oprocentowane wyżej od lokat, bo na tej różnicy (marży kredytu) zarabiają banki. Oto porównanie typowych kosztów kredytu w skali roku do oprocentowania brutto lokat oraz obligacji 10-letnich EDO w pierwszym roku oszczędzania dla okresu 01.2005 – 05.2024:
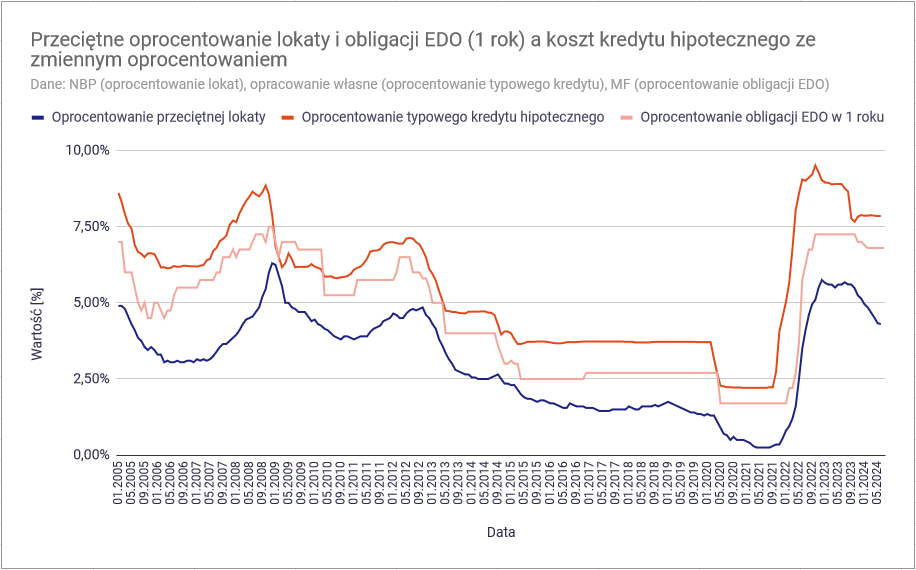
W tym zestawieniu koszt kredytu o zmiennej stopie zazwyczaj przewyższał pokazane oprocentowanie lokat i pierwszego roku EDO. Korekta stawek o podatek pokazuje skalę tej różnicy, ale nie dowodzi, że nadpłata zawsze wygrywała z całym cyklem inwestycji w EDO, których późniejsze oprocentowanie zależy od inflacji.
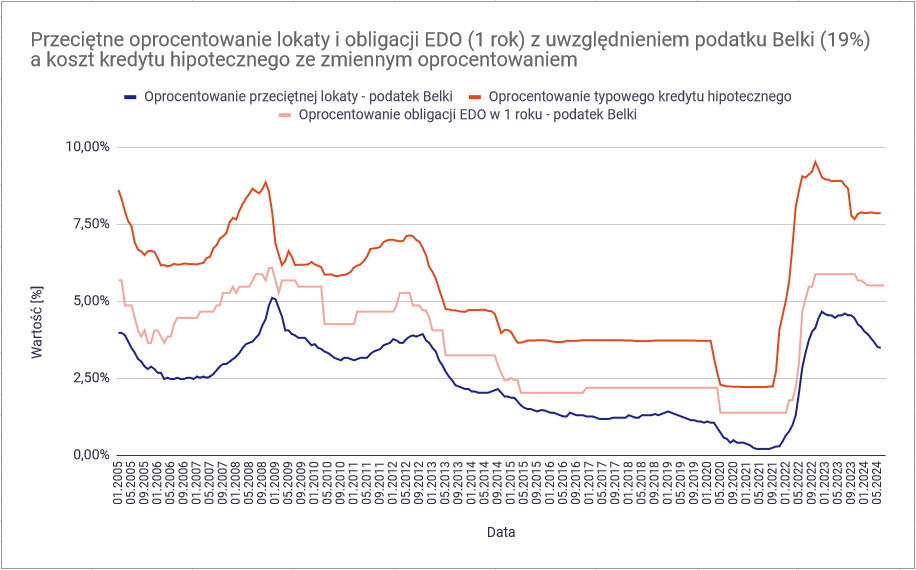
Dlaczego zatem napisałem na początku, że nadpłacanie kredytu nie zawsze ma sens? Z prostego powodu! Od kilku lat w Polsce coraz popularniejsze są kredyty hipoteczne z (czasowo) stałym oprocentowaniem, które zazwyczaj ustala się na pierwsze 5 lat trwania kredytu. Może się więc zdarzyć, że nadpłacanie naszego kredytu będzie się wiązało ze znacznie mniejszym zyskiem z inwestycji niż potencjalna inwestycja w obligacje lub nawet oszczędzanie na lokacie.
Jeśli chcesz porównać nadpłatę z obligacjami, najpierw sprawdź, kiedy zmienia się ich oprocentowanie, kiedy naliczany jest podatek i ile kosztuje wcześniejszy wykup. Te mechanizmy wyjaśniam w poradniku „Jak działają obligacje skarbowe i dlaczego są lepsze od lokat?”.
Załóżmy, że należysz do szczęśliwców, którzy w 2021 roku zdecydowali się na podpisanie umowy kredytu hipotecznego ze stałym oprocentowaniem wynoszącym 4% rocznie przez kolejne 5 lat. Jeśli w tym czasie nadpłacałbyś co miesiąc swój kredyt, to zarobiłbyś na tym znacznie mniej niż na:
- inwestycji w obligacje indeksowane inflacją,
- oszczędzaniu na typowej lokacie.
Aby się o tym przekonać, wystarczy spojrzeć na wykres inflacji i oprocentowania obligacji EDO (brutto) w 1. roku dla tego okresu:

Nadpłacanie kredytu o koszcie 4% rocznie ze zmniejszeniem raty jest równorzędne inwestycji o stopie zwrotu 4,94% brutto rocznie. W latach 2022 – 2024 zarówno przeciętna lokata, jak i obligacje indeksowane inflacją mogłyby spokojnie zarobić więcej niż kredytobiorca, który nadpłacałby kredyt o tak niskim koszcie. Niskim, bo 4% to znacznie mniej niż 8-9%, które w tym okresie płacili kredytobiorcy decydujący się na zmienne oprocentowanie kredytów. Powyższe dotyczy osób, którym kredyt nie „ciąży mentalnie” i które chcą na chłodno policzyć korzyść z nadpłacania swojego kredytu.
Należy także pamiętać o tym, że nadpłacanie kredytu jest na ogół nieodwracalne i gdy podejmiemy decyzję o przeznaczeniu np. 10 tysięcy złotych na nadpłatę, to bezpowrotnie tracimy możliwość zrobienia czegoś innego z tymi środkami. Niektórzy widzą nadpłacanie jako metodę na zwiększenie bezpieczeństwa finansowego, ale pamiętaj, że przeznaczone na nadpłatę środki bezpowrotnie „znikną” z Twojego portfela i w razie problemów z dochodami potencjalnie nie będziesz miał nawet z czego dalej spłacać tego kredytu. Z tego właśnie powodu polecam umiarkowane nadpłacanie kredytu wraz z równoległym budowaniem portfela inwestycyjnego, co opisałem we wpisie „Nadpłata kredytu hipotecznego czy inwestowanie pieniędzy?„, który serdecznie polecam, bo znacznie głębiej dotyka zagadnienia nadpłacania wobec inwestowania. Dlatego też przed przeznaczeniem większej części oszczędności na nadpłatę kredytu warto zastanowić się, ile łatwo dostępnych środków powinno pozostać w Twoim majątku na nieprzewidziane wydatki. Moje podejście do tego zagadnienia, w tym do łączenia bezpiecznej części majątku z resztą portfela, opisałem w artykule „Cała prawda o poduszce finansowej”.
Powiedzmy, że Twój kredyt ma wysoki koszt i chcesz go nadpłacić. Prawdopodobnie wiesz, że można to zrobić na dwa sposoby, ale w internecie na ogół sugeruje się wybieranie jednego z nich. Pozwól, że podzielę się moimi przemyśleniami na temat sposobów nadpłacania kredytów hipotecznych.
Nadpłacanie kredytu ze skróceniem okresu kredytowania przy najprostszych możliwych obliczeniach będzie po prostu bardziej opłacalne od nadpłacania ze zmniejszeniem raty kredytu. Oczywiście nie jest tak zawsze, co wyjaśnię w kolejnych akapitach, ale zacznijmy od uproszczonego przykładu, w którym pożyczamy 400 000 PLN ze stałym oprocentowaniem 5% na okres 30 lat i po roku decydujemy się na nadpłatę kwotą 50 000 złotych. Będzie to miało następujący efekt na łącznym koszcie odsetkowym naszego kredytu:
- jeśli zdecydujemy się na nadpłatę ze skróceniem okresu kredytowania, to łączny koszt (odsetki) tego kredytu obniży się o prawie 35% (z blisko 370 000 PLN do 243 000 PLN),
- jeśli zdecydujemy się na nadpłatę z obniżeniem raty, to łączny koszt (odsetki) tego kredytu obniży się jedynie o 12% (z blisko 370 000 PLN do 327 000 PLN).
Oczywiście obydwa warianty dadzą nam korzyść wobec scenariusza bez żadnego nadpłacania, ale skrócenie okresu kredytowania będzie tu długoterminowo korzystniejsze.

Dlaczego w takim prostym scenariuszu wygrywa skrócenie okresu kredytowania? Dlatego, że nie obniżając raty, od pierwszego dnia po nadpłacie spłacamy więcej pożyczonego kapitału niż w przypadku pozostawienia niezmiennego okresu kredytowania i obniżenia raty. Wystarczy sprawdzić, jak zmienia się wysokość raty kapitałowej po dokonaniu każdego z rodzajów nadpłaty wobec nienadpłacania kredytu wcale:
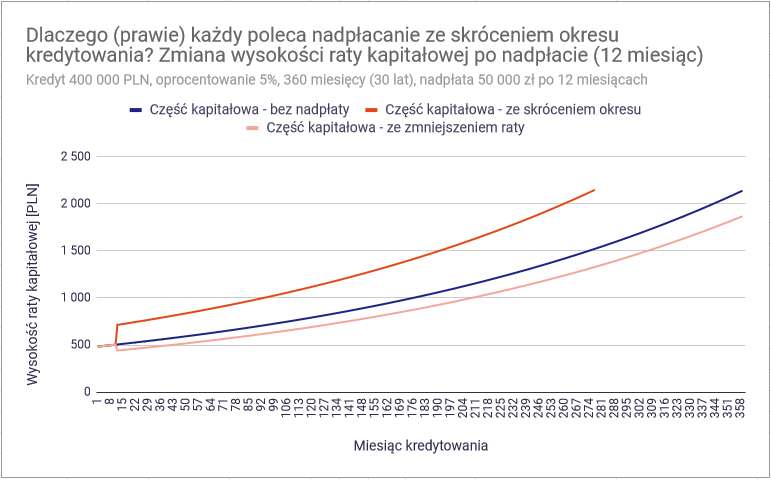
W przypadku skrócenia okresu kredytowania rata pozostaje na tym samym poziomie, ale krótszy pozostały czas kredytowania znacznie zwiększa kapitał, który płacimy w pozostałych miesiącach i latach trwania kredytu. Jak się pewnie domyślasz – im szybciej spłacamy kapitał, tym mniejsze w efekcie odsetki od tego kapitału zapłacimy. W przypadku nadpłaty ze zmniejszeniem raty jest odwrotnie, bo (paradoksalnie) wraz ze zmniejszeniem łącznej przyszłej miesięcznej raty kredytu, zmniejsza ona też część kapitałową raty, sprawiając, że wolniej niż dotychczas spłacamy pozostały kapitał kredytu (ale jako że jest go mniej, to i tak oszczędzamy na odsetkach).
Jednak to, o czym się mówi trochę mniej to wady nadpłacenia ze skróceniem okresu kredytowania, na których opisie chciałbym się także skupić.
Twórcy, którzy bez wyjątku sugerują nadpłacanie kredytu hipotecznego ze skróceniem okresu kredytowania, kompletnie ignorują argument bezpieczeństwa finansowego swoich odbiorców. Co z tego, że łączne koszty kredytu będą w przypadku pomniejszenia raty wyższe, jeśli jego miesięczne obciążenie będzie dzięki niższej racie niższe, co zwiększy bezpieczeństwo finansowe kredytobiorcy? Zgodzę się jednak, że dla osób bez jakiejkolwiek dyscypliny finansowej, czyli tych, które nie oszczędzają i nie inwestują „ukręcenie bicza” w postaci skrócenia okresu kredytowania, ale pozostawienia raty na równie wysokim poziomie może być jedyną skuteczną formą inwestowania.
Jeśli jednak należysz do osób bardziej świadomych finansowo, generujesz nadwyżki i zastanawiasz się nad nadpłatą kredytu, nie chcąc ukręcać na siebie samego bicza w postaci niezmiennie wysokiej raty, to powinieneś rozważyć opcję nadpłaty ze zmniejszeniem raty kredytu, która przecież zwalnia miesięcznie pewne środki, z którymi możesz zrobić, co chcesz, np. zainwestować lub dalej nadpłacać kredyt. Właśnie to uważam za największą zaletę nadpłacania kredytu hipotecznego z obniżeniem wysokości raty – daje ona wolność wyboru co do tego, co zrobimy z oszczędzonymi tak w skali miesiąca pieniędzmi (to właśnie ona przypomina odwróconą inwestycję w obligacje).
Jeśli część uwolnionych środków chcesz inwestować długoterminowo, zamiast przeznaczać je na kolejne nadpłaty, przykłady nieskomplikowanych portfeli znajdziesz we wpisie „Proste inwestowanie pasywne – najlepsze portfele dla zabieganych”.
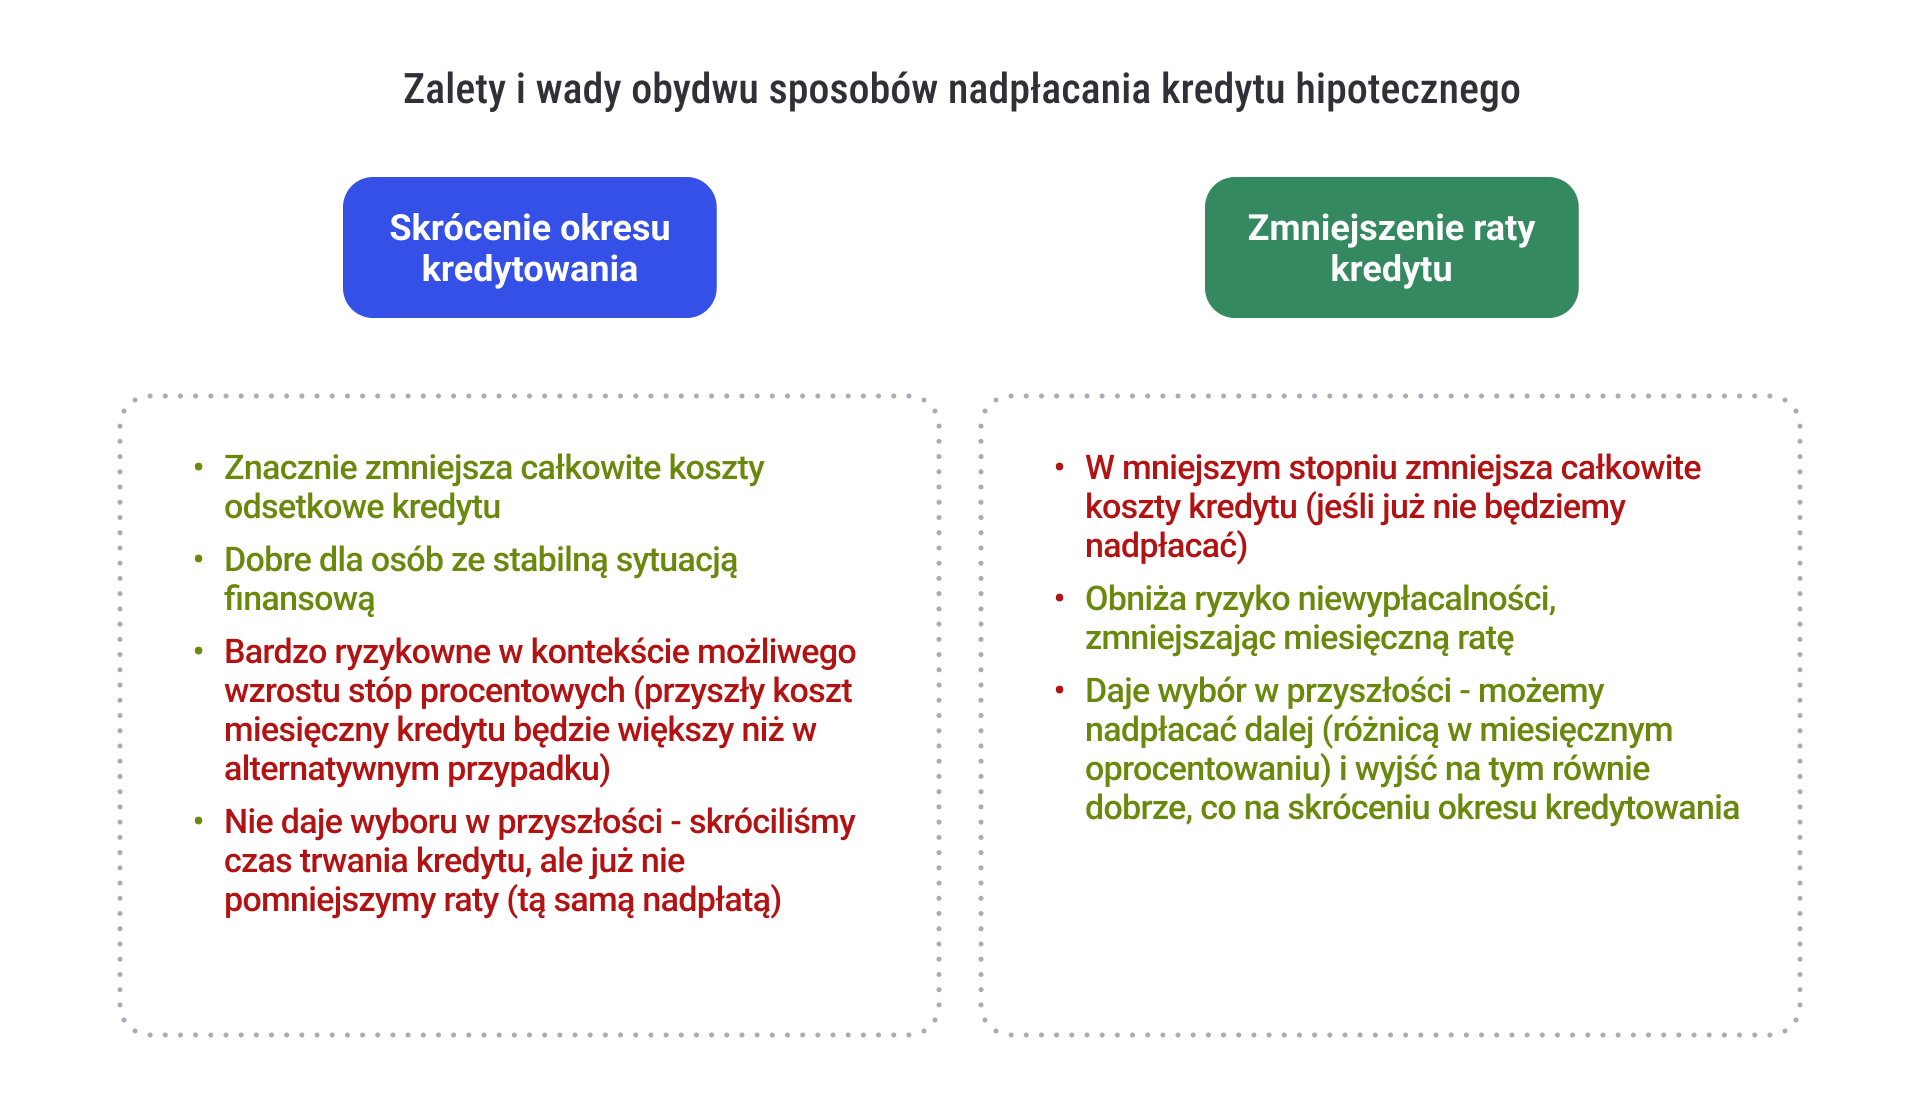
W zarządzaniu finansami na ogół preferuję opcje, które zostawiają mi w przyszłości wybór. Jeśli nie jesteś tego świadomy, to pokażę Ci teraz, że nadpłacanie kredytu ze zmniejszeniem raty może być tak samo opłacalne, jak nadpłacanie ze skróceniem okresu kredytowania, co może wywrócić do góry nogami Twoje podejście do nadpłacania kredytu hipotecznego.
Algorytm rekurencyjnego nadpłacania kredytu działa bardzo prosto: po pierwszej nadpłacie w każdym kolejnym miesiącu uzupełniasz aktualną obniżoną ratę nadpłatą do wysokości raty sprzed pierwszej nadpłaty. Powtarzasz to aż do spłaty kredytu. Łączna miesięczna wpłata pozostaje więc taka sama jak przy skróceniu okresu, o ile pominiemy opłaty i różnice terminów księgowania.

To, co jest dość nieintuicyjne dla osób, które nie rozumieją tej koncepcji, to fakt, że w ten sposób spłacasz kapitał kredytu równie szybko, co skracając okres kredytowania, więc łączne koszty kredytu pozostają tak samo niskie, jak w przypadku nadpłacenia kredytu ze skróceniem okresu kredytowania. Jeśli dalej nie rozumiesz tego procesu, to na spokojnie prześledź 3 procesy zawarte w poniższej tabeli:
 Aby tego dokonać, wystarczy policzyć, jaką korzyść na obniżaniu raty każdorazowo odnieśliśmy i taką samą kwotą nadpłacić kredyt w kolejnym miesiącu. Atrakcyjność tego rozwiązania pokazują też obliczenia, w których sprawdzam wysokość raty i pozostałego do spłaty kapitału.
Porównam teraz pozostały kapitał kredytu rozpoczynającego się od 400 tys. PLN, ale nadpłaconego kwotą 50 tys. PLN w 3 wariantach:
- z jednorazową nadpłatą po 12 miesiącach ze skróceniem okresu kredytowania (o około 7 lat),
- z jednorazową nadpłatą i obniżeniem raty z 2150 na 1877 zł miesięcznie,
- z początkową nadpłatą i obniżeniem raty z 2150 na 1877 zł miesięcznie, ale dalszym comiesięcznym nadpłacaniem o różnicę pomiędzy 2150 a bieżącą ratą (na początku jest to około 272 złote).
Najgorszy jest przypadek, w którym wcale nie nadpłacamy kredytu i oczywiście w nim łączne koszty kredytu będą najwyższe. Drugi od końca jest scenariusz jednorazowej nadpłaty ze zmniejszeniem wysokości raty, bo co prawda, oszczędzi on nam trochę środków na odsetkach, ale znacznie mniej (12%) od scenariusza nadpłaty ze skróceniem okresu kredytowania o 7 lat (34,5%). Dlatego właśnie na 2. miejscu jest polecany przez prawie wszystkich ekspertów przypadek nadpłaty ze skróceniem okresu kredytowania, któremu przy tych samych terminach i łącznych wpłatach dorównuje umieszczony przeze mnie na 1. miejscu scenariusz nadpłaty ze zmniejszeniem raty i dalszym nadpłacaniem aktualną różnicą między ratami:

Jestem ciekaw, co myślisz o tym sposobie nadpłacania kredytu i czy nadpłacasz kredyt w ten sposób. Dla mnie (jako świadomego inwestora giełdowego) jest to rozwiązanie bardzo dobre, bo i tak zakładam możliwość dalszego nadpłacania (jeśli koszt kredytu będzie wysoki, patrz 1. część tego wpisu), ale wolę mieć możliwość podjęcia wyboru o nadpłacaniu lub nienadpłacaniu co miesiąc, a nie jednorazowo skrócić okres i na wiele lat zablokować sobie wysoką ratę początkową.