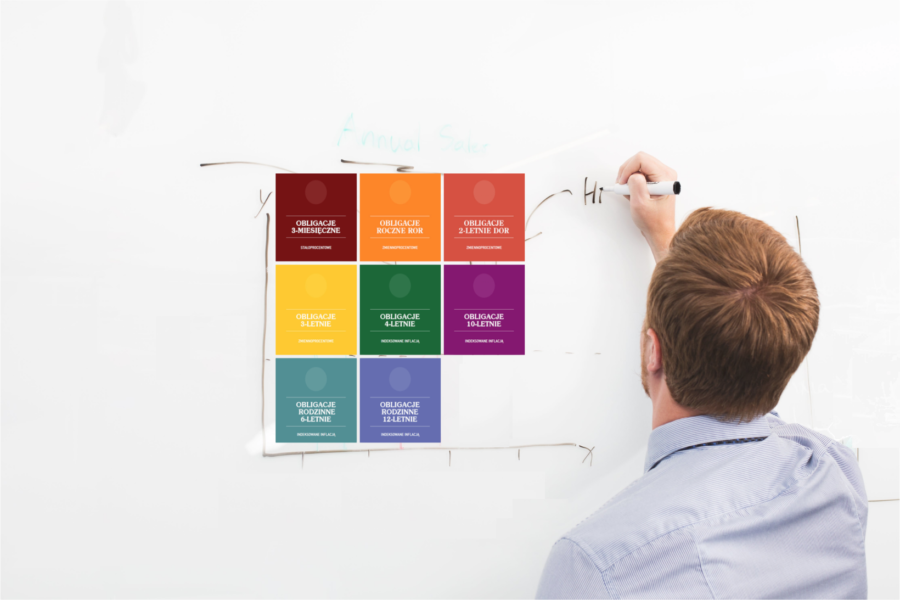
Obligacje stałoprocentowe są najprostsze do pojęcia, ponieważ w momencie zakupu wiesz, jak wysokie będzie ich oprocentowanie w każdym kolejnym okresie odsetkowym. Nie reagują one w żaden sposób na zmiany inflacji oraz stóp procentowych, ale warunki emisji, czyli oprocentowanie w chwili zakupu jest pośrednio zależne od stóp procentowych na PLN. Przykład:
- Emitowane w styczniu 2022 roku obligacje DOS (kiedyś stałoprocentówki były dwuletnie) oferowały oprocentowanie wynoszące tylko 1% rocznie brutto. Stopa referencyjna NBP wynosiła wtedy 2,25%.
- Emitowane w styczniu 2023 roku obligacje TOS (obecnie stałoprocentówki są 3-letnie) oferowały oprocentowanie wynoszące aż 6,85% rocznie. Stopa referencyjna NBP wynosiła wtedy 6,75%.
Oprocentowanie kolejnych emisji zmienia się więc (zwykle z lekkim opóźnieniem) wraz ze zmianami stóp procentowych, ale raz kupiona emisja obligacji pozostaje oprocentowana tak samo przez cały cykl życia, a więc 3 miesiące (obligacje OTS) lub 3 lata (obligacje TOS). Zademonstruję to na przykładzie sytuacji, w której inflacja i stopy procentowe rosną oraz takiej, w której spadają. Zacznijmy od pierwszej sytuacji, w której:
- Pierwszy oszczędzający kupuje za 1000 złotych obligacje 3-miesięczne OTS i po każdym wykupie „roluje” je, kupując nowe dostępne na rynku emisje tych obligacji.
- Drugi oszczędzający kupuje za 1000 złotych obligacje 3-letnie TOS oprocentowane na 1,5% i trzyma je przez cały okres inwestycji.
Na kolejnych wykresach używam umownych założeń: nowe TOS oferują stopę referencyjną NBP powiększoną o 0,50 p.p., a nowe OTS o 0,25 p.p. To konstrukcja symulacji, nie ustawowy wzór oprocentowania tych obligacji. Kupione TOS zachowują stałą stopę. Kapitalizacja następuje co roku, a linie na wykresie pokazują narastające odsetki. W tym modelu wzrostu stóp korzystniej wypada rolowanie krótkich OTS.
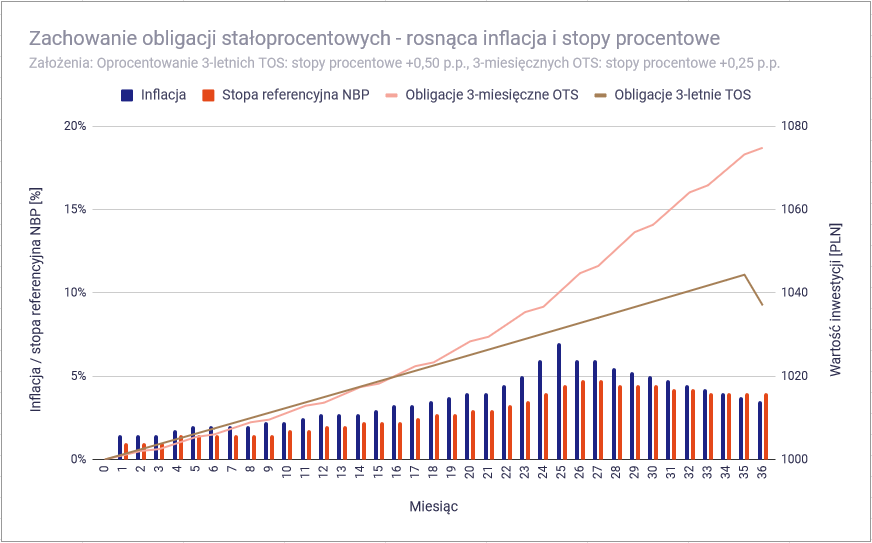
Powód zwycięstwa pierwszego oszczędzającego jest dość trywialny – mimo że inwestuje on krótkowzrocznie (i krótkoterminowo), to oprocentowanie jego obligacji zmieniało się co 3 miesiące, dzięki czemu dostosowało się ono do rosnących stóp procentowych. Drugi oszczędzający zamroził sobie niskie oprocentowanie na całe 3 lata, co było inwestycją zdecydowanie nieoptymalną.
Co mógł zrobić drugi oszczędzający, aby uniknąć straty przy rosnącej inflacji i stopach procentowych?
- Unikać obligacji stałoprocentowych w warunkach niskich stóp procentowych.
- Wybrać odpowiedni moment i zamienić emisję na nową, emitowaną na lepszych warunkach. Prostym językiem: dokonać przedterminowego wykupu i kupić nowe obligacje, gdy stopy procentowe były wysokie.
Powiedzmy, że drugiemu inwestorowi udaje się kupić nową emisję obligacji 3-letniej w korzystniejszym ku temu momencie, czyli gdy stopa referencyjna NBP wynosiła 4,50%, a oprocentowanie obligacji TOS aż 5%. Efekt takiej inwestycji byłby znacznie lepszy niż kupowanie i rolowanie kolejnych emisji krótkoterminowych obligacji OTS co 3 miesiące:
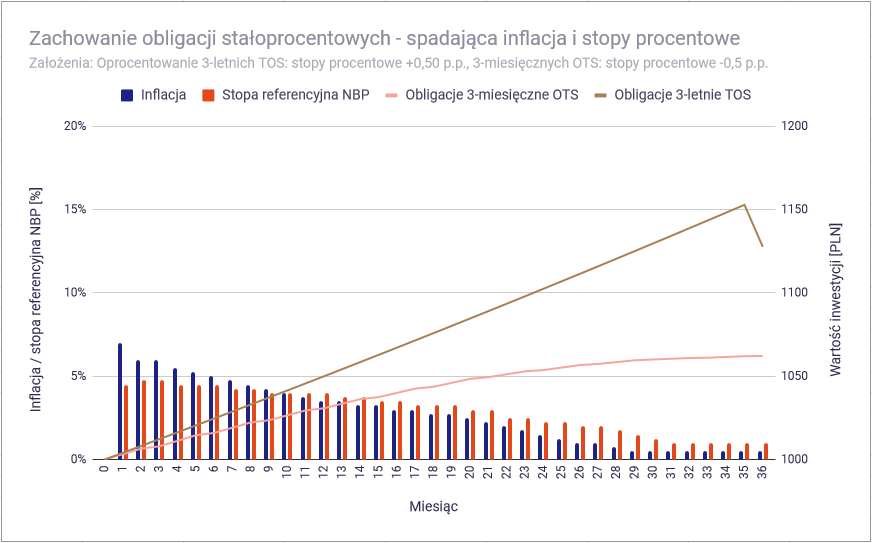
To dobry moment, aby wyjaśnić mocny spadek wartości inwestycji w obligacje 3-letnie TOS po zakończeniu inwestycji. Wynika on z konieczności zapłacenia podatku Belki, który dotyczy całych narosłych w okresie 3-letnim odsetek. Podatek Belki to ryczałt w wysokości 19% od całych otrzymanych odsetek. Na szczęście dla drugiego oszczędzającego, roczna kapitalizacja odsetek dzieje się „wewnątrz” obligacji, przez co nie rodzi obowiązku podatkowego. Działa tu więc nieopodatkowany procent składany, który sprzyja stopie zwrotu z inwestycji w te obligacje.
Co mógł zrobić pierwszy oszczędzający, aby uniknąć straty przy spadającej inflacji i stopach procentowych?
- Krótka obligacja daje wcześniejszą możliwość reinwestycji na nowych warunkach. Dłuższa stała stopa może zyskać względną atrakcyjność, gdy oprocentowanie nowych ofert spada.
- Przedterminowy wykup OTS nie ma opłaty, ale oznacza brak odsetek. Nie traktuj go jako sposobu zachowania naliczonego zysku.
- Przy TOS sprawdź list swojej emisji. Dla nabytych do 31 sierpnia 2024 r. wskazywana opłata wynosiła 0,70 zł, a od 1 września 2024 r. — 1 zł za sztukę. Zmiana warunków nowych emisji nie zmienia automatycznie już kupionych obligacji.
Stałe oprocentowanie wybierasz w zamian za pewność warunków kupionej emisji. Jeśli stopy później wzrosną, nowe oferty mogą być korzystniejsze; jeśli spadną, zachowana stała stopa może okazać się zaletą. Decyzję oprzyj na własnym terminie oszczędzania i akceptowanym koszcie wyjścia, a nie na przekonaniu, że uda się wskazać moment szczytu stóp.
Ciekawszym i bardziej odpornym na zmiany stóp procentowych rodzajem obligacji są obligacje zmiennoprocentowe, których działanie teraz wyjaśnię.
Obecne emisje obligacji zmiennoprocentowych, czyli roczne ROR i dwuletnie DOR wypłacają odsetki co miesiąc, nie kapitalizując ich. Ma to swoje plusy i minusy, ale z perspektywy inwestora długoterminowego jest to raczej minus, ponieważ inwestując np. tysiąc złotych na kilka do kilkunastu miesięcy i tak „nie stać go” na ponowne zainwestowanie spływających odsetek. Dlatego właśnie w tym przypadku założę, że otrzymane odsetki po prostu leżą na koncie inwestora i dalej nie pracują. Nie będzie tu zatem efektu procentu składanego.
Oprocentowanie emisji ROR i DOR zmienia się wraz ze zmianami stóp procentowych w każdym miesiącu. Zademonstruję to na przykładzie sytuacji, w której inflacja i stopy procentowe rosną oraz takiej, w której spadają. Zacznijmy od pierwszej sytuacji, w której:
- Pierwszy oszczędzający kupuje za 1000 złotych obligacje 1-roczne ROR oprocentowane na 0 p.p. + stopa referencyjna NBP i co roku „roluje” je wraz z otrzymanymi przez 12 miesięcy odsetkami, kupując kolejną emisję tych obligacji.
- Drugi oszczędzający kupuje za 1000 złotych obligacje 2-letnie DOR oprocentowane na 0,1 p.p. + stopa referencyjna NBP, rolując je po 2 roku inwestycji, czyli po ich wykupie przez emitenta (polski skarb państwa).
Obligacje zmiennoprocentowe są o tyle nieciekawe, że pod względem stopy zwrotu szybko dostosowują się do stóp procentowych. W przypadku wzrastającej inflacji wypadają więc lepiej od obligacji stałoprocentowych o długim terminie, ale podobnie do obligacji stałoprocentowych o krótkim terminie:
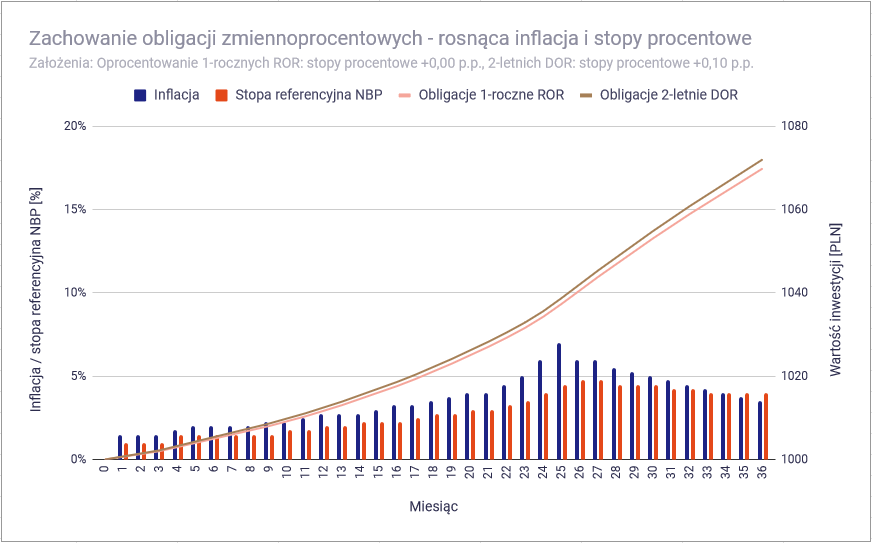
W przedstawionych symulacjach różnica marż ROR i DOR wynosi 0,1 p.p. Nie jest to stała cecha wszystkich przyszłych emisji. Przy zakupie porównaj bieżącą marżę, okres oszczędzania i opłatę za wcześniejszy wykup. W obu rodzajach odsetki są wypłacane co miesiąc, więc ich ponowne inwestowanie wymaga osobnego zakupu.
W scenariuszu spadającej inflacji i spadających stóp procentowych, obligacje te będą dawały po prostu coraz gorszą stopę zwrotu:
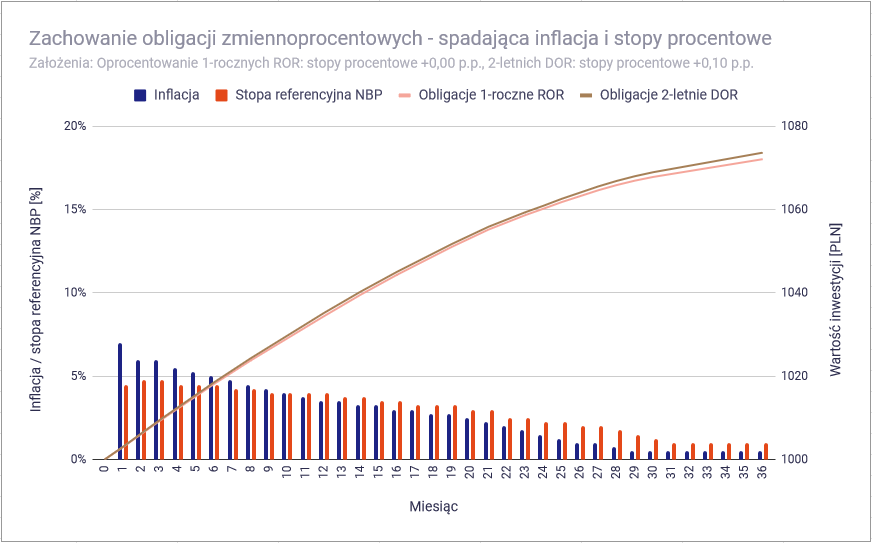
ROR i DOR mogą odpowiadać osobie, która chce comiesięcznych odsetek oraz oprocentowania reagującego na stopę NBP. COI i EDO działają inaczej: od drugiego roku korzystają z inflacji, a EDO dodatkowo kapitalizują odsetki. Nie uznaję żadnego wariantu za lepszy dla każdego terminu i każdej przyszłej ścieżki stóp. Poniżej wyjaśnię mechanizm indeksacji inflacją.
COI i EDO od drugiego roku ustalają oprocentowanie według inflacji i marży zapisanej w danej emisji. W pierwszym roku stopę określa oferta emitenta. Nie oznacza to gwarancji zysku ponad inflację po podatku.
Historyczny przykład EDO z oprocentowaniem 7,25% w pierwszym roku oraz inflacją + 1,50 p.p. w kolejnych latach pokazuje mechanizm. Nie jest to aktualna oferta na 2026 rok. Dla tej emisji przy inflacji 6% stopa kolejnego roku wyniosłaby 7,50%, a przy deflacji zastosowanie ma sposób ustalania minimalnej stopy przewidziany w jej warunkach.
Wskaźnik inflacji nie dotyczy całego przyszłego roku. Przykładowo dla kolejnego okresu zaczynającego się we wrześniu używa się odczytu opublikowanego w sierpniu, dotyczącego lipca. Właściwy miesiąc i wzór zawsze sprawdź w liście emisyjnym.
Obecne emisje obligacji indeksowanych inflacją to:
- COI wypłacają odsetki co roku. Aby uzyskać procent składany, trzeba je ponownie zainwestować.
- EDO kapitalizują odsetki co roku, a wypłacają je przy wykupie. Na zwykłym rachunku 19% podatku od odsetek jest pobierane przy ich wypłacie. Przedterminowy wykup wiąże się z opłatą właściwą dla danej emisji.
Coroczne wypłaty z COI mogą być przydatne, jeśli chcesz otrzymywać pieniądze z portfela jeszcze przed wykupem obligacji. Pokazałem to w praktyce, opisując odsetkowe schodki, czyli sposób budowania dochodu pasywnego z obligacji COI.
Oprocentowanie emisji COI i EDO jest stałe w pierwszym roku, ale zmienia się co 12 miesięcy („zamrażając” na kolejne 12) wraz ze zmianami odczytów inflacji. Zademonstruję to na przykładzie sytuacji, w której inflacja i stopy procentowe rosną oraz takiej, w której spadają. Zacznijmy od pierwszego scenariusza (wszystkie parametry emisji są wymyślone), w którym:
- Pierwszy oszczędzający kupuje za 1000 złotych obligacje 4-letnie COI oprocentowane na 2,5% w pierwszym roku (bo inflacja wynosi wtedy tylko 1,5%) i 1,00% + inflacja w kolejnych 3 latach. Zakładamy, że „jakoś” udaje mu się reinwestować wypłacane co roku odsetki w tę samą emisję (w praktyce to niemożliwe, ale dokonam tego uproszczenia na potrzeby symulacji).
- Drugi oszczędzający kupuje za 1000 złotych obligacje 10-letnie EDO oprocentowane na 2,75% w pierwszym roku (przy inflacji 1,5%) i 1,25% + inflacja w kolejnych 10 latach.
Zacznę od scenariusza wzrostu inflacji i stóp procentowych, w którym obydwa rodzaje obligacji radzą sobie coraz lepiej:
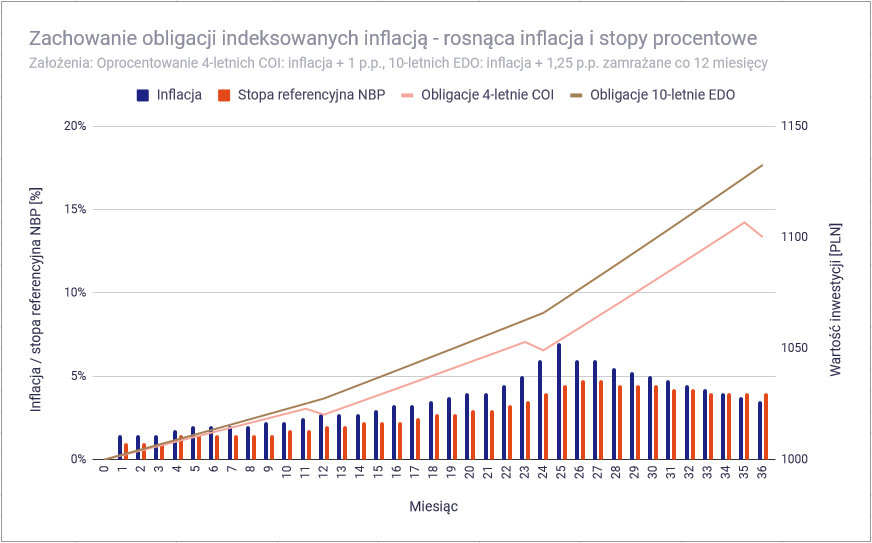
Na pokazanych wykresach wzrost inflacji zwiększa oprocentowanie COI i EDO w kolejnych okresach. ROR i DOR reagują bezpośrednio na stopę NBP, której przebieg może być inny. Indeksacja pomaga dostosować odsetki do inflacji, ale wynik realny zależy też od podatku, pierwszego roku i ewentualnej opłaty za wykup. W modelu EDO zyskują dodatkowo dzięki rocznej kapitalizacji i odroczeniu podatku do wykupu.
Jeśli inflacja jest wysoka, to oprocentowanie COI i EDO w pierwszym roku jest zwykle znacznie wyższe, niż wtedy, gdy inflacja jest niska. Zależy ono jednak raczej od stóp procentowych niż od inflacji, więc w przykładzie startu od wysokiej inflacji i wysokich stóp procentowych, może ono wynosić np. 8% w pierwszym roku dla COI i 8,25% w pierwszym roku dla EDO:
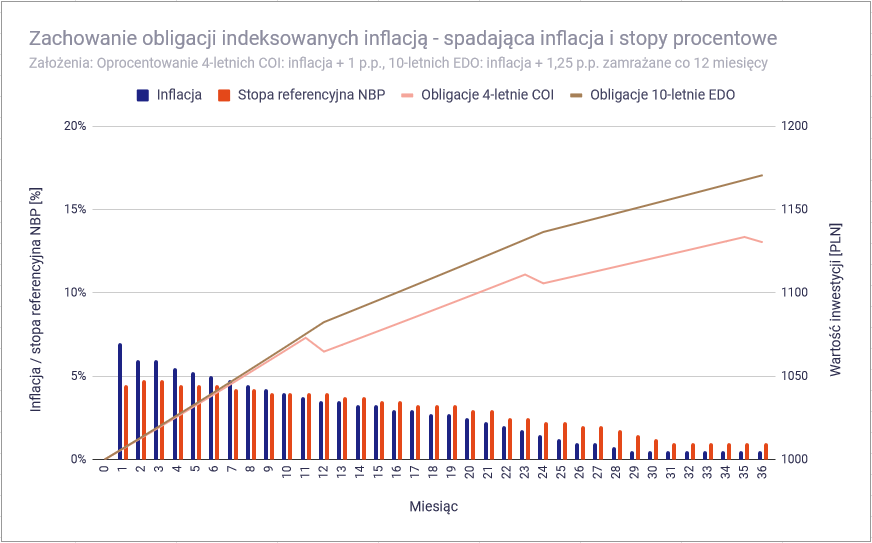
Oprocentowanie pierwszego roku COI i EDO określa emitent; nie jest ono automatycznie równe stopie NBP ani bieżącej inflacji. W dalszych latach działa wzór inflacja plus marża danej emisji. Dlatego wynik zależy także od tego, kiedy rozpoczniesz i zakończysz oszczędzanie.
Nie ma stałej granicy w rodzaju „EDO zawsze lepsze po 20 miesiącach”. Przy planowanym wcześniejszym wyjściu porównaj kapitał, odsetki, podatek i opłatę konkretnej emisji. Dla EDO kupowanych od września 2024 r. opłata wskazywana w ofercie to 3 zł za sztukę, a dla COI — 2 zł; starsze obligacje mogą mieć inne warunki.
EDO mogą być częścią długoterminowych oszczędności, lecz nie zapewniają z góry zysku ponad inflację. O łączeniu obligacji z innymi składnikami prostego portfela piszę w „Inwestowaniu dla każdego”.
Polskie obligacje skarbowe indeksowane inflacją są też dostępne w formie obligacji hurtowych (notowanych na rynku), które można kupić na tym samym koncie maklerskim, co zagraniczne ETF-y. Napisałem o tym wpis „Jak kupić obligacje antyinflacyjne na zwykłym koncie maklerskim? Obligacje IZ0836„, którego lekturę polecam tym, którzy chcą kupić obligacje antyinflacyjne na giełdzie.
Wyjaśnię teraz proces zakupu polskich detalicznych obligacji skarbowych.
Zacznę od analizy stóp zwrotu przeciętnych lokat rozpoczynających się w latach 2006-2009 oraz obligacji 10-letnich EDO z tego samego okresu. Był to czas niskiej inflacji w Polsce, ponieważ jej wartość wynosiła wtedy przeciętnie około 2,12%. Na pierwszym wykresie nie wezmę pod uwagę wpływu podatku Belki na inwestycję, przedstawiając stopy zwrotu tak, jakbyśmy inwestowali np. przez konto IKE:
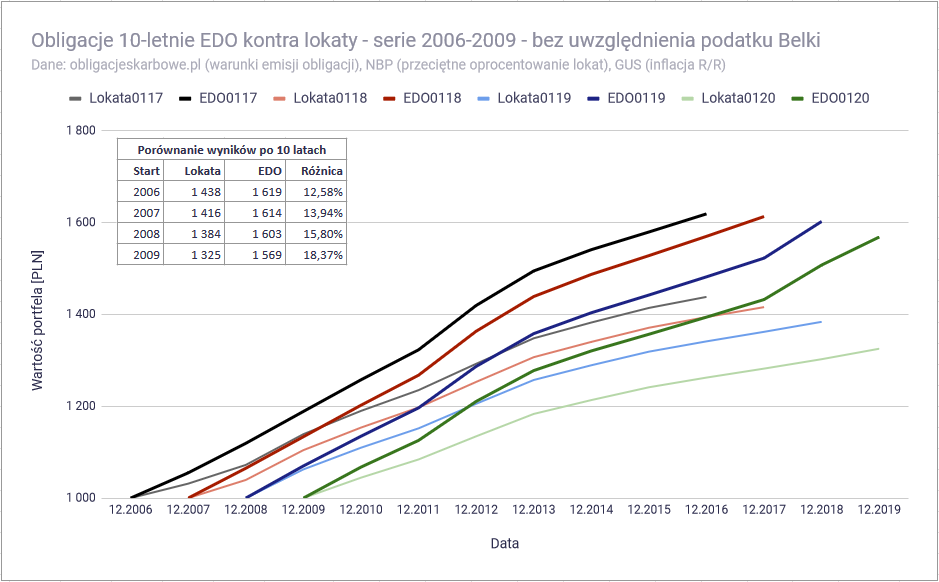
Dla trwających w latach 2006-2016 lokat i obligacji różnica w stopie zwrotu wyniosła 12,58%, podczas gdy dla tych, które rozpoczęły się 3 lata później i trwały do 2019 roku – aż 18,37%. Różnica wynika z tego, że ta druga emisja obligacji EDO „załapała się” na trochę wyższą inflację od pierwszej, ale w każdym z 4 przypadków EDO solidnie pobijają przeciętne lokaty. To wszystko przy założeniu, że inwestor wybierałby tylko najlepsze „niepromocyjne” lokaty na rynku, czyli te, dla których nie ma limitów kwotowych oraz czasowych.
Jeśli założymy, że inwestujemy przez konta opodatkowane, to różnica między EDO a lokatami delikatnie się zmniejsza. Podatek Belki płacimy w przypadku lokaty w momencie wypłaty odsetek (w tym przypadku co roku), a w przypadku obligacji 10-letnich EDO – po całym 10-letnim okresie oszczędzania. Obligacjom 10-letnim pomaga tu efekt akumulacji odsetek bez podatku Belki przez 10 lat, podczas których procent składany działa dla wszystkich wcześniej naliczonych (ale nie wypłaconych) odsetek. Lokaty działają tak, że po roku wypłacane są odsetki obniżane o 19% podatku Belki, przez co ich wzrost jest słabszy niż w poprzednim przykładzie:
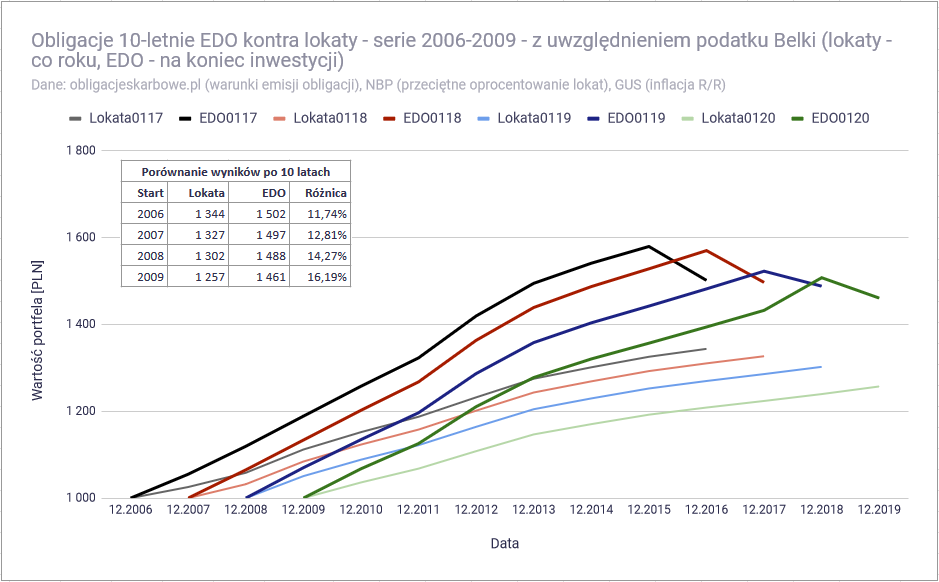
Nawet uwzględniając konieczność zapłaty podatku Belki i niską inflację, obligacje EDO pobiły w ujęciu 10-letnim lokaty o przynajmniej 11,7%. Jest to wynik niezwykle solidny, jak na obligacje skarbowe, które błyszczą dopiero w okresie wysokiej inflacji. Postanowiłem przeanalizować też emisje rozpoczynające się w latach 2010-2013, czyli te, którym udało się „załapać” na czas podwyższonej inflacji lat 2021-2023, w którym przeciętna inflacja zdecydowanie wzrosła. Efekt – jak pewnie się spodziewasz – jest bardzo korzystny dla obligacji indeksowanych inflacją:
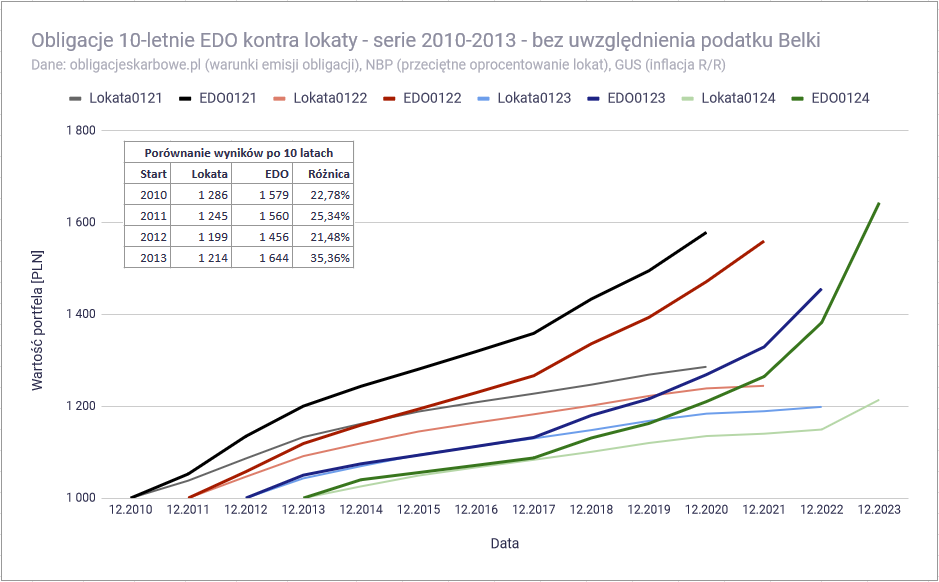
Bez uwzględnienia wpływu podatku Belki na inwestycję, obligacje EDO pobiły lokaty o:
- Około 23% w okresie 2010-2020.
- Około 25% w okresie 2011-2021.
- Około 21% w okresie 2012-2022.
- Około 35% w okresie 2013-2023.
Na pokazanych okresach wzrost inflacji sprzyjał EDO względem przyjętych lokat. Nie wynika z tego, że konkretna lokata promocyjna albo krótszy okres oszczędzania dałyby taki sam wynik. Te wykresy pokazują mechanizm oraz historię, a nie przyszłą stopę zwrotu.
W warunkach podwyższonej inflacji nawet podatek Belki nie jest straszny dla inwestora w obligacje indeksowane inflacją, ponieważ biorąc go pod uwagę i tak wygrywał z lokatami o 18-30% w ujęciu 10-letnim:
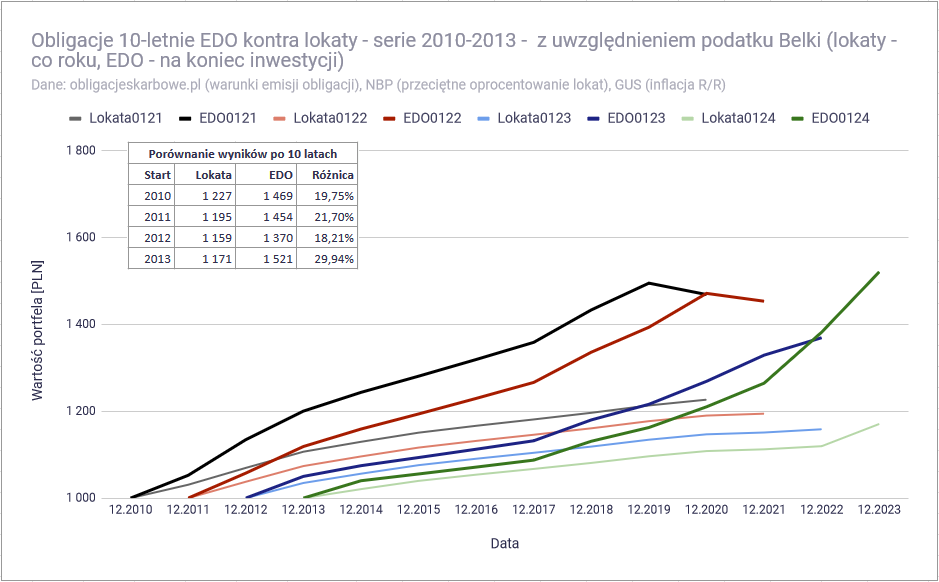
W badanych historycznych okresach EDO miały przewagę nad przyjętymi lokatami. Nie oznacza to pewnej przewagi dla nowej emisji. Równie ważne jest przeznaczenie pieniędzy: rezerwa dostępna od ręki może wymagać innego rozwiązania niż kapitał na kilkanaście lat. Szerzej omawiam dobór proporcji akcji i obligacji.
Mimo wszystko dam Ci jeszcze 2 dodatkowe powody do inwestowania w detaliczne obligacje skarbowe.