Zakładam, że znasz podstawy działania strategii Dual Momentum, więc nie będę tu powielał opisu całej teorii i zamiast tego napiszę konkretnie, jak działa omawiana dzisiaj strategia Gold Momentum, począwszy od prezentacji schematu jej działania:
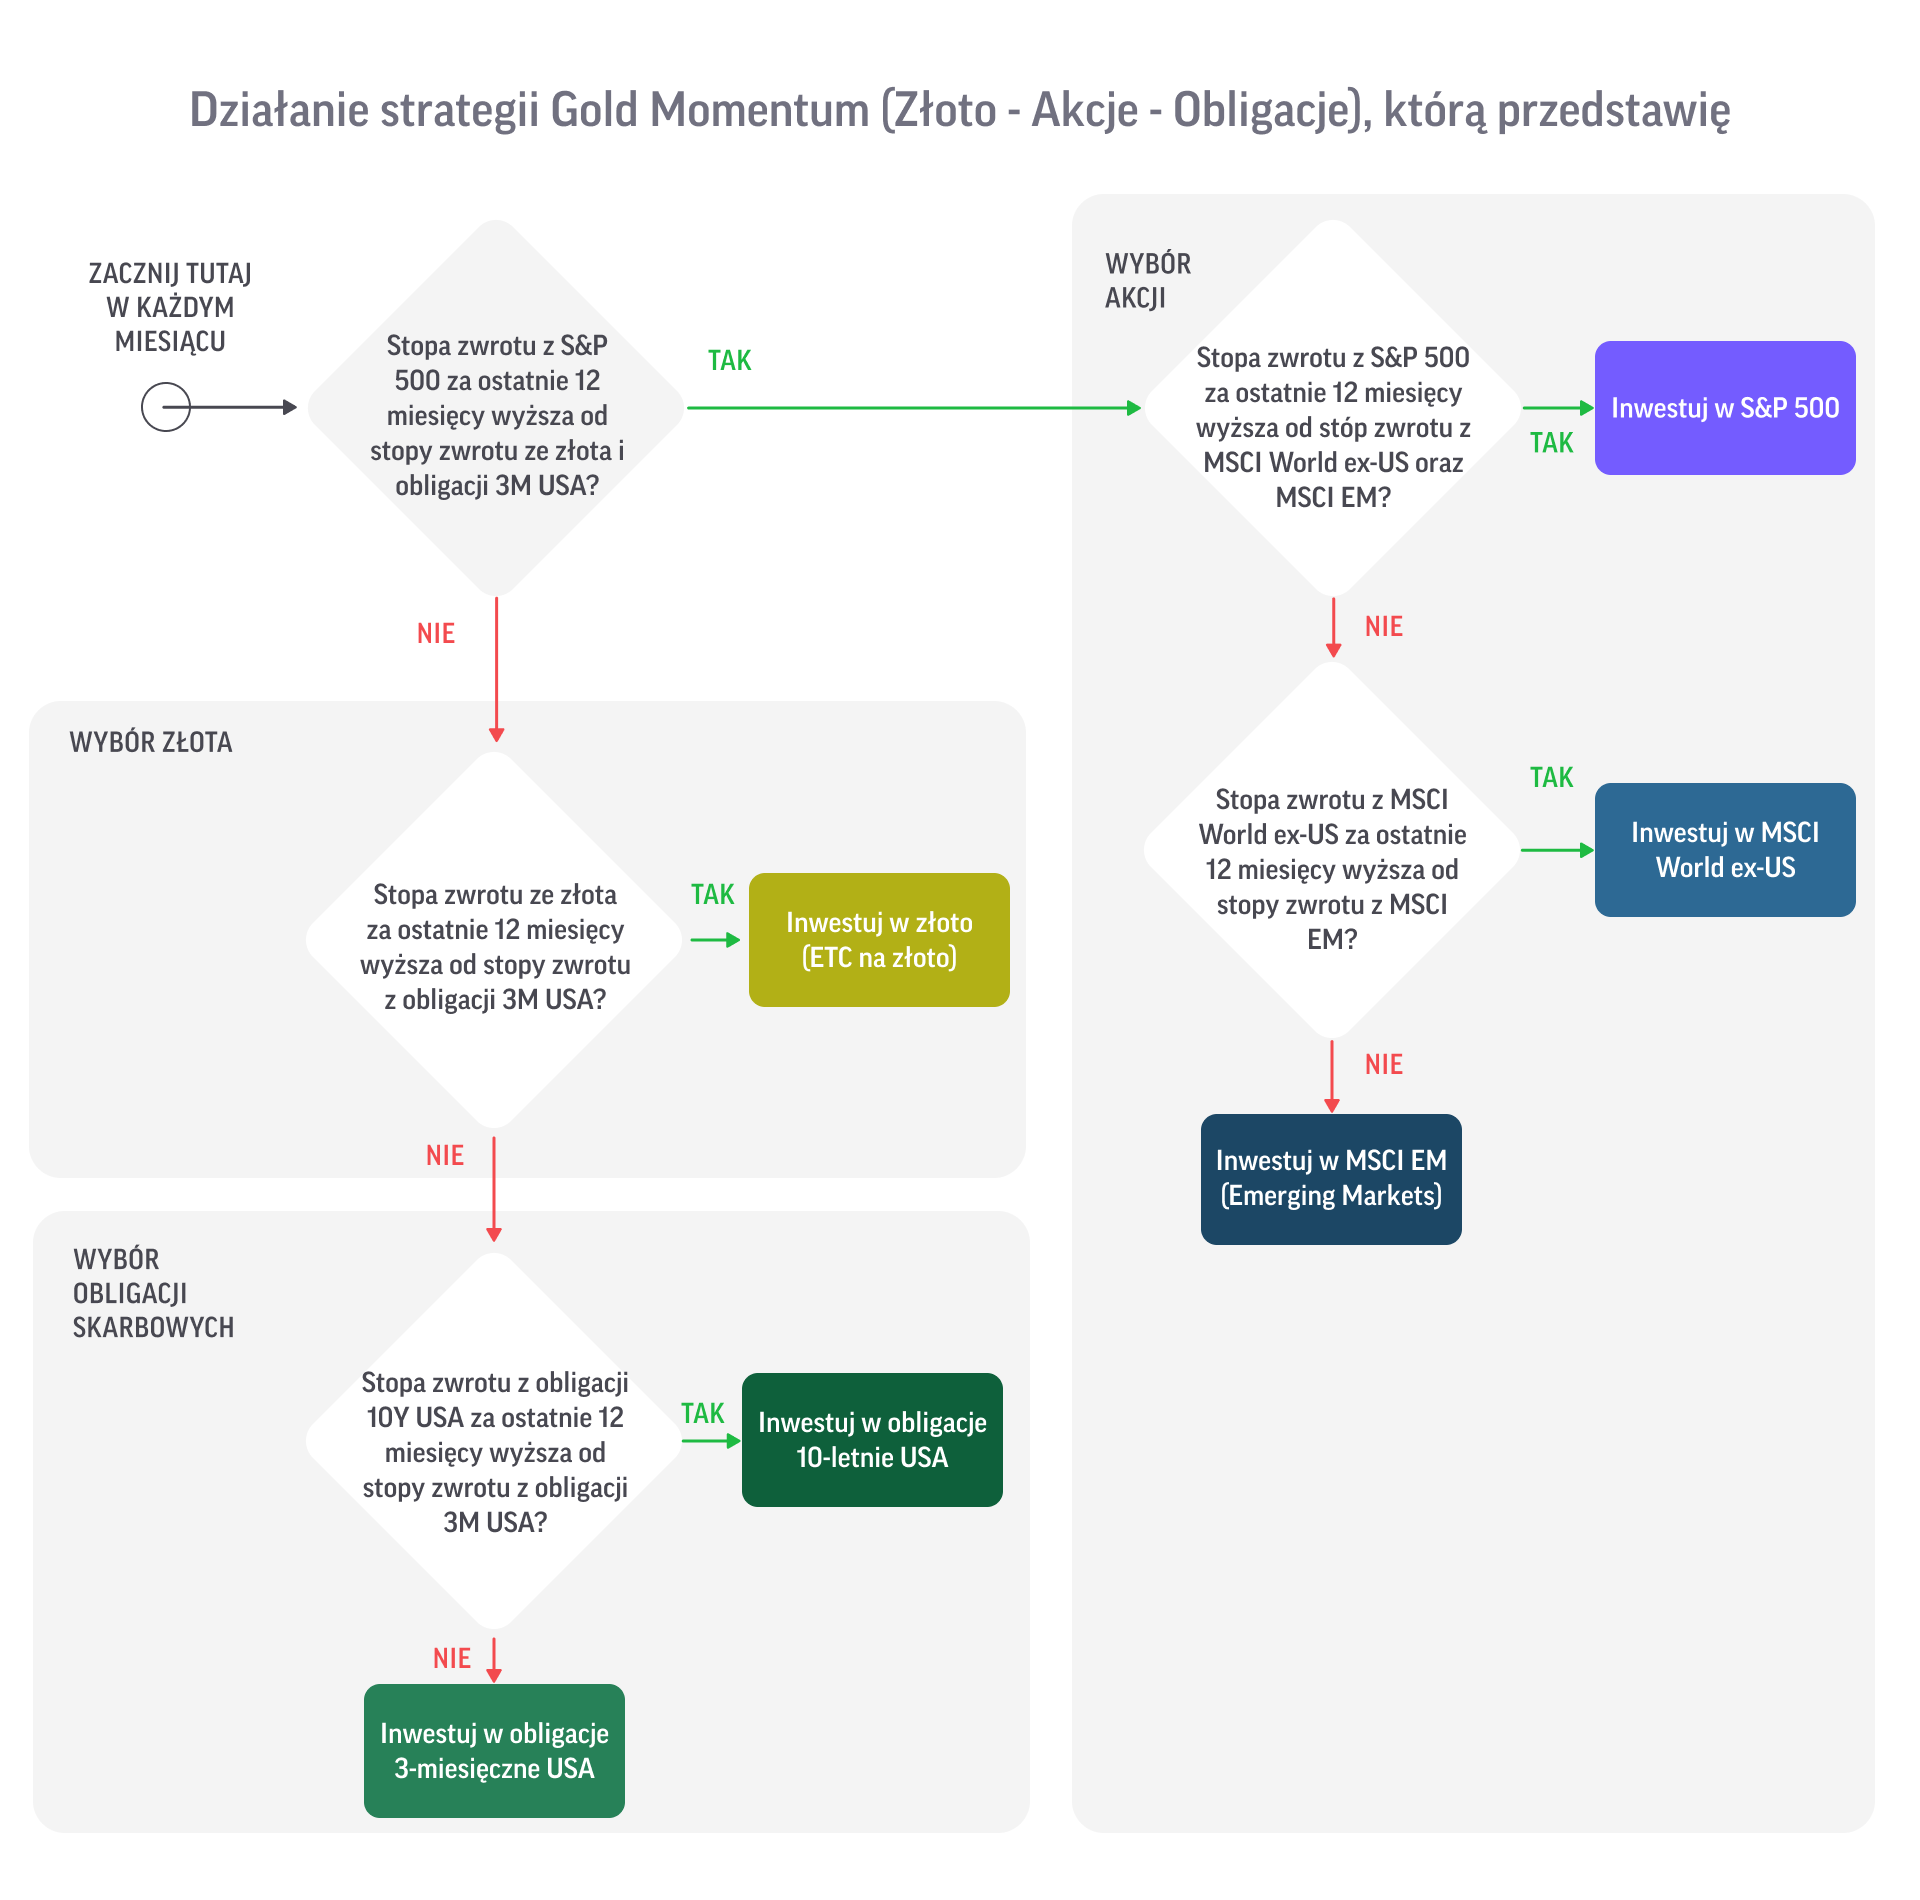
Gold Momentum korzysta z dwóch rodzajów momentum, przy czym momentum absolutne posiada tak naprawdę 3, a nie 2 gałęzie:
- Momentum absolutne („czy w ogóle warto inwestować w akcje”) to sprawdzenie, czy akcje (S&P 500 jako indeks akcji wiodącego rynku finansowego świata) przyniosły w wybranym horyzoncie/oknie czasowym (12 miesięcy wstecz) stopę zwrotu wyższą od stopy wolnej od ryzyka (amerykańskich krótkoterminowych obligacji skarbowych) oraz wyższą stopę zwrotu od złota. Wybieramy „gałąź”, która zwycięża pod względem pędu (akcje, złoto, obligacje) i jeśli wygrały akcje lub obligacje, przechodzimy do oceny momentum relatywnego.
- Momentum relatywne („w które akcje/indeksy akcji lub w które obligacje/indeksy obligacji inwestować”) polega na dalszym zbadaniu, który segment indeksu akcji lub obligacji radził sobie w wybranym horyzoncie/oknie czasowym najlepiej.
- Gałąź akcyjna: jeśli w momentum absolutnym wygrywa S&P 500, to sprawdź teraz, który indeks (z dywidendami) spośród tych 3 miał najwyższą 12-miesięczną stopę zwrotu i inwestuj w niego:
- S&P 500 (spółki notowane w USA).
- MSCI World ex-US (spółki z rynków rozwiniętych minus USA).
- MSCI Emerging Markets (spółki z rynków wschodzących). Od 1988 roku, bo wcześniej indeks nie istniał, więc przed tą datą w gałęzi akcyjnej działały tylko pozostałe 2 indeksy.
- Gałąź obligacyjna: jeśli w momentum absolutnym wygrywają obligacje krótkoterminowe USA, to sprawdź teraz, który z ETF-ów na obligacje (z dywidendami) spośród tych 2 miał najwyższą 12-miesięczną stopę zwrotu i inwestuj w niego:
- Obligacje 3-miesięczne USA.
- Obligacje 7-10-letnie USA.
- Gałąź złota: tutaj po prostu kupujesz fundusz ETC na złoto, bo nie wyobrażam sobie realizowania tej strategii poprzez ciągłe bieganie do skupu złota (i płacenie wysokich prowizji od zakupu i sprzedaży tego metalu szlachetnego).
- Gałąź akcyjna: jeśli w momentum absolutnym wygrywa S&P 500, to sprawdź teraz, który indeks (z dywidendami) spośród tych 3 miał najwyższą 12-miesięczną stopę zwrotu i inwestuj w niego:
Jest to zatem strategia nieco bardziej skomplikowana od GEM, więc warto dokładnie przyjrzeć się ETF-om, za których pomocą można ją realizować.
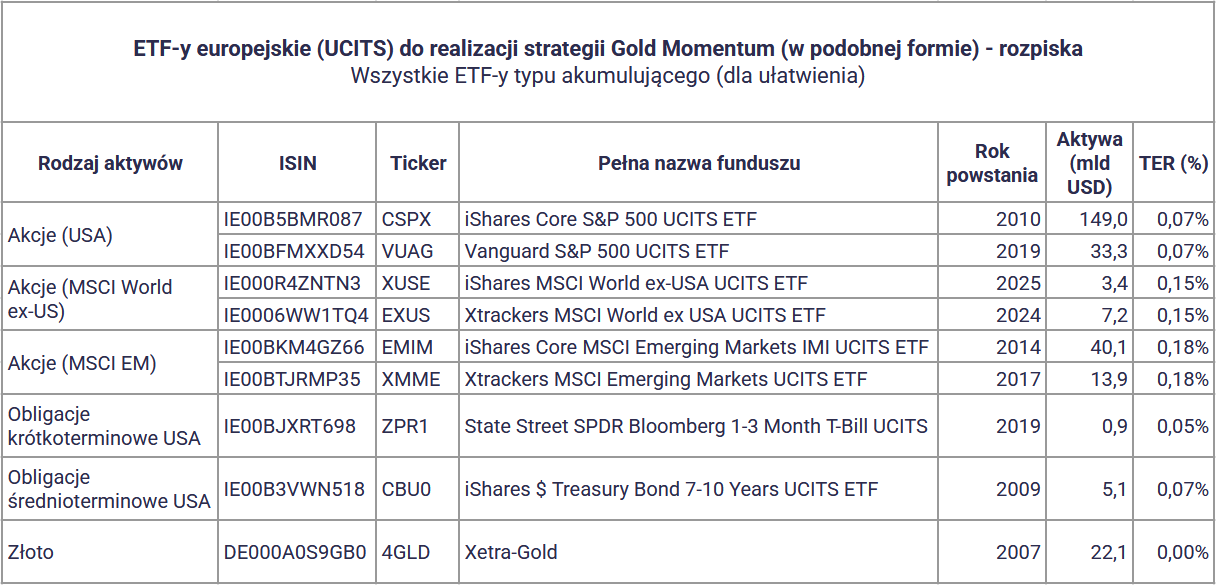
Tym razem prezentuję europejskie ETF-y UCITS oraz ETC na złoto, za których pomocą można realizować tę strategię. Starałem się wybrać kompromis pomiędzy wielkością aktywów a kosztami funduszy, a każdy z tych ETF-ów kupisz za pomocą przynajmniej jednego z kont z mojego na bieżąco aktualizowanego rankingu kont maklerskich (zapraszam do sprawdzania bieżącego zestawienia).
Oczywiście istnieje więcej podobnych ETF-ów, więc jeśli chcesz zobaczyć szerszą selekcję funduszy ETF na złoto oraz na różne obligacje USA, to zajrzyj także do tych wpisów:
- Jak kupić złoto i srebro na giełdzie? Najlepsze fundusze ETF na złoto i srebro
- Jak zyskownie przechowywać waluty obce (EUR, USD)?
- Najlepsze fundusze ETF na obligacje skarbowe USA
A my przechodzimy do tego, co najważniejsze, czyli do wyników strategii Gold Momentum w długim terminie.
Aby w ogóle móc pokazać wyniki strategii Gold Momentum w długim terminie na tle wybranych indeksów akcji i złota, musiałem zmienić skalę na logarytmiczną, co robię dość rzadko. Gdybym pozostawił tutaj liniową, to na wykresie widziałbyś praktycznie tylko Momentum ze złotem, bo zostawiło indeksy akcji i złoto tak daleko w tyle, że przy jego długoterminowych wynikach te 3 benchmarki wyglądałyby tam jak niemal poziome linie znajdujące się bardzo blisko osi x wykresu.
Gold Momentum w okresie 54 lat pomiędzy 1972 a 2025 rokiem osiągnęło średnią roczną stopę zwrotu na poziomie prawie 20% rocznie (19,97%), zostawiając w tyle S&P 500, który w tym okresie osiągnął przeciętnie około +11,1% rocznie. Tak wysoka średnia roczna stopa zwrotu strategii algorytmicznej ze złotem oznacza, że z początkowo inwestowanego 1000 dolarów inwestor osiągnąłby po 54 latach około 18,6 miliona dolarów wobec 93,4 tys. dolarów dla złota oraz około 290 tys. oraz około 132 tys. dolarów dla S&P 500 i MSCI World bez USA.
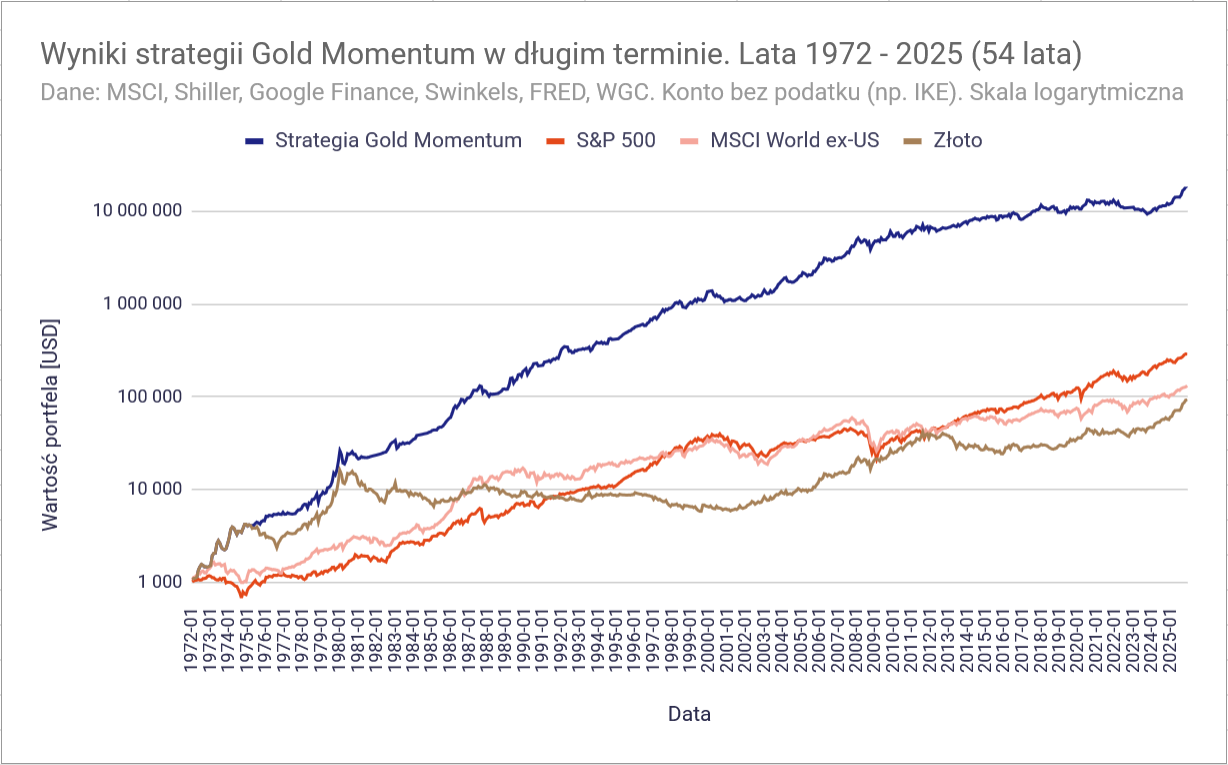
Długoterminowe wyniki tej strategii są wprost fenomenalne i znacznie lepsze od GEM. Czego jeszcze nie widać na wykresie to tego, że nie zmniejszyła ona zmienności, a dodatek złota wręcz zwiększył odchylenie standardowe rocznych wyników strategii wobec indeksów akcji. Strategia osiągnęła jednak znacznie niższe obsunięcie kapitału od indeksów akcji oraz złota, notując maksymalne obsunięcie od szczytu na poziomie około -29,4%, co jest niezłym wynikiem.
Tylko że na wykresie nie widać ani wpływu podatków, ani ewentualnych prowizji transakcyjnych, które przy aż 137 zmianach instrumentu w ciągu 54 lat miały ogromny wpływ na jej wyniki. Skoryguję to zatem, począwszy od uwzględnienia efektu podatku giełdowego 19% na jej rezultaty.
Pozostaniemy jeszcze przy jednorazowej inwestycji, ale uwzględnimy tu wpływ regularnie płaconego podatku giełdowego od inwestycji (przy każdej sprzedaży z zyskiem, ale uwzględniając możliwość odliczenia zrealizowanej straty od zysku osiągniętego w kolejnych 5 latach). Uwzględnienie podatku obniża wynik strategii z prawie +20% rocznie na +17% rocznie, co odpowiada obniżeniu wyniku z 18,6 mln USD do 4,8 mln USD, a więc utratę większości potencjalnego kapitału.
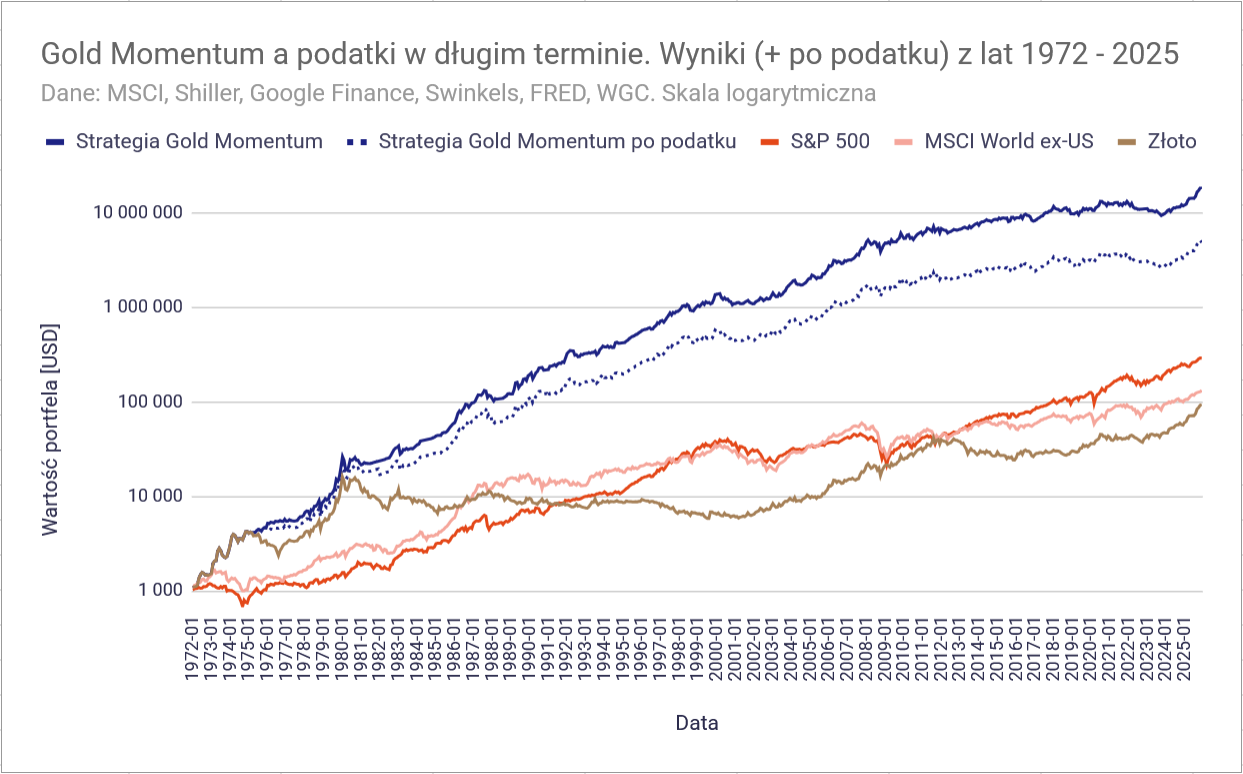
Brzmi to i wygląda znacząco, ale jeśli zestawimy to z efektem inwestycji w indeksy akcji oraz złoto (w formie ETC) po podatku giełdowym, to okaże się, że Gold Momentum skończyło z 4,8 mln USD, podczas gdy inwestycja „kup i trzymaj” w akcje dużych spółek notowanych w USA przyniosła wynik 235 tys. USD, a w akcje spółek z rynków rozwiniętych poza USA tylko 107 tys. USD. Nie mówiąc o złocie, w które bardzo długoterminowa inwestycja dałaby po podatku tylko 8,35% rocznie, czyli końcowe 75,8 tys. dolarów.
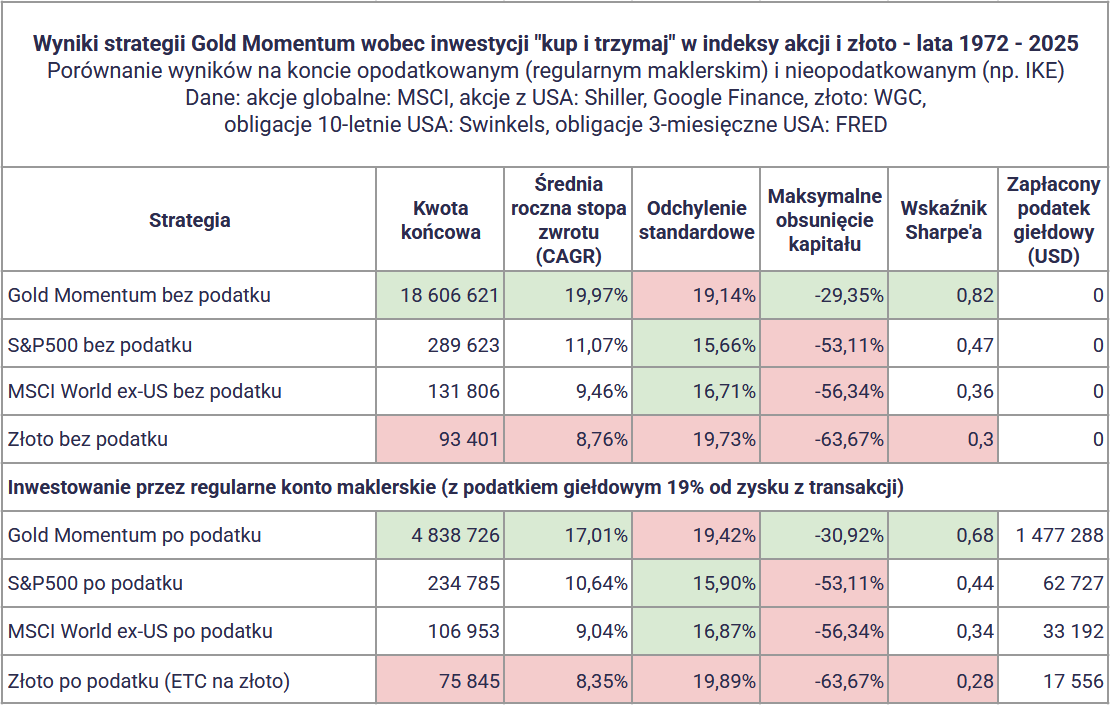
Strategia Gold Momentum traci więc dużą część zysku na regularnym płaceniu należnych podatków od inwestycji, ale mimo to jej wynik jest na tle benchmarków naprawdę imponujący. Imponująca jest też łączna wartość zapłaconego podatku, która przez te 54 lata wyniosłaby aż 1,477 mln dolarów (z początkowej inwestycji wynoszącej 1000 dolarów).
Przy okazji chciałbym raz jeszcze podkreślić, że strategia Gold Momentum nie obniża zmienności portfela. Zmienność przypomina długoterminową inwestycję w złoto, będąc znacząco wyższa od zmienności inwestycji pasywnej w jeden z indeksów akcji z zestawienia. Strategia daje jednak radę obniżyć maksymalne obsunięcia kapitału około dwukrotnie wobec złota, co jest wynikiem bardzo korzystnym. Podczas moich kilkuletnich obserwacji różnych inwestorów zauważyłem, że typowy inwestor bardziej boi się obsunięć kapitału, a więc możliwych głębokich strat od szczytu niż samej zmienności, która nie jest tak „namacalna” poza tym, że spodziewane roczne wyniki mają większy zakres zmian.
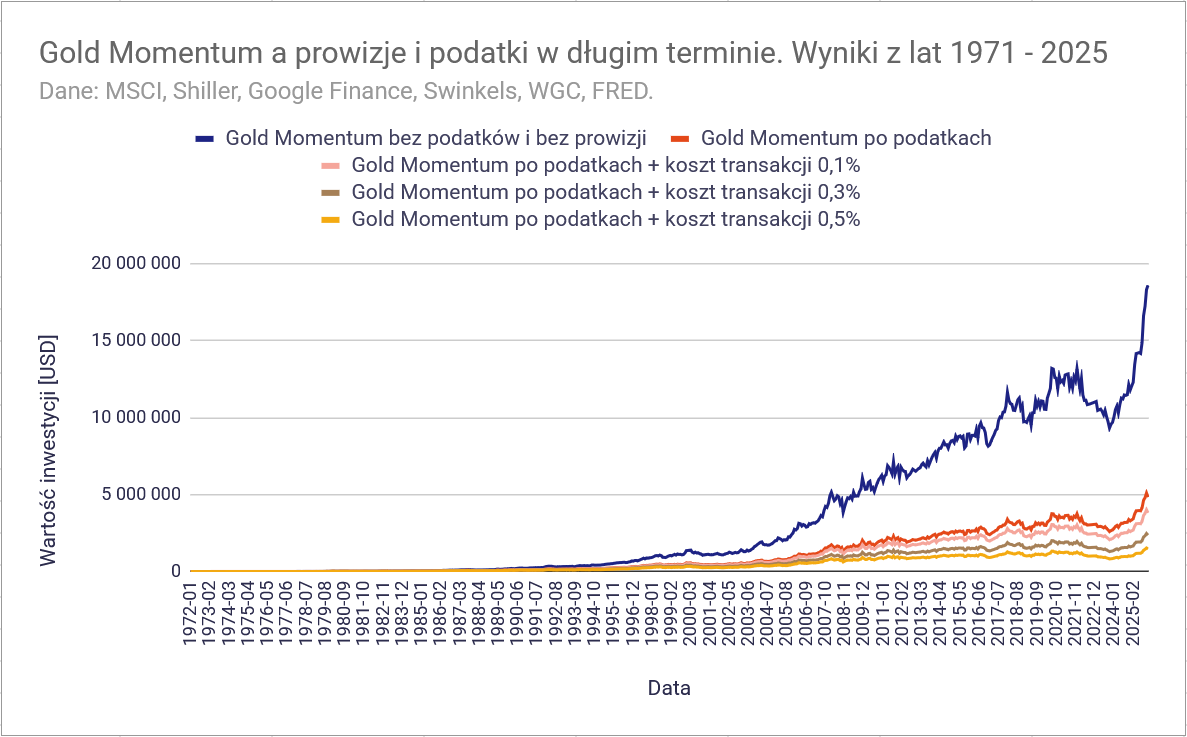
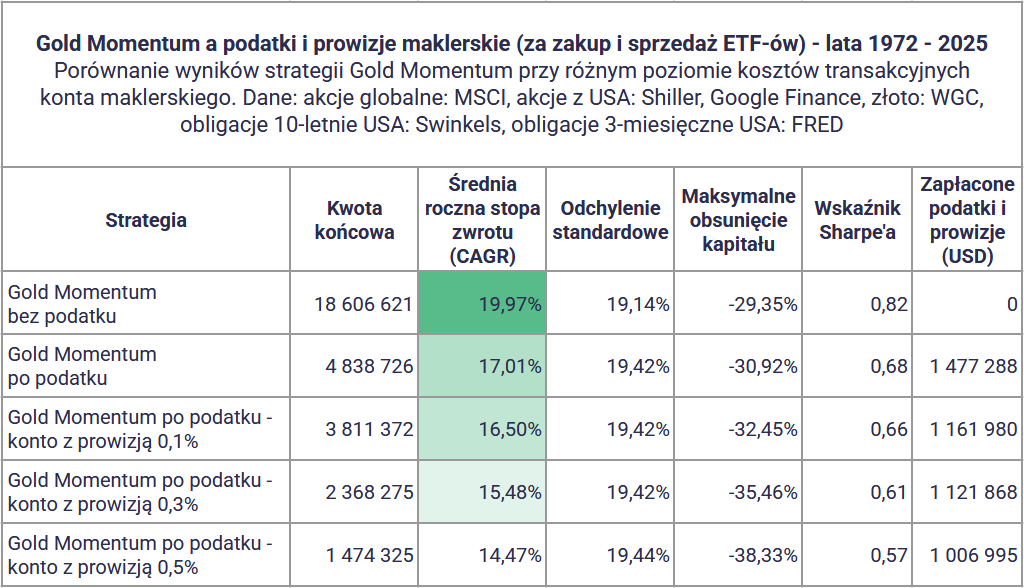
Bardzo wiele osób sugerowało mi również uwzględnienie kosztów w symulacji, więc pokażę, jak różne poziomy kosztów transakcyjnych wpłynęłyby na obniżenie wyniku Gold Momentum. To oczywiste, że przy strategii, która rotuje 100% wartości portfela średnio 2,5 razy w roku, koszty transakcyjne będą miały znaczenie. Jednak nawet „gołym okiem” widać, że o wiele większy wpływ na inwestycje mają podatki, a koszty, zwłaszcza te niewielkie w wysokości 0,1% za transakcję zakupu oraz sprzedaży, obniżają wyniki tylko nieznacznie. Przykładowo (tego nie widać na wykresie poniżej):
- konto nieopodatkowane bez kosztów: +19,97% rocznie,
- konto nieopodatkowane z kosztem 0,1% za transakcję: +19,36% rocznie,
- konto nieopodatkowane z kosztem 0,3% za transakcję: +18,14% rocznie,
- konto nieopodatkowane z kosztem 0,5% za transakcję: +16,94% rocznie,
- konto opodatkowane bez kosztów: +17,01% rocznie,
- konto opodatkowane z kosztem 0,1% za transakcję: +16,50% rocznie,
- konto opodatkowane z kosztem 0,3% za transakcję: +15,48% rocznie.
Dopiero bardzo wysoka prowizja transakcyjna wynosząca 0,5% za zakup/sprzedaż ma równie negatywny wpływ na wzrost kapitału, co płacenie podatku giełdowego od osiągniętego zysku. Niższe prowizje, a zwłaszcza 0,1% za transakcję mają niewielki wpływ, co sugeruje, że na IKE/IKZE bez kosztów transakcyjnych i z kosztem 0,1% za przewalutowanie (jak obecnie np. DM BOŚ – link afiliacyjny), takie inwestowanie może być prawie równie zyskowne co bez kosztów i bez podatków (wykres granatowy poniżej).
Zestawiony w tabeli wpływ podatku i kosztów na inwestycję wygląda następująco:
W przypadku strategii aktywnych, w tym algorytmicznych, których spodziewana częstotliwość wymiany 100% zawartości portfela wynosi przynajmniej 1,5 razy w roku (tu 2,5 razy w roku), należy skupić się nie tylko na osiągnięciu zwolnienia z podatku giełdowego (IKE, IKZE, niebawem też OKI), ale też na redukcji kosztów transakcyjnych. W długoterminowym inwestowaniu pasywnym, w którym kupuje się raz (za oszczędzoną sumę), a później sprzedaje raz (przy wypłacie) koszty transakcyjne mają niewielkie znaczenie, co udowodniłem we wpisie „Ile naprawdę kosztuje przepłacanie prowizji maklerskiej?„. Jednak w strategiach algorytmicznych, takich jak GEM lub Gold Momentum transakcje wykonuje się często i całym kapitałem, przez co niewinnie wyglądające 0,5% kosztu transakcyjnego zabierze Ci po latach większość środków, ponieważ będziesz tak często (bo przy każdym zakupie i każdej sprzedaży) je płacił.
Podsumowując: strategie oparte na pędzie najlepiej realizować na kontach o jak najniższych prowizjach transakcyjnych oraz zwolnionych z podatku od zysków kapitałowych, bo bardzo istotnie wpływa to na ich długoterminową opłacalność.
Obecnie świetnie sprawdzi się np. oferta Interactive Brokers (link afiliacyjny) jeśli chodzi o konto regularne lub DM BOŚ (link afiliacyjny) jeśli chodzi o IKE i IKZE.
Na chwilę zostawmy jednorazową inwestycję, by przyjrzeć się długoterminowym wynikom tej strategii realizowanej w bardziej naturalny sposób, czyli zakładając regularne dopłaty do portfela co miesiąc. Zaczynam w 1972 roku od 100 dolarów miesięcznie, a następnie indeksuje je, czyli zwiększam inflacją lub zmniejszam deflacją. W tym trybie inwestycji przez 54 lata udaje nam się zainwestować łącznie około 264 tysięcy dolarów. Choć wyniki Gold Momentum przy regularnej inwestycji są stale bardzo imponujące, to jej przewaga nad „kup i trzymaj” S&P 500 dość drastycznie spadła. Zakładając konto opodatkowane bez kosztów transakcyjnych:
- przy jednorazowej inwestycji Gold Momentum osiągnęło +17% rocznie wobec +10,6% rocznie dla S&P 500 (CAGR),
- przy regularnej inwestycji Gold Momentum osiągnęło +14,62% rocznie wobec +11,1% rocznie dla S&P 500 (XIRR).
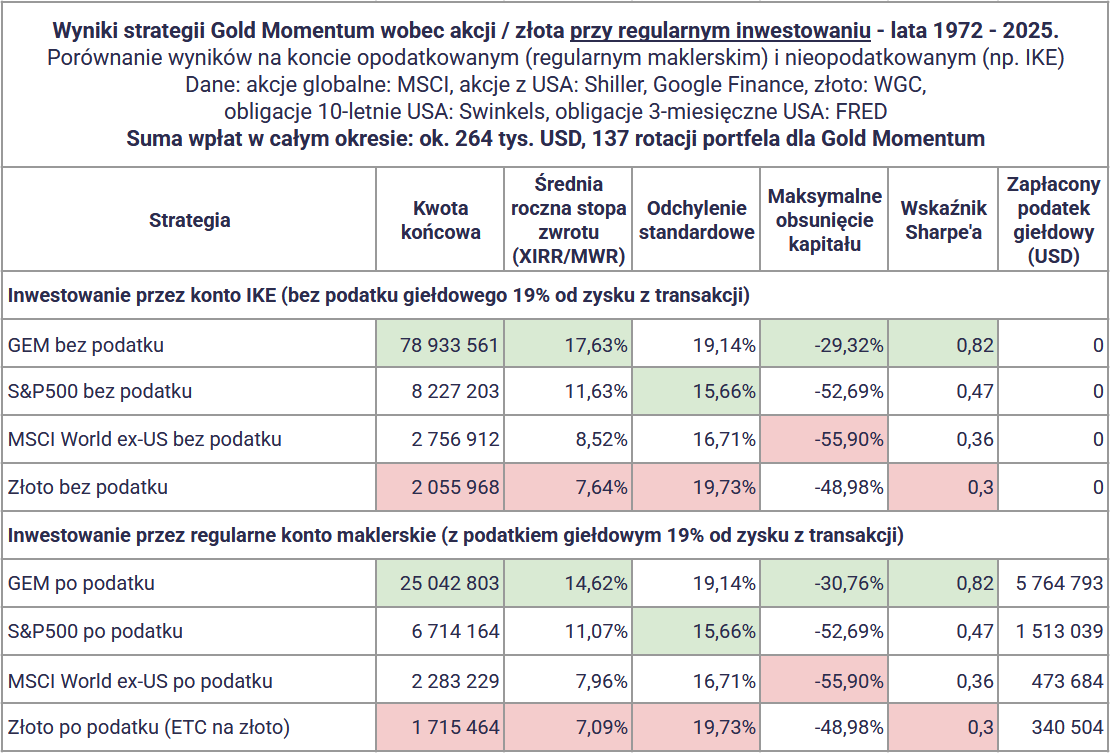
Różnica jest stale istotna, ale maleje ze względu na to, że we wczesnych latach strategia Gold Momentum miała przewagę nad inwestowaniem pasywnym w akcje z indeksu S&P 500, którą podobnie jak GEM straciła w ostatnich kilkunastu latach.
Jeśli chodzi o zmienność i obsunięcia kapitału, to wnioski są tu analogiczne do jednorazowej inwestycji na początku okresu. Gold Momentum skutecznie zmniejsza obsunięcia, ale podnosi zmienność inwestycji w akcje, zbliżając ją do zmienności notowań złota, co jest oczywistym minusem strategii, bo GEM (które przechodziło tylko między akcjami a obligacjami) udawało się skutecznie obniżyć przeciętną zmienność portfela.
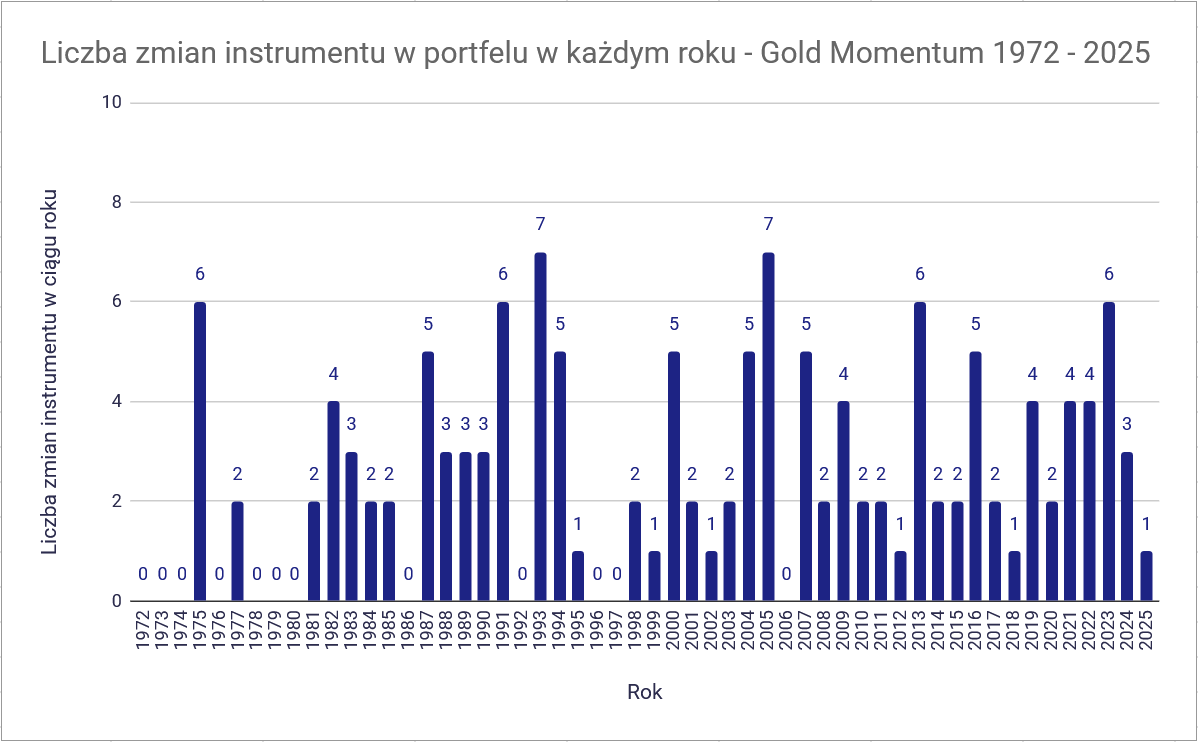
W 54-letnim okresie 1972 – 2025 strategia Gold Momentum wskazała 137 zmian instrumentu, co oznacza około 2,5 wymiany składu całego portfela rocznie. Przeciętny okres między zmianami wynosił około 4,7 miesiąca, ale mediana wynosiła tylko 2 miesiące. Przez aż 52 miesiące trzymalibyśmy pozycję tylko przez 1 miesiąc, a przez w sumie 93 okresy – przez najwyżej 3 miesiące. Najdłuższa nieprzerwana pozycja trwała 46 miesięcy i było to złoto pomiędzy 03.1977 a 12.1980. Na wykresie widać, że zmiany były nieregularne, ale np. okresy 1987-1990 lub 2022-2024 wymagałyby bardzo częstych zmian. Na początku badanego okresu, w latach 1972-1980 zmian było na ogół mniej, ale stosując ten algorytm, należy się w przyszłości nastawiać na około 1-3 zmiany rocznie.
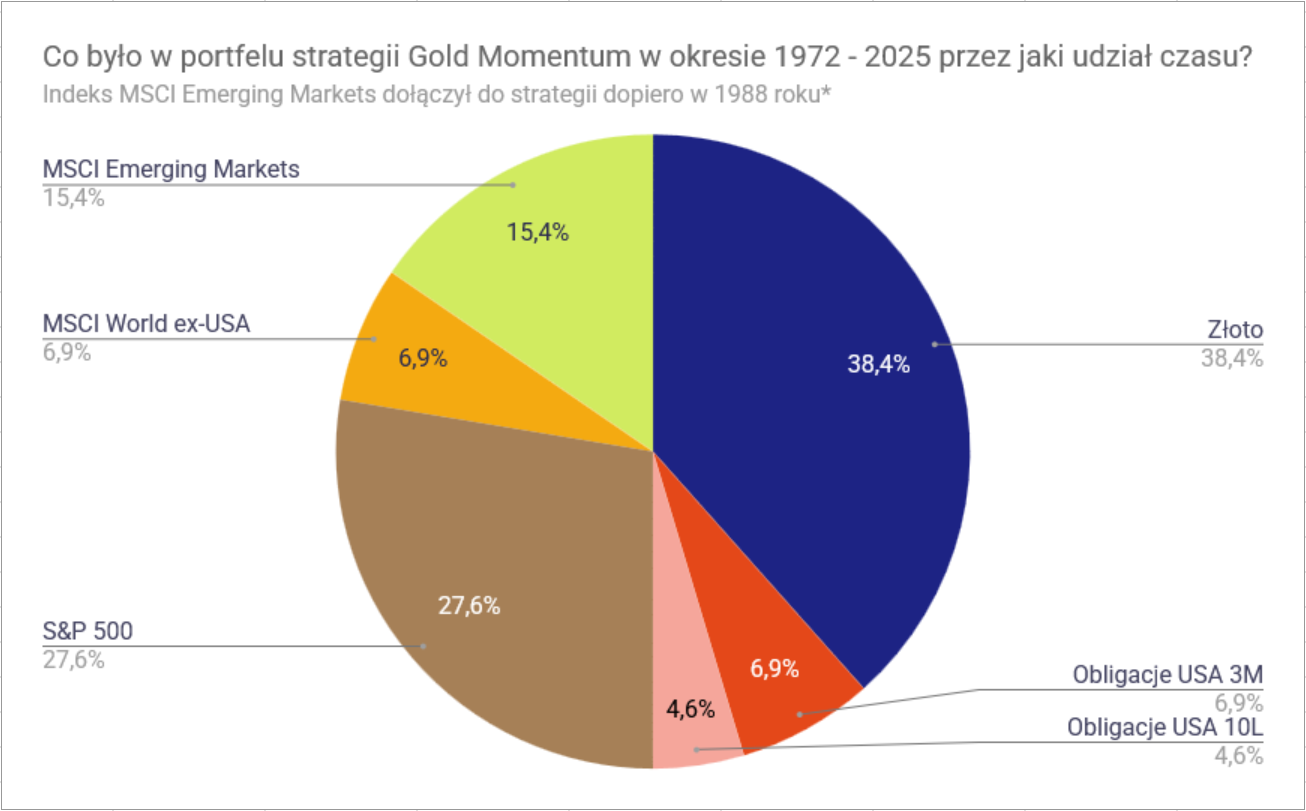
W ciągu 54 lat strategia Gold Momentum inwestowała głównie w akcje lub złoto, a dokładniej:
- przez około 50% czasu w akcje:
- 27,6% w S&P 500,
- 15,4% w MSCI EM,
- 6,9% w MSCI World ex-US,
- 38,4% czasu w złoto,
- 11,6% czasu w obligacje.
Odpowiada to strukturze portfela dość agresywnego i sugeruje, że gdyby zostawić w strategii tylko akcje i złoto, to wyniki prawdopodobnie byłyby zbliżone (przy ryzyku głębszych obsunięć i jeszcze wyższej zmienności).
Benchmarkiem odpowiadającym średniej strukturze portfela mógłby być zatem portfel 50/10/40, ale biorąc pod uwagę dobre wyniki historyczne strategii, będę ją dalej porównywał do indeksów akcji oraz złota. A skoro już przy dobrych wynikach jesteśmy, to krótko przeanalizuję to, skąd bierze się przewaga strategii nad S&P 500.
Nie każdy ma na inwestowanie 54 lata, choć przynajmniej 15 lat jest sugerowanym przeze mnie minimalnym horyzontem dla inwestycji w akcje. Mimo że podobny horyzont sugerowałbym jako najkrótszy do realizacji strategii Gold Momentum, to zależało mi, by sprawdzić jej wyniki w znacznie krótszych, bo 5-letnich okresach, porównując je do prostej inwestycji „kup i trzymaj” w indeks amerykański S&P 500.
W prawie wszystkich okresach 5-letnich pomiędzy 1972 a 2011 strategia Gold Momentum wygrywała z S&P 500. Jedynym wyjątkiem były lata 1997-2001, w których strategia osiągnęła nieznacznie gorszy wynik (średnio +8,3% rocznie wobec +9,3% rocznie). Bywały okresy, w których deklasowała prostą inwestycję w akcje, dla przykładu:
- 1972-1976 ze średnio +36,2% rocznie wobec +3,9% rocznie dla S&P 500,
- 1977-1981 ze średnio +28,6% rocznie wobec +6,6% rocznie dla S&P 500.
Ale bywały też takie, w których strategia przegrywa z prostszą inwestycją pasywną, dla przykładu:
- 2012-2016 ze średnio +4,8% rocznie wobec +12,3% rocznie dla S&P 500,
- 2017-2021 ze średnio +8,2% rocznie wobec +15,7% rocznie dla S&P 500.
Powyższe sugeruje, że strategia Gold Momentum, która zasadą działania przypomina GEM, również trochę zaniemogła w ostatnich kilkunastu latach. Co ciekawe, nie zawsze ograniczała ona maksymalne obsunięcia kapitału i gdy dla indeksu akcji były one niewielkie, to aktywna strategia wręcz je pogłębiała (podobnie jak zwiększała zmienność).
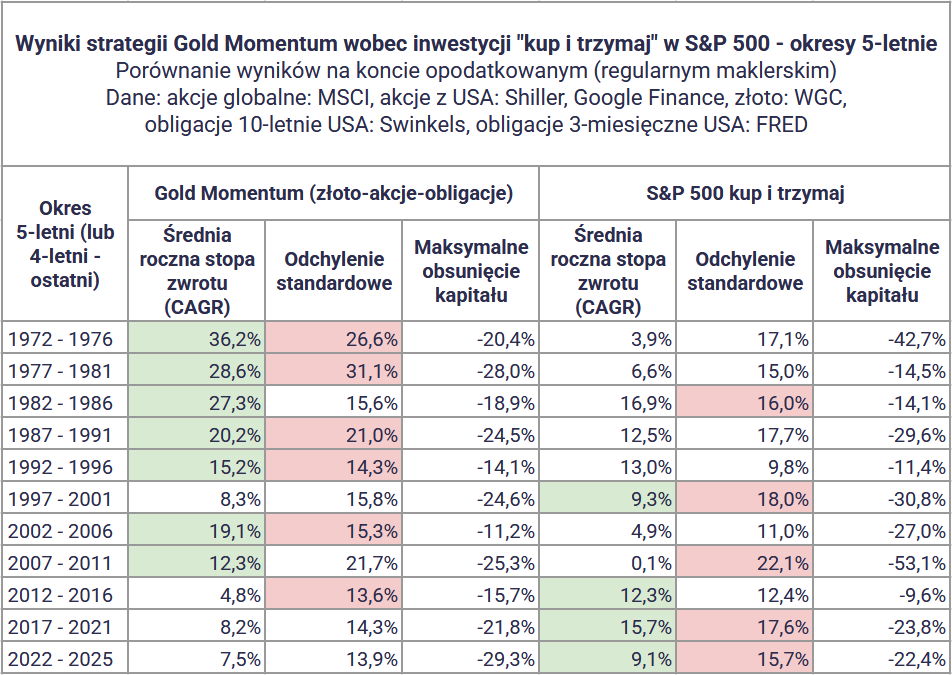
Ważne jest jednak to, że w okresach kryzysów na giełdzie dość niezawodnie udawało jej się ograniczać maksymalne obsunięcia kapitału. Algorytm momentum absolutnego upewniał się każdorazowo, że straty będą cięte i prawdopodobnie nie będą zbyt dotkliwe dla inwestora.
Okresy 5-letnie dowodzą, że strategia działa słabiej w ostatnich latach, dlatego teraz poszukamy jej wad, skupiając się na krótszym oraz bardziej aktualnym okresie.
W latach 2006–2025 inwestor korzystający ze strategii Gold Momentum zamieniłby 1000 USD w około 7469 USD, czyli niemal tyle samo co S&P 500 i złoto, ale przy znacznie mniejszym maksymalnym obsunięciu: około -29% wobec -53% dla S&P 500 i -42% dla złota. Największą przewagę zbudowałby podczas kryzysu 2008 roku, gdy długo utrzymywał złoto i unikał dużej części spadków akcji. Później niestety oddałby część przewagi, ponieważ z opóźnieniem przechodziłby do amerykańskich akcji i czasem zbyt często zmieniałby aktywa.
W okresach gwałtownych zwrotów, jak klasyczny „whipsaw” związany z rozpoczęciem pandemii COVID-19 i późniejszym szybkim odbiciem, ochrona kapitału działała lepiej niż wychwytywanie całego wzrostu. Ostatecznie strategia nie pokonała najlepszych pojedynczych aktywów, ale zdecydowanie wyprzedziła MSCI World ex-US i MSCI EM, oferując znacznie spokojniejszą drogę do podobnego wyniku jak S&P 500 i złoto. Jednocześnie podkreślam, że spokojnie to ona wygląda głównie na wykresie, bo w tym czasie mieliśmy aż 58 zmian przedmiotu inwestycji, co daje prawie 3 zmiany w ciągu każdego roku!
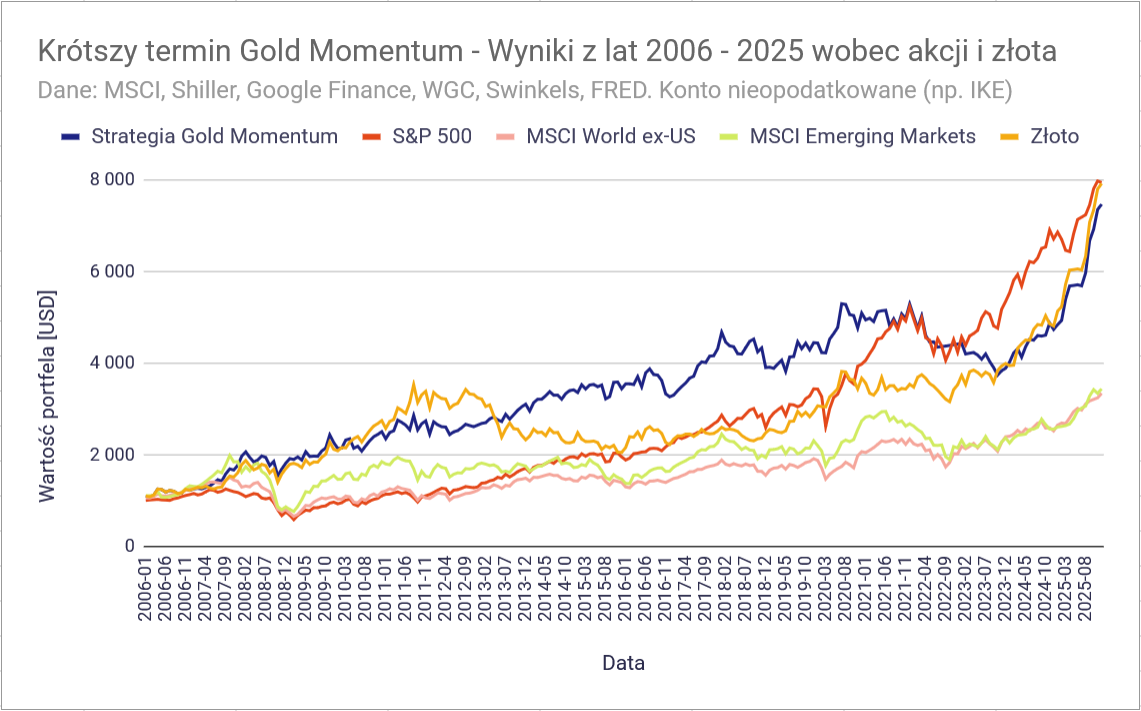
Jeśli o wyniki chodzi to w przeciwieństwie do GEM, która w latach 2006-2025 zdecydowanie oddała pierwszeństwo S&P 500, Gold Momentum broni się dzięki mocnym trendom wzrostowym złota, które często wyprzedzały dominujący indeks akcji, dzięki czemu strategia mogła trochę nadgonić. Choć kończy nieznacznie gorzej od prostej inwestycji w S&P 500 lub złoto, to w tym przypadku (co ciekawe) obniża zarówno zmienność, jak i maksymalne obsunięcie od szczytu.
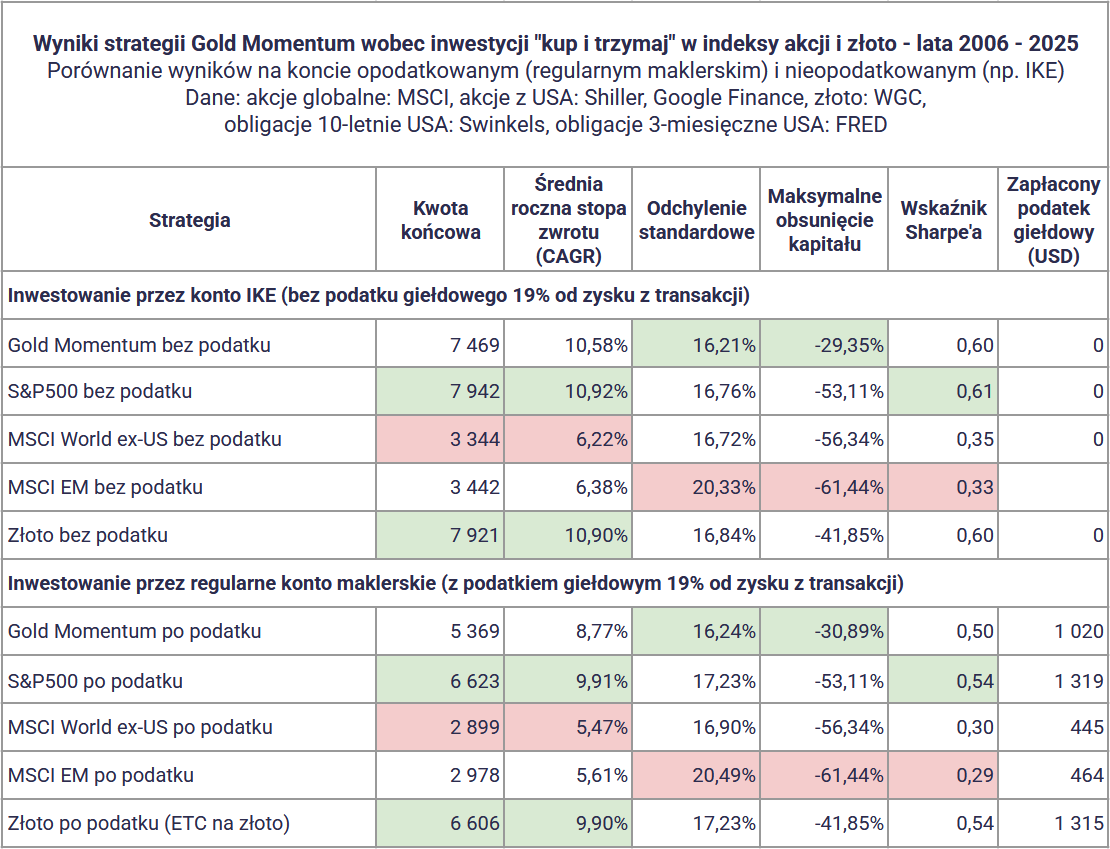
Warto zauważyć, że wskaźnik Sharpe’a na poziomie jak dla inwestycji pasywnej w złoto oraz nieco niższym niż dla S&P 500 sugeruje, że stosunek zysku do ryzyka nie jest tutaj najlepszy, zwłaszcza biorąc pod uwagę to, jak wiele aktywności wymagałaby w tym czasie strategia. Niemniej jednak nie można powiedzieć, że w ostatnich 20 latach strategia zupełnie przestała działać. Po prostu dominacja indeksu S&P 500 nie służy jej, podobnie jak nie służy strategii GEM, która jednak mocniej oddała prym S&P 500. Tu całkowitej porażki nie ma, ale jest dużo gorzej, jeśli pokażę to samo w ujęciu regularnej inwestycji co miesiąc.
Większość z nas inwestuje regularnie, na przykład co miesiąc dopłacając do inwestycji swoje nowo oszczędzone środki. Jeśli ktoś robiłby to przez ostatnie 20 lat zgodnie z algorytmem Gold Momentum, to jego wyniki byłyby już znacznie gorsze niż dla pokazanej przed chwilą inwestycji jednorazowej.
- Konto bez podatku:
- Gold Momentum: +8,95% rocznie (XIRR),
- S&P 500: +13,43% rocznie (XIRR).
- Złoto: +10,82% rocznie (XIRR)
- Konto opodatkowane:
- Gold Momentum: +7,41% rocznie (XIRR),
- S&P 500: +12,1% rocznie (XIRR),
- Złoto: +9,61% rocznie (XIRR).
Strata wobec benchmarków wynika z tego, że dalsze lata były gorsze niż początkowe 5, więc efekt dopłat zrobił swoje, znacznie obniżając wyniki strategii:
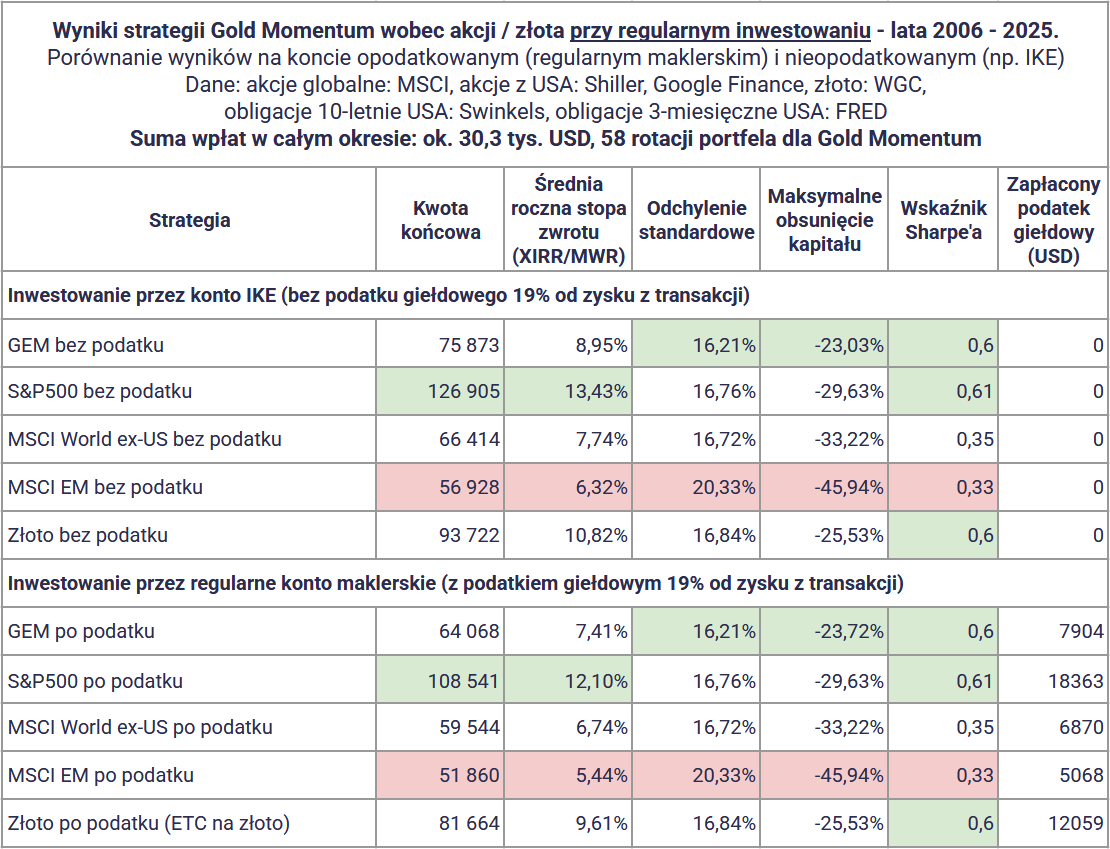
Na pocieszenie odchylenie standardowe i maksymalne obsunięcie jest stale niższe niż dla benchmarków, ale marne to pocieszenie, skoro przy tylu ruchach mamy o wiele gorsze wyniki.
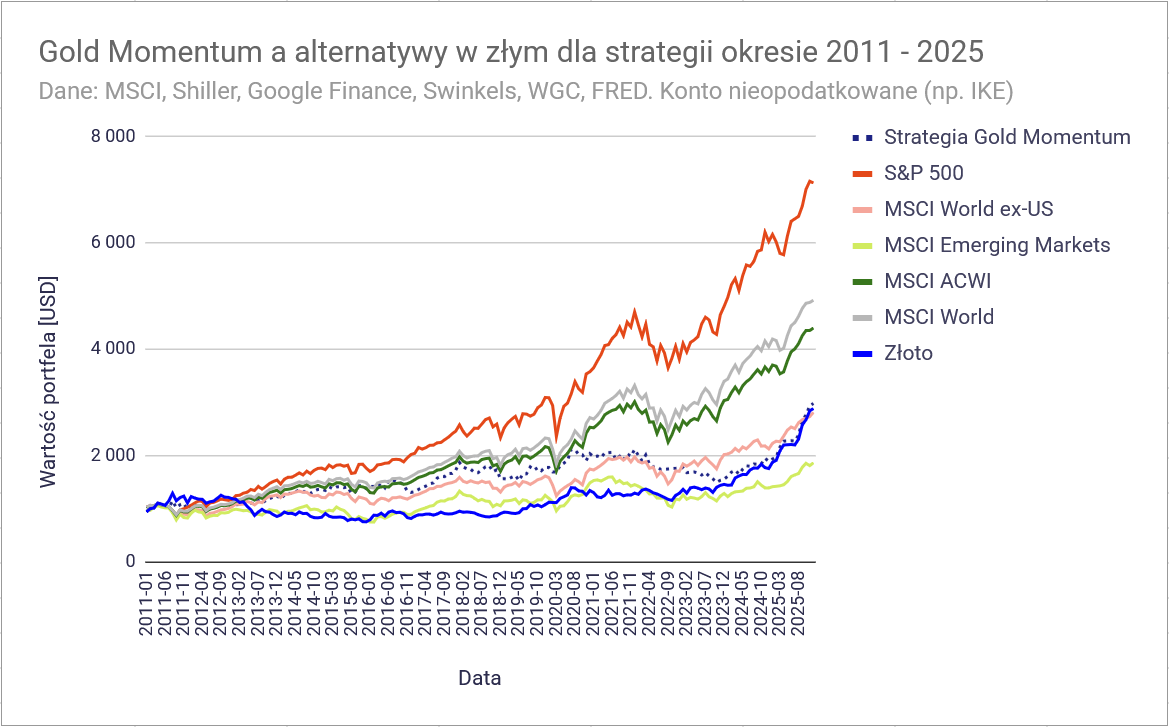
Jeszcze gorzej będzie, jeśli przybliżymy wykres, pokazując tylko najgorsze 15 lat, czyli 2011-2025.
Ostatnie 15 lat byłoby dla osoby, która obrała strategię Gold Momentum nieco łatwiejsze niż dla kogoś, kto wybrał GEM, ale dalej tak duża liczba zmian przy tak niesatysfakcjonujących wynikach nie daje zadowolenia. Gold Momentum dałoby w tym terminie łączny wynik podobny do złota, mimo że przez większość czasu byłoby ponad nim, jak i ponad MSCI World ex-US oraz MSCI Emerging Markets, z którymi również wygrywa to porównanie.
Akcje z USA jednak deklasują Gold Momentum, a ich wysoki udział w globalnym MSCI ACWI oraz MSCI World na akcje z rynków rozwiniętych sprawia, że wszystkie 3 szerokie indeksy akcji (S&P 500, MSCI ACWI, MSCI World) zdecydowanie zwyciężają z Gold Momentum w okresie 15-letnim:
Jednak czy dla jakiejkolwiek strategii opartej o pęd 15 lat jest właściwym horyzontem oceny? Ciężko powiedzieć, bo może się okazać, że gdy w kolejnych 5 lub 10 latach nadejdzie głęboki kryzys, to działanie zabezpieczające tej strategii pozwoli jej znowu wygrywać z indeksami akcji.
Pożyjemy, zobaczymy, ale wróćmy teraz do długiego horyzontu 1972-2025, by poszukać momentów, w których nawet osoby nieodczuwające emocji związanych z inwestowaniem mogłyby zwątpić w działanie tej strategii aktywnej.
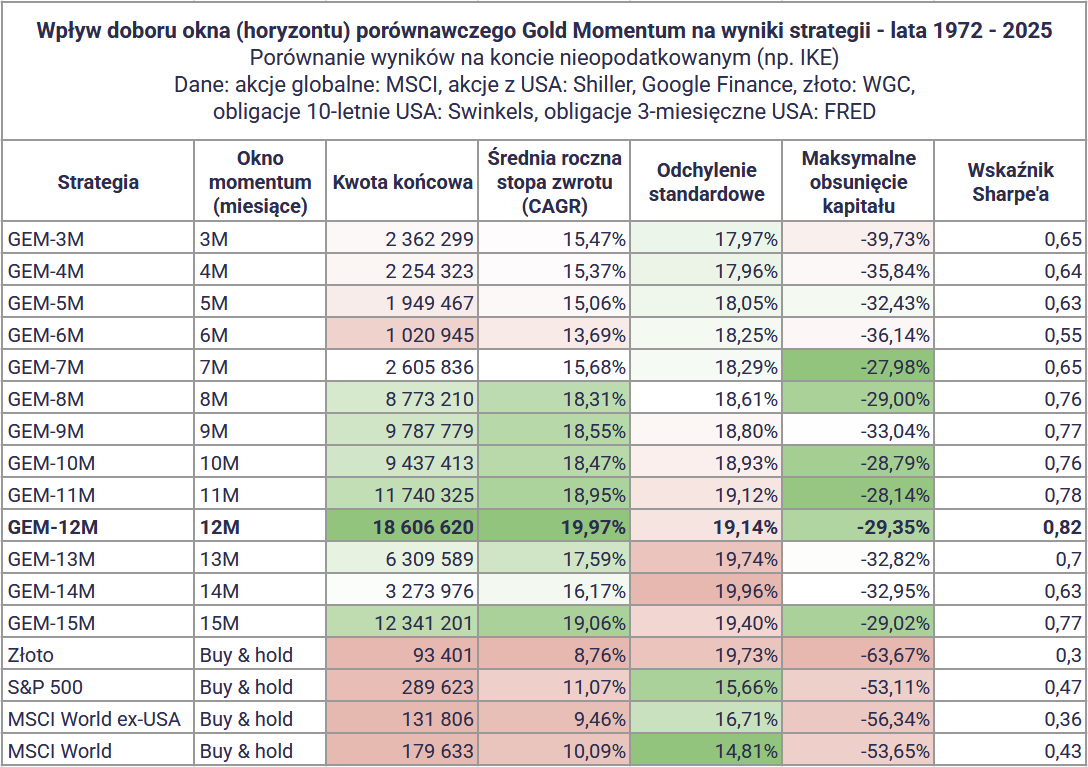
Nie odkryję tu Ameryki, pisząc, że dobór okna porównawczego (lookback window) bardzo znacząco wpływa na historyczne wyniki strategii momentum ze złotem. Obrane przeze mnie na potrzeby obliczeń w tym wpisie momentum 12-miesięczne dałoby w latach 1972-2025 najlepsze wyniki spośród wszystkich okien wynoszących pomiędzy 3 a 15 miesięcy, przy czym na drugim miejscu byłby okres 15-miesięczny, a na trzecim okres 11-miesięczny. Najgorsze w długim terminie byłoby momentum 6-miesięczne, którego wyniki przed kosztami i podatkami są co prawda dużo lepsze od indeksu S&P 500 (+13,69% wobec +11,07% rocznie), ale przy wyższym odchyleniu standardowym wyników (18,25% wobec 15,66%). Dobór okna momentum ma w długim terminie gigantyczne znaczenie, bo w zależności od tej decyzji mogłeś skończyć z 1 mln dolarów w portfelu lub z 18,6 mln dolarów w portfelu (wow, duża różnica, co?)!
Zrobiłem zatem to samo dla krótszego okresu 20 lat pomiędzy 2006 a 2025, uzyskując bardzo ciekawe wyniki. Przodujące w długim terminie 12-miesięczne okno porównawcze jest tu jednym z najgorszych pod względem wyników (gorsze są tylko 6M, 13M i 14M). Co ciekawe, najlepszym oknem porównawczym w ostatnich 20 latach byłyby bardzo nieoczywiste 4 miesiące, które dałyby wynik wynoszący prawie +13% rocznie, znacznie pobijając zarówno S&P 500, jak i złoto. Tylko kto wybrałby okno porównawcze o długości akurat 4 miesięcy? Na pewno nie ja.
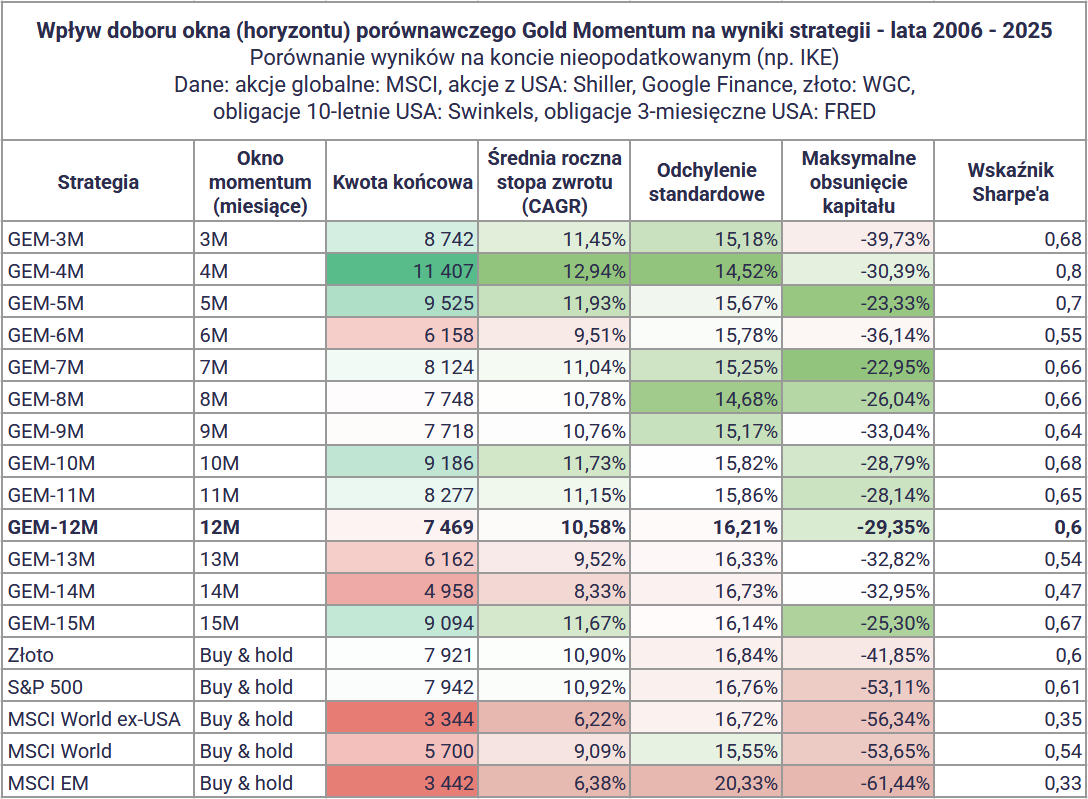
Ponownie: nie jest to wcale wada konkretnej strategii, lecz cecha większości podobnych strategii algorytmicznych. Podkreślam: „cecha”, nie wada sama w sobie, bo wadą może być dopiero pechowy dobór najgorszego możliwego okna porównawczego w przyszłości.
Częściowym zabezpieczeniem przed tym jest rozłożenie portfela na części i prowadzenie go zgodnie z różnymi oknami porównawczymi pędu, co opiszę w jednym z kolejnych wpisów o inwestowaniu algorytmicznym. Jest to rodzaj „dywersyfikacji parametrów strategii”, więc warto o tym napisać merytoryczny wpis.