Oceń oszczędności względem wydatków, wieku i celu
Ile oszczędności warto mieć w wieku 25, 30, 40 lub 50 lat? Nie ma jednej kwoty odpowiedniej dla każdego. Ten sam kapitał daje inne bezpieczeństwo osobie wydającej 3 tys. zł miesięcznie, a inne rodzinie potrzebującej 10 tys. zł. Oceniając oszczędności według wieku, uwzględnij także długi, planowane zakupy, czas do emerytury i przyszłe dochody.
W tym wpisie pokazuję, jak ocenić posiadane pieniądze względem kosztów życia oraz jak wyznaczyć cel oszczędzania. Znajdziesz też moją symulację budowy dodatkowej emerytury z 2020 r. Jej liczby opisują przyjęte scenariusze — nie są aktualną średnią oszczędności Polaków ani obowiązkową normą dla Twojego wieku.
Podcast
YouTube
W skrócie
- Kwotę oszczędności najlepiej oceniać razem z wydatkami i przeznaczeniem pieniędzy. Sam wiek nie wystarczy do wyznaczenia właściwego celu.
- Przy wydatkach 5 tys. zł miesięcznie 100 tys. zł odpowiada 20 miesiącom kosztów życia, a 500 tys. zł — 100 miesiącom. To proste porównanie, bez uwzględnienia inflacji i zmian wartości inwestycji.
- Rezerwa na nagłe wydatki i kapitał na emeryturę pełnią różne funkcje. Akcje mogą być częścią oszczędności długoterminowych, choć ich wartość może mocno spaść.
- Tabela według wieku przedstawia autorską symulację z 2020 r. Jej kwoty nie zostały przeliczone na dzisiejszą siłę nabywczą i nie opisują majątku przeciętnego Polaka.
- Inwestowanie może pomóc w budowie kapitału, ale wynik zależy od stóp zwrotu, kosztów i inflacji. Przyjęta w obliczeniach stopa zwrotu jest założeniem, a nie obietnicą.
- Jeśli Twoje oszczędności są niższe od przykładowych kwot, zacznij od własnego budżetu i celu. Porównanie z tabelą ma pomóc w planowaniu kolejnych wpłat.
Dlaczego warto świadomie planować swoje oszczędzanie?
Rezerwę na nieprzewidziane wydatki, pieniądze na planowane zakupy i kapitał na emeryturę traktuję jako odrębne cele. Zacznijmy od tego, jak oceniać posiadane pieniądze względem własnych wydatków.
Czy 100, 200, 300, 400 lub 500 tys. zł oszczędności to dużo?
Takie kwoty mogą stanowić ważne zabezpieczenie, ale ich znaczenie zależy od tego, ile wydajesz i na co przeznaczysz pieniądze. Najprostszy punkt odniesienia to liczba miesięcy kosztów życia, którym odpowiada Twój kapitał:
Liczba miesięcy = dostępna kwota oszczędności ÷ miesięczne wydatki.
Przykład przy stałych wydatkach 5 000 zł miesięcznie:
Tabela ma 2 kolumny. Jeśli nie widzisz wszystkich, przesuń tabelę palcem w lewo, aby zobaczyć dalsze kolumny po prawej.
| Oszczędności | Równowartość miesięcznych wydatków |
|---|---|
| 100 000 zł | 20 miesięcy |
| 200 000 zł | 40 miesięcy |
| 300 000 zł | 60 miesięcy |
| 400 000 zł | 80 miesięcy |
| 500 000 zł | 100 miesięcy |
To ilustracja skali, a nie prognoza, na jak długo wystarczy portfel inwestycyjny. Zakłada niezmienne wydatki, brak inflacji, brak zysków i strat oraz dostępność całej kwoty. Jeśli część pieniędzy przeznaczysz na mieszkanie lub inny zakup, do takiego porównania przyjmij pozostałą sumę.
Dla przykładu: 200 tys. zł przy wydatkach 5 tys. zł miesięcznie odpowiada 40 miesiącom kosztów życia. Przy wydatkach 10 tys. zł ta sama kwota odpowiada już tylko 20 miesiącom. Żadna z tych liczb nie mówi jeszcze, czy możesz zakończyć pracę na kilkadziesiąt lat.
Ile oszczędności ma przeciętny 25-, 30- lub 40-latek?
Przedstawione dalej tabele według wieku nie pozwalają tego ustalić — pokazują scenariusze oszczędzania, a nie wyniki badania Polaków. Przy porównywaniu statystyk sprawdzaj rok badania, czy dotyczy osoby czy gospodarstwa domowego oraz czy podano średnią, czy medianę. Ważne jest także, czy kwota obejmuje tylko aktywa finansowe, czy również mieszkanie i inne składniki majątku.
Źródła i ograniczenia wcześniejszych danych omawiam we wpisie o tym, ile oszczędza przeciętny Polak. Tamten artykuł zawiera dane historyczne; nie traktuj ich jako aktualnego stanu oszczędności Twoich rówieśników.
W komentarzach możesz porównać doświadczenia czytelników. Pamiętaj jednak, że osoby dzielące się swoimi kwotami nie tworzą reprezentatywnej próby społeczeństwa.
Co uważać tutaj za oszczędności?
Rozróżniam rezerwę na bieżące i nieprzewidziane wydatki od kapitału inwestowanego na odległe cele. Do aktywów finansowych zaliczam m.in. środki na rachunkach, lokatach, obligacje i akcje. Możliwość sprzedaży instrumentu nie oznacza jednak, że jego wartość jest stabilna lub że sprzedaż odbędzie się bez kosztów.
Wartość netto całego majątku obejmuje także aktywa niefinansowe i pomniejszenie o zobowiązania. Mieszkanie, w którym mieszkasz, nie jest tym samym co pieniądze dostępne na pokrywanie comiesięcznych wydatków.
Finansowy cykl życia, czyli zdolność do oszczędzania na różnych etapach życia
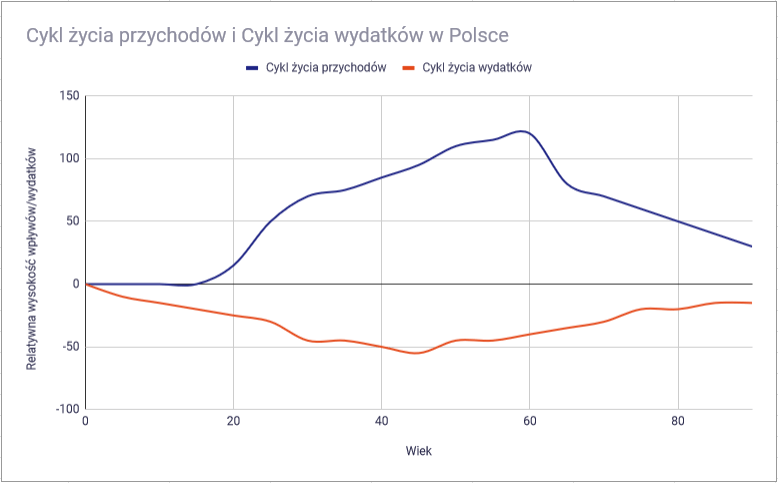
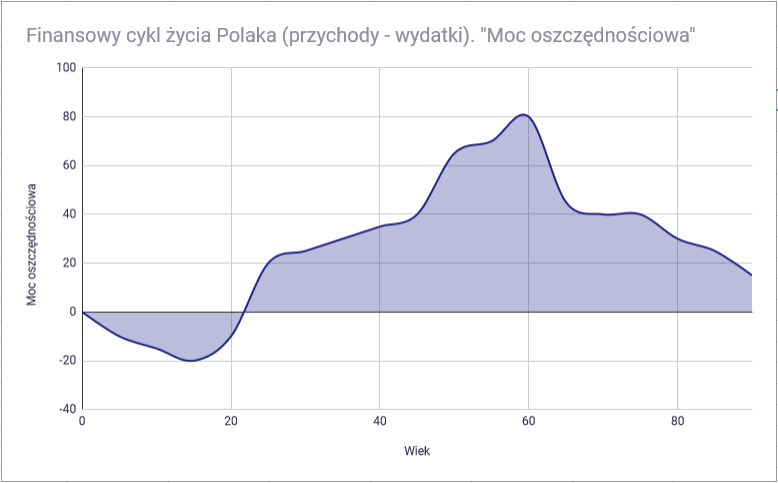
Poniższe wykresy ilustrują założenia mojego modelu. Nie przedstawiają statystycznie oszacowanej ścieżki zarobków, wydatków i oszczędności każdego Polaka. W przykładzie przyjmuję rozpoczęcie oszczędzania w wieku 22 lat, wzrost możliwości wpłat w dalszej części kariery i określony termin przejścia do wypłat. Twoja sytuacja może przebiegać inaczej.
Zależność między etapem życia a ryzykiem rozwijam we wpisie o ryzykowaniu na giełdzie w różnym wieku.
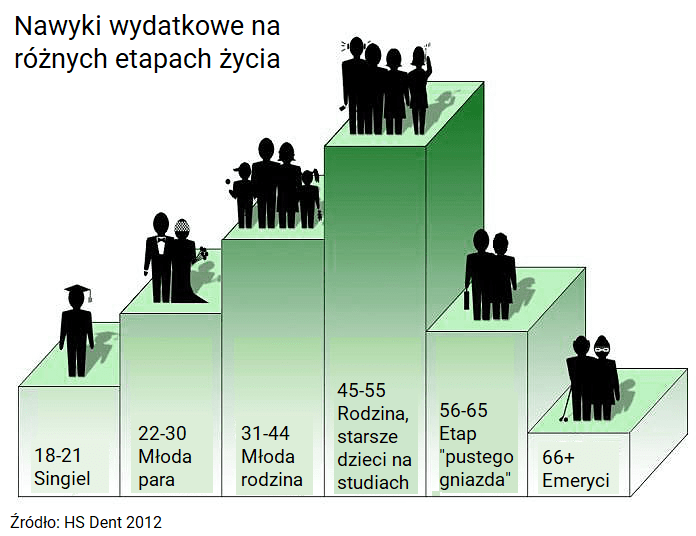
Założenia modelu: przychody na kolejnych etapach życia
Założenia modelu: wydatki na kolejnych etapach życia
Pomarańczowa krzywa przedstawia wydatki przyjęte w modelu. Zakładam ich wzrost w okresie większych kosztów rodzinnych, a następnie ograniczenie. Nie oznacza to, że wydatki każdej osoby osiągają maksimum w tym samym wieku albo że koszty dzieci z czasem znikają. Porównywanie budżetów omawiam w tekście o tym, ile wydaje przeciętny Polak.
Modelowa nadwyżka do oszczędzania w kolejnych latach
Ile oszczędności w wieku 25, 30, 40 i 50 lat? Scenariusze historyczne
Poniższe liczby pochodzą z mojej symulacji opublikowanej w 2020 r. Przyjąłem rozpoczęcie oszczędzania w wieku 22 lat i różne poziomy dodatkowych wypłat na emeryturze. Kwoty nie zostały zwaloryzowane o późniejszą inflację, więc nie należy traktować ich jako celów wyrażonych w dzisiejszych cenach.
To przykład ścieżki gromadzenia aktywów finansowych. Nie pokazuje, ile rzeczywiście ma przeciętny Polak w danym wieku, ani progu wejścia do najbogatszego 1% społeczeństwa. Dokładne założenia i dalsze obliczenia wyjaśniam w części o modelu.
Tabela ma 5 kolumn. Jeśli nie widzisz wszystkich, przesuń tabelę palcem w lewo, aby zobaczyć dalsze kolumny po prawej.
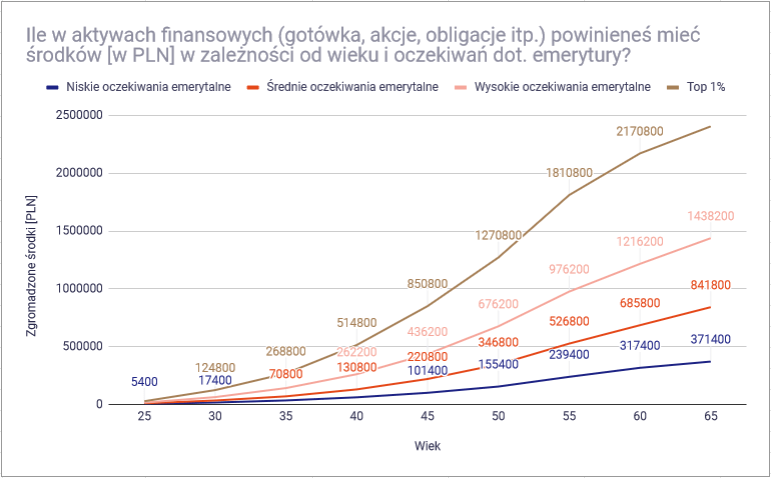
Wersja tekstowa poniżej powtarza wartości z archiwalnej tabeli graficznej, którą zachowuję w dalszej części. Nazwy kolumn odpowiadają oryginałowi: niskie, średnie i wysokie oczekiwania oraz „Top 1%”. Ostatnia nazwa oznacza wyłącznie najbardziej wymagający scenariusz autora — nie próg majątku najbogatszego procenta Polaków.
| Wiek | Niskie oczekiwania | Średnie oczekiwania | Wysokie oczekiwania | Top 1% – najwyższe oczekiwania |
|---|---|---|---|---|
| 25 | 5 400 | 10 800 | 16 200 | 28 800 |
| 30 | 17 400 | 34 800 | 64 200 | 124 800 |
| 35 | 35 400 | 70 800 | 142 200 | 268 800 |
| 40 | 62 400 | 130 800 | 262 200 | 514 800 |
| 45 | 101 400 | 220 800 | 436 200 | 850 800 |
| 50 | 155 400 | 346 800 | 676 200 | 1 270 800 |
| 55 | 239 400 | 526 800 | 976 200 | 1 810 800 |
| 60 | 317 400 | 685 800 | 1 216 200 | 2 170 800 |
| 65 | 371 400 | 841 800 | 1 438 200 | 2 404 800 |
Podpis: Źródło: autorski model z 2020 r.; kwoty historyczne, bez waloryzacji. Scenariusze różnią się założonym poziomem dodatkowych wypłat na emeryturze. To nie są dane o rozkładzie oszczędności Polaków.
Ile oszczędności warto mieć w wieku 25 i 30 lat?
Na początku sprawdź, czy masz środki na nieprzewidziane wydatki i najbliższe plany. Kwotę na dalsze cele ustal względem własnych wydatków i możliwości wpłat. Jeżeli porównujesz się z tabelą, pamiętaj, że zakłada ona start w wieku 22 lat i posługuje się niezwaloryzowanymi kwotami z 2020 r. Późniejszego rozpoczęcia pracy nie należy oceniać tak samo, jak ośmiu lat oszczędzania. Warto jednak mieć w wieku 25-30 lat odłożone przynajmniej 10-30 tysięcy złotych.
Ile oszczędności warto mieć w wieku 35 i 40 lat?
Rozdziel pieniądze na bieżące bezpieczeństwo, zaplanowane wydatki oraz emeryturę. Zakup mieszkania, kredyt i utrzymywanie dzieci mogą istotnie zmienić kwotę, którą możesz odkładać. Sprawdź więc zarówno zgromadzony kapitał, jak i to, czy obecne wpłaty przybliżają Cię do własnego celu. W wieku 35-40 lat warto mieć już zgromadzone przynajmniej 100-120 tys. złotych oszczędności w portfelu inwestycyjnym.
Ile oszczędności warto mieć w wieku 45 i 50 lat?
Warto już porównać planowane wydatki po zakończeniu pracy z oczekiwanymi dochodami i kapitałem przeznaczonym na ten okres. Jeżeli widzisz lukę, policz, jak mogą ją zmienić wyższe wpłaty, niższe przyszłe wydatki lub inny termin zakończenia pracy. W wieku 45-50 lat warto mieć uzbierane przynajmniej 200-300 tys. złotych oszczędności.
Ile oszczędności warto mieć w wieku 55 i 60 lat?
Sprawdź, z jakich źródeł i od kiedy będą finansowane Twoje wydatki: z emerytury, bieżącej pracy czy wypłat z portfela. Ważna jest także struktura kapitału — spadek wartości inwestycji tuż przed rozpoczęciem wypłat może utrudnić realizację planu. Ten etap opisuję dokładniej w tekście o tym, jak przygotować portfel inwestycyjny do emerytury. W wieku 55-60 lat warto mieć uzbierane przynajmniej 400-700 tys. złotych oszczędności.
Oryginalna tabela i wykres kapitału z 2020 roku
Poniżej pozostawiam graficzny oryginał tabeli, której wartości pokazałem wcześniej w wersji tekstowej. Liczby nie zostały zaktualizowane o późniejszą inflację.
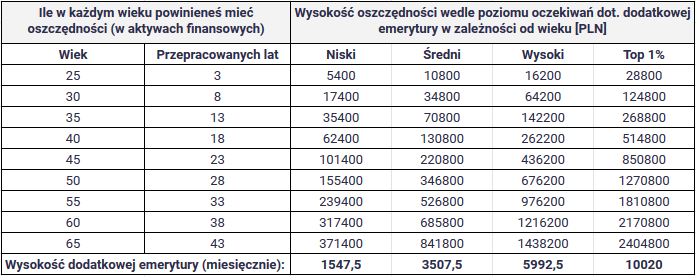
Wykres przedstawia te same cztery scenariusze gromadzenia kapitału. Etykieta „Top 1%” jest dawną nazwą najbardziej wymagającego z nich, a nie wynikiem badania rozkładu majątku. Wartości i samą grafikę zachowuję bez zmian.
Jak ustalić miesięczną kwotę oszczędzania?
Zacznij od miesięcznych wydatków, kwot na zaplanowane zakupy i dochodów, których oczekujesz po zakończeniu pracy. Każdy z tych celów może wymagać innego terminu dostępu do pieniędzy i innego poziomu ryzyka.
Jeżeli po zakończeniu pracy planujesz wydawać 5 tys. zł miesięcznie, a z innych źródeł spodziewasz się 3 tys. zł, do pokrycia z oszczędności pozostaje 2 tys. zł miesięcznie. W skrajnie uproszczonym wariancie, bez realnych zysków i strat, 20 lat takich wypłat wymaga 480 tys. zł: 2 000 × 12 × 20. To punkt wyjścia do dalszych obliczeń, które powinny uwzględniać również długość wypłat, inflację, koszty i ryzyko inwestycyjne.
Następnie sprawdź swoją miesięczną nadwyżkę: ile zostaje po wydatkach i obsłudze zobowiązań? Dopiero porównanie celu, posiadanego kapitału, czasu i możliwych wpłat pozwala ocenić, czy plan jest wykonalny. Jeśli brakuje nadwyżki, pomocny będzie wpis „Lepiej zwiększać zarobki czy uczyć się inwestować?”.
Jeżeli chcesz przejść od ogólnego porównania kwot do własnego planu, w książce „Wolność finansowa” opisuję wyznaczanie potrzebnego kapitału, przygotowanie portfela i korzystanie z oszczędności po zakończeniu pracy. Sprawdź jej zakres, jeśli właśnie te pytania chcesz uporządkować.
Własną miesięczną wpłatę dobierz do celu i możliwości budżetu. Nie musi ona odpowiadać kwocie przypisanej Twojemu wiekowi w historycznym modelu. Dalej pokazuję zachowany przykład tego, jak uwzględnienie wyniku inwestycji zmieniało modelowane wpłaty.
Historyczny przykład miesięcznych inwestycji
Oryginalna tabela poniżej przedstawia miesięczne wpłaty przyjęte w modelu inwestowania z 2020 r. Jej kolumny zachowują dawne nazwy: „Niski”, „Średni”, „Wysoki” i „Top 1%”. To scenariusze oczekiwań dotyczących dodatkowej emerytury, nie grupy statystyczne Polaków.
W nagłówku grafiki przyjęto stopę zwrotu 6% netto i inflację 2,5% rocznie. Przy takich założeniach stopa realna wynosi (1,06 ÷ 1,025) − 1, czyli około 3,41%; 3,5% jest przybliżeniem. To objaśnienie założeń, nie nowe przeliczenie wartości w tabeli.
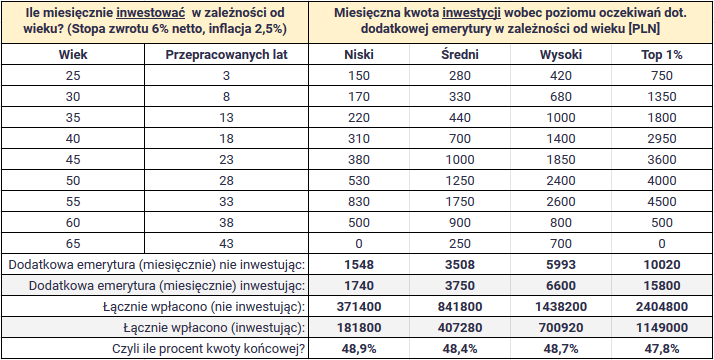
Każdy wiersz trzeba czytać jako część całej modelowej ścieżki wpłat, a nie niezależną receptę dla osoby rozpoczynającej oszczędzanie w danym wieku. Podsumowania u dołu grafiki należą do pierwotnej symulacji; zachowuję je bez zmian. Wyniki nie zostały ponownie uzgodnione z pełnym harmonogramem przepływów, a stała stopa zwrotu nie oddaje wahań rynku.
Czy inwestowanie może zmniejszyć potrzebne wpłaty?
Dodatnia realna stopa zwrotu może zmniejszyć wpłaty potrzebne do osiągnięcia celu, lecz nie da się jej z góry zapewnić. Zamiast przyjmować wynik wybranego aktywa z przeszłości jako przyszłą stałą stopę, porównaj scenariusz korzystny, słabszy i stratę w okresie rozpoczęcia wypłat.
Mechanikę narastania kapitału wyjaśniam w tekście o procencie składanym. Jeśli rozważasz część akcyjną, zacznij od porównania globalnych indeksów i ETF-ów, a nie od poszukiwania gwarantowanych 6% netto rocznie.
Szukasz taniego konta maklerskiego do akcji i ETF-ów?
Nota XTB: Inwestowanie jest ryzykowne. Inwestuj odpowiedzialnie.
Szukasz maklerskiego IKE lub IKZE z bogatą ofertą ETF-ów?
Szukasz dobrego zagranicznego konta maklerskiego?
Aktualny ranking kont maklerskich do akcji i ETF-ów znajdziesz tutaj.
Co zrobić, by zacząć oszczędzać lub oszczędzać więcej?
Jeśli nie łapiesz się do żadnej z grup „wysokości majątku finansowego” dla swojego wieku lub jesteś nie w tej, w której chciałbyś być – oto kilka porad jak polepszyć swoją sytuację materialną:
- Prawdopodobnie nie oszczędzałeś lub nie oszczędzasz zbyt wiele ze względu na ograniczone zarobki. Przeczytaj jeden z moich pierwszych wpisów pt. „Czy nie zarabiam za mało? Twoje zarobki na tle rynku” w celu dowiedzenia się jak Twoje zarobki plasują się wobec innych na podobnych stanowiskach pracy.
- Spróbuj oszczędzać więcej. Dobrym początkiem będzie przeczytanie o korygowaniu błędów w oszczędzaniu w artykule „Częste błędy w oszczędzaniu – lista 10 największych„.
- Zacznij inwestować. Dobrym startem będzie rozpoczęcie lektury wpisów o inwestowaniu w kolejności przedstawionej na stronie „Zacznij tutaj” mojego bloga. Z pewnością ułatwi to Twój start w świecie inwestowania i sprawi, że unikniesz wielu częstych błędów, które spotykają początkujących inwestorów.
Jeśli chcesz porównać dochody z innymi, przeczytaj o zarobkach przeciętnego Polaka. Przy pracy za granicą pomocne może być porównanie krajów pod kątem zarobków i kosztów życia. Oba zestawienia oceniaj z uwzględnieniem daty danych.
Jeśli już wiesz, ile chciałbyś oszczędzać co miesiąc, ale trudno Ci konsekwentnie realizować ten cel, rozważ automatyzację odkładania pieniędzy. Dzięki odpowiednio skonfigurowanym narzędziom bankowym możesz oszczędzać przy okazji codziennych transakcji, bez każdorazowego podejmowania osobnej decyzji. Takie rozwiązania opisałem w artykule „Automatyczne oszczędzanie, czyli jak oszczędzać bezboleśnie”.
Co zrobić po przeczytaniu tego wpisu?
Zapisz się do mojego newslettera: