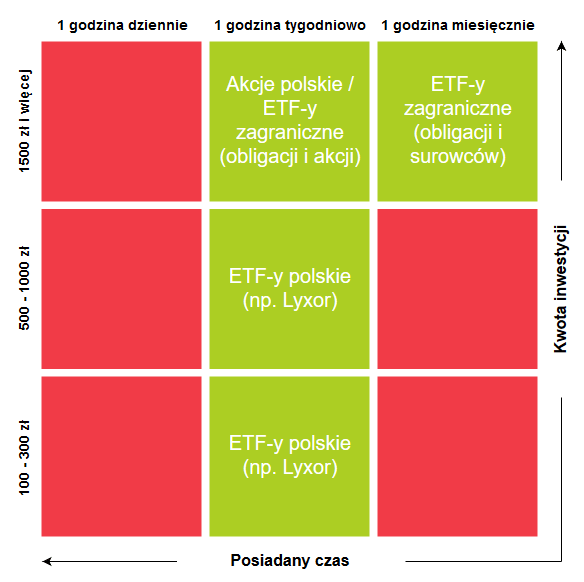
W jednym z wpisów z serii „Inwestycyjny wstęp”, a konkretnie „Inwestycyjny wstęp (2/6) – inwestowanie aktywne i pasywne” poruszyłem już tematykę inwestowania pasywnego. We wpisie „Jak prosto zainwestować pierwsze pieniądze?” umieściłem te instrumenty finansowe w sugerowanych kwadrantach dla aż 4 z 9 kategorii początkujących inwestorów. Małe przypomnienie z zaznaczonymi kategoriami poniżej:
Ostatnio otrzymuję sporo wiadomości przesłanych poprzez formularz kontaktowy od czytelników, którzy są zainteresowani funduszami ETF. Sądząc po pytaniach, wygląda na to, że osoby, które czytują mojego bloga lub słuchają podcastu, zwykle należą do jednej z dwóch poniższych grup.
- Osoby między 16 a 26 rokiem życia, które albo już zarobiły, albo planują zarobić swoje pierwsze pieniądze, a mając stale dużo czasu i energii na inwestowanie, chcą się nauczyć go najpierw małymi kwotami. Ta kategoria inwestorów znajdzie się raczej po lewej stronie powyższego diagramu i tylko tymczasowo zainwestuje w fundusze ETF, by docelowo skupić się na samodzielnym doborze akcji do portfela, a więc inwestowaniu bardziej aktywnym.
- Osoby w wieku 27 lat i więcej, które zdołały oszczędzić już jakieś pieniądze, ale wcześniej nie interesowały się inwestowaniem na giełdzie. Mając mało lub umiarkowanie dużo czasu i energii na inwestowanie, chcą teraz mądrze ulokować swoje środki, unikając potrzeby ciągłego sprawdzania stanu swoich inwestycji. Ta grupa czytelników należy do środkowej kolumny powyższego diagramu, będąc zarazem idealnym „targetem” dla serii wpisów objaśniających tajniki ETF od podstaw – tłumaczących, co to za rodzaj instrumentów finansowych oraz jak w niego inwestować. Jeśli do niej należysz, to ten i przyszłe artykuły z tego cyklu pomogą Ci najbardziej, pozwalając Ci zacząć inwestować tanio, prosto i pasywnie.
Przed przejściem do zakupów warto też ustalić, jakie funkcje i koszty rachunku mają dla Ciebie znaczenie. Punktem wyjścia jest porównanie kont do inwestowania w ETF-y; konkretne taryfy zawsze sprawdź na dzień zakupu.
Żeby dowieść tego które fundusze radzą sobie lepiej, powinienem oprzeć badanie na tysiącach funduszy na całym globie, a nie na kilku przykładach z Polski, dlatego będę w tej części bazował na raportach SPIVA. SPIVA oznacza „S&P Indices Versus Active” czyli w przekładzie na polski „Indeksy Standard & Poor’s kontra fundusze aktywne”, a coroczne badanie firmy S&P ma za zadanie sprawdzenie jak wiele aktywnie zarządzanych funduszy radzi sobie lepiej od prostych indeksów. Jak wiele aktywnych funduszy inwestycyjnych pobija indeks w horyzoncie 1, 3, 5 i 10-letnim? No cóż, niewiele:
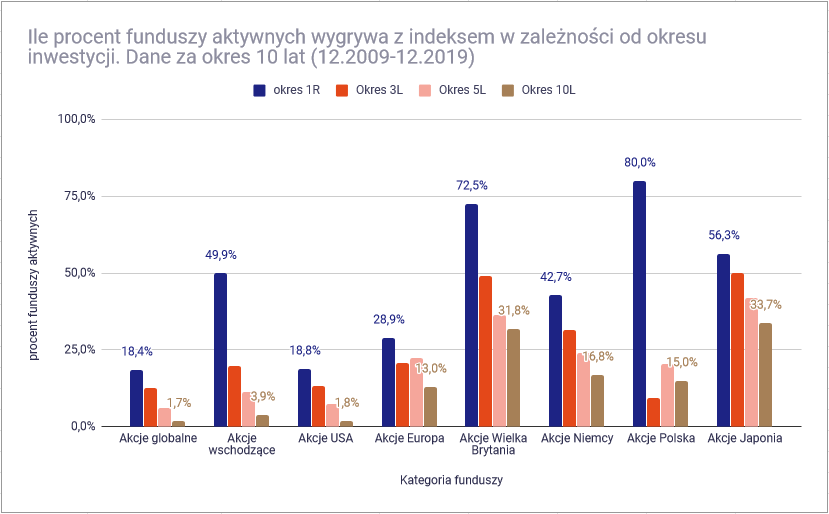
Z wykresu wynika, że najlepiej radzą sobie fundusze aktywne na rynku japońskim, brytyjskim i niemieckim, ale i tam w horyzoncie 10-letnim jedynie około 25% z nich pobija indeksy. Co bardzo istotne: przedstawione wyniki uwzględniają prowizje roczne funduszy, ale już nie prowizje związane z zakupem ich jednostek. Przy wzięciu pod uwagę także tych, realne wyniki funduszy aktywnych byłyby z perspektywy inwestora jeszcze gorsze od tych wyżej przedstawionych. Dla sceptycznych załączam poniżej pełną informację o liczbie zbadanych funduszy aktywnych oraz o indeksach porównawczych dla każdej grupy. Tabela odpowiada na pytanie „ile procent funduszy aktywnych wygrywa w danym zakresie czasu z indeksem giełdowym?”:
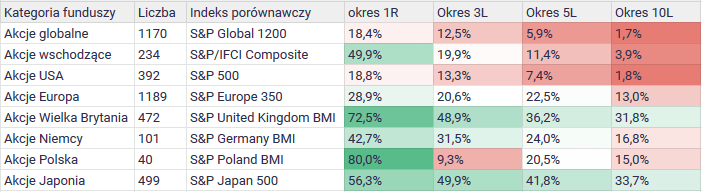
Te liczby niejednemu inwestorowi otworzyły oczy jeśli chodzi o strategię doboru instrumentów finansowych albo nawet zasadność samego dobierania spółek. Czy przedstawione dane są godne zaufania? Według mnie tak, gdyż firma S&P, która dokonuje porównań, posiada ogromne moce obliczeniowe i zestaw danych i raczej nie naraziłaby swojej renomy, publikując fałszywe lub przekłamane informacje.
Często podczas przeglądania wyników inwestycyjnych polskich funduszy mogłeś spostrzec, że są one gorsze od np. indeksu WIG. Jako osobę zainteresowaną ETF-ami z pewnością bardziej od samej informacji o liczbie funduszy aktywnych, które wygrywają z funduszami indeksowymi, zainteresuje Cię porównanie średnich wyników inwestycyjnych jednych i drugich. Dlaczego więc mielibyśmy takiego zestawienia nie zrobić?
Na nasze szczęście firma S&P w swoich raportach SPIVA umieściła również sporo danych dotyczących średnich stóp zwrotu w różnych horyzontach czasowych. Mnie i moich czytelników interesuje głównie długi okres inwestowania, więc zapraszam Cię do przyjrzenia się porównaniu stóp zwrotu funduszy aktywnie zarządzanych ze zwykłymi indeksami w okresie dziesięcioletnim:

Oznaczone kolorem pomarańczowym indeksy średnio poradziły sobie lepiej od funduszy aktywnych praktycznie w każdym regionie świata. Wyjątkiem są Wielka Brytania i Japonia, w których (jak wiesz z poprzedniego paragrafu) ponad 30% tradycyjnych funduszy pobiło w okresie 10-letnim indeksy. Wyniki tych funduszy musiały być dosyć imponujące, skoro spowodowały, że średni wynik wszystkich funduszy z tych krajów pobił indeksy, ale nie będziemy się teraz zagłębiać w szczegóły. Spójrz jeszcze raz na powyższy wykres i zastanów się, czy warto płacić zarządzającym funduszami słone prowizje, jeśli 70-95% z nich (w zależności od kraju) nie potrafi w ciągu dekady doścignąć prostego indeksu? Według mnie nie, ale jeśli jeszcze nie jesteś przekonany, przedstawię Ci kolejną zaletę (lub wadę, w zależności od punktu widzenia) ETF-ów, jaką jest ich szeroka dywersyfikacja aktywów.
We wpisie poświęconym temu, co to jest ETF i dlaczego warto inwestować w tego rodzaju fundusze, nie sposób nie poruszyć kwestii dywersyfikacji. Jeśli nie znasz jeszcze pojęcia dywersyfikacji, to oznacza ona minimalizację ryzyka inwestycyjnego poprzez inwestowanie w wiele instrumentów finansowych. Przykładem zdywersyfikowanego portfela jest moje portfolio inwestycyjne, które kompleksowo opisałem w artykule „W co inwestować podczas pandemii koronawirusa?”. Czy dywersyfikacja jest dobra? Zależy dla kogo, bo inwestorowi, który na selekcję aktywów ma dużo czasu, powiedzmy godzinę dziennie, radziłbym nie dywersyfikować portfela za bardzo.
Pięć starannie wyselekcjonowanych spółek giełdowych jest w stanie na przestrzeni lat zdecydowanie zwyciężyć z indeksem agregującym kilkadziesiąt lub kilkaset firm. Dlaczego zatem wymieniam szeroką grupę aktywów inwestycyjnych jako zaletę, a nie jako wadę charakteryzującą fundusze ETF? Wraz ze wzrostem liczby instrumentów w portfelu spada ryzyko inwestycyjne. Rzuć okiem na wykres przedstawiający rozkład wyników inwestycyjnych w zależności od liczby spółek w portfelu:
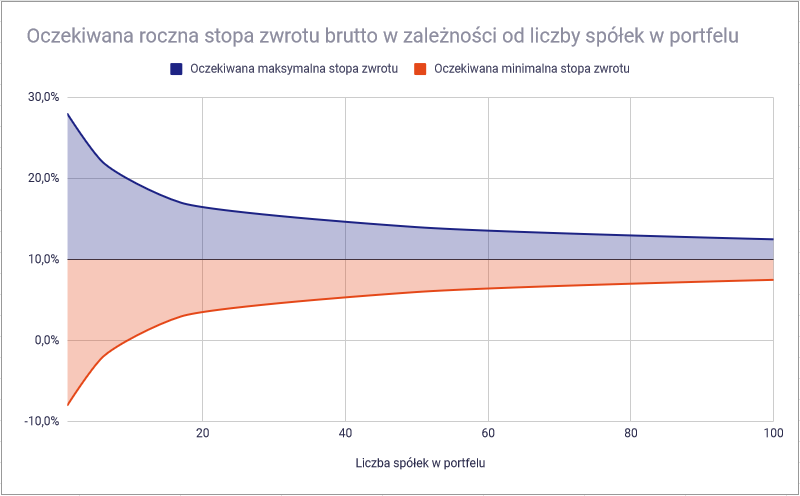
zdywersyfikowane portfolio zachowuje się bardziej przewidywalnie, poruszając się w mniejszym zakresie cen. Spora część moich czytelników i słuchaczy to osoby, które na inwestowanie nie mogą lub nie chcą poświęcić więcej niż kilku godzin w miesiącu, co jako osoba pracująca na etacie w zupełności rozumiem. Gdy doskwiera Ci chroniczny brak czasu, inwestując w pięć własnoręcznie dobranych spółek, ryzykujesz popełnienie chociaż jednego błędu. Zwłaszcza gdy zamiast za efektami własnej analizy podążasz za tłumem. Możliwe również, że wykonałeś skrupulatną analizę, ale popełniłeś błąd i przeoczyłeś coś ważnego.
Efekt takiego błędu będzie o wiele bardziej dotkliwy, jeśli samodzielnie dobierasz akcje niż w przypadku inwestowania w ich koszyki za pomocą funduszy ETF. W przypadku podzielenia swojego kapitału na pięć równych części i zainwestowania w pięć spółek giełdowych w sytuacji, gdy jedna z nich ogłasza upadłość, tracisz nawet do 20% zainwestowanego kapitału. Inwestując w fundusze ETF, takie jak te cztery fundusze podążające za indeksem MSCI ACWI, dającym ekspozycję na 2852 spółki w około 50 krajach, przy bankructwie nawet 30 spółek Twój kapitał pozostaje niemal nienaruszony. Z drugiej strony, jeśli jedna z tych 2852 spółek zwiększy swoją wartość 100-krotnie, to Ty prawdopodobnie nawet tego nie odczujesz. Coś za coś, ale jak to mawiał ktoś bardzo mądry „lepiej przegapić okazję, niż sprowadzić na siebie nieszczęście”.
Takie możliwości nie oznaczają, że trzeba kupować wiele funduszy naraz. Przykłady łączenia ich w całość pokazuję w poradniku o budowie portfela inwestycyjnego z ETF-ów.
Jeśli chcesz zobaczyć nowsze porównanie konkretnych funduszy inwestujących w akcje z całego świata, zajrzyj do rankingu globalnych funduszy ETF na 2026 rok.
Ostatnią z wartych wymienienia zalet ETF-ów, w tym funduszy indeksowych jest fakt ich notowania na giełdzie. No właśnie – jak to możliwe, że jednostki funduszu, w którym „znajdują się” setki lub tysiące innych instrumentów mogą być notowane w systemie ciągłym podobnie jak każda inna akcja, lub obligacja wyemitowana przez pojedynczą firmę? Do technikaliów przejdziemy w następnych paragrafach, a na razie rzuć okiem na wykresy, a zobaczysz co mam na myśli z „notowaniami ciągłymi”. Obydwa przebiegi przedstawiają okres miesiąca. Zauważ, że cena tradycyjnego funduszu (wykres pierwszy) zmienia się tylko raz dziennie, pod koniec każdego dnia roboczego, podczas gdy cena ETF-a (wykres drugi) zmienia się dynamicznie:
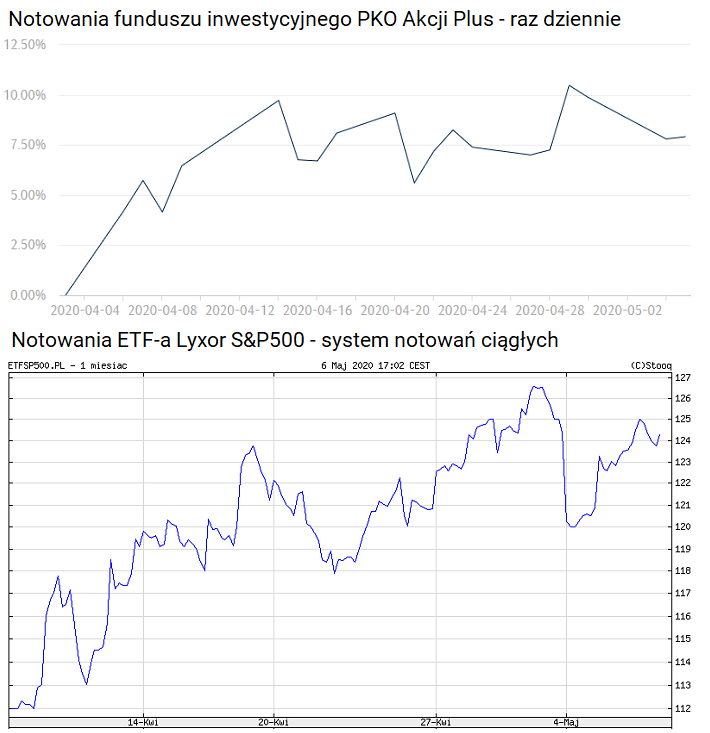
Wykres drugi wygląda tak, a nie inaczej, bo fundusz ETF możesz kupić i sprzedać niemal natychmiast, korzystając z systemu obrotu giełdowego podobnego jak w przypadku akcji lub obligacji korporacyjnych. Zakup lub sprzedaż jednostek tradycyjnego funduszu inwestycyjnego może potrwać nawet do kilku dni, a procedura handlu takimi instrumentami odbywa się w sposób ściśle kontrolowany i przez określonego pośrednika. Dokonując zakupu i sprzedaży ETF-a, znasz jego bieżącą cenę na giełdzie, więc wiesz, jaka będzie cena transakcji.
Podobnego komfortu niestety nie masz w przypadku handlu jednostkami funduszy inwestycyjnych, nie wspominając już o zwłoce, która nastąpi, gdy próbujesz taki fundusz sprzedać. Ciężko zrozumieć, co to jest ETF bez wiedzy o tym, że jest on notowany na giełdzie (niczym akcje i obligacje), więc bardzo łatwo jest go sprzedać i kupić (tak długo, jak potrafi się obsługiwać konto maklerskie).
Praktyczny proces opisuję w części o kupowaniu ETF-ów i dostępnych rachunkach. W sprawdzeniu oferty krajowych maklerów pomaga również lista zagranicznych ETF-ów dostępnych przez polskie konta.
Wyjaśnię Ci teraz, w jaki sposób działa fundusz ETF, jak zostaje powoływany oraz jak kreuje i jak umarza swoje jednostki.
Proces tworzenia jednostki funduszu ETF zaczyna się od emitenta/twórcy ETF-a, który ustala, jakiej polityki inwestycyjnej będzie trzymał się nowy fundusz. Powiedzmy, że decyduje się on na zakup wszystkich spółek produkujących opony samochodowe na świecie. Jego zadaniem jest też wybranie indeksu, zgodnie z którym będzie inwestował, np. nieistniejącego OPON-650.
Indeks ten (gdyby istniał) zrzeszałby wszystkie firmy wulkanizacyjne w określonych wcześniej proporcjach, powiedzmy, że największa z nich odpowiada za 4% indeksu, a najmniejsza za jego 0,01%. Aby na rynku pierwotnym ETF utworzyć pierwsze jednostki funduszu OPON ETF, jego twórca „zleca” dużej instytucji, np. bankowi lub domowi maklerskiemu, zwanemu w tym procesie „autoryzowanym uczestnikiem rynku”, zakup określonej liczby akcji każdej z notowanych na światowych giełdach firm oponiarskich. Uczestnik rynku w zamian przyjmuje pierwsze 100 000 jednostek takiego funduszu i wprowadza je na giełdę zgodnie ze schematem, który przedstawiłem na poniższym diagramie:

W ten sposób na rynku pierwotnym powstają jednostki OPON ETF, które otrzymuje autoryzowany uczestnik. Może następnie sprzedać je inwestorom na giełdzie, czyli na rynku wtórnym. Kluczowi w obrocie jednostkami funduszy ETF są tak naprawdę nie ich emitenci (twórcy), a autoryzowani uczestnicy rynku. To oni wprowadzają fundusze ETF na rynek poprzez akceptację ich jednostek w zamian za określone instrumenty finansowe, które bezgotówkowo (na zasadzie barteru) przekazują sterującym funduszem ETF.
Przy zwiększonym popycie na jednostki OPON ETF, czyli w sytuacji świetnej koniunktury dla branży samochodowej, a co za tym idzie także oponiarskiej, to właśnie autoryzowany uczestnik zleci emitentowi ETF utworzenie kolejnych jego jednostek. W zamian za to przekazuje mu papiery wartościowe. Otrzymane papiery znajdą się później w funduszu. Przez papiery należy rozumieć w tym przypadku firmy znajdujące się w indeksie OPON-650 w określonych przez indeks proporcjach.
Co stanie się w momencie, gdy inwestorzy giełdowi zaczną nagle zlecać sprzedaż ogromnej liczby jednostek ETF po zaniżonych cenach? Cena jednostki może spaść poniżej przypadającej na nią wartości aktywów netto (NAV), tworząc dyskonto. To inne zjawisko niż spread, czyli różnica między ceną kupna a ceną sprzedaży jednostki. Można to prosto wyjaśnić na przykładzie procesu umarzania (niszczenia) jednostek funduszu ETF.
Aby lepiej zrozumieć, co to są fundusze ETF oraz jak ustalana jest ich cena, wyobraź sobie teraz odwrotną sytuację, czyli dołek w koniunkturze światowej przepowiadający bankructwa producentów aut. W takiej sytuacji inwestorzy giełdowi równie negatywnie ocenią akcje giełdowe producentów opon. Taka sytuacja może spowodować masowe wycofywanie się inwestorów z funduszu OPON ETF, jednocześnie zaniżając kurs jego jednostek, czyli ich obecną cenę na giełdzie. W sytuacji paniki inwestorzy mają tendencję do sprzedaży posiadanych jednostek po każdej cenie (więcej o rodzajach zleceń giełdowych, w tym PKC, znajdziesz we wpisie „Inwestycyjny wstęp (4/6) – Jak składać zlecenia na giełdzie?”), czyli prawdopodobnie zbyt tanio wobec obecnej ważonej sumy wartości 650 firm oponiarskich w indeksie. W tej sytuacji autoryzowany uczestnik rynku zaczyna zarabiać na tzw. arbitrażu. Oto jak wygląda cała procedura:
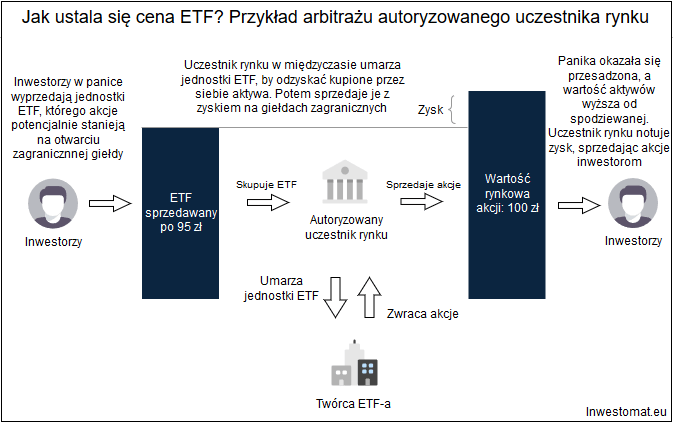
Gdy inwestorzy masowo wyprzedają swoje jednostki ETF po coraz to niższych cenach, uczestnik rynku chętnie skupuje je „po promocji”, jednocześnie zlecając twórcy ETF umorzenie jednostek funduszu. W tej barterowej transakcji z twórcą OPON ETF-a uczestnik rynku natychmiastowo odbiera akcje firm oponiarskich, które wcześniej jej przekazał, sprzedając je później na giełdach. W przykładzie z powyższego diagramu uczestnik rynku sprzedaje akcje za 100 zł, uprzednio skupując ich „koszyki”, czyli jednostki funduszu ETF jedynie za 95 zł. W ten sposób inkasuje on natychmiastowe 5,26% zysku, korzystając z paniki inwestorów indywidualnych i ich przesadzonej reakcji.
Właśnie w ten sposób ceny funduszy ETF są „korygowane” i zawsze dążą do prawdziwej wartości aktywów, które się w ETF-ach znajdują. Taka metoda wyceny aktywów funduszu ETF nazywa się NAV (Net Asset Value) i oznacza wycenianie jednostek funduszu na bazie obecnej wartości netto sumy jego aktywów. Nieco komplikuje sprawę fakt, że ten sam ETF można zwykle kupić na różnych giełdach i w różnych walutach, a inwestor często myśli, że posiada tę walutę, w której fundusz ETF jest notowany. Okazuje się bowiem, że nie ma ona żadnego znaczenia, co udowadniam we wpisie „Waluta notowań funduszu ETF nie ma żadnego znaczenia”, który serdecznie polecam Ci przeczytać, by rozwiać wszelkie wątpliwości związane z różnymi wariantami tego samego funduszu ETF.
Mam nadzieję, że rozumiesz już, co to jest fundusz ETF i jak działa, bo czas odpowiedzieć na pytanie: „czy ETF-y muszą fizycznie posiadać aktywa, których ruchy naśladują w formie instrumentów finansowych?”. Omówimy teraz różnicę między ETF-ami z fizyczną replikacją a syntetycznymi, które uzyskują wynik indeksu za pomocą instrumentów pochodnych, przede wszystkim kontraktów swap.
Czy fundusz ETF zawsze musi posiadać „prawdziwe” jednostki instrumentów finansowych, których wartość deklaruje się odtwarzać? Z uwagi na ograniczenia prawne, geograficzne czy kosztowe czasami nie jest to możliwe i musi skorzystać np. z instrumentów pochodnych, np. opcji lub tzw. swapów, by sztucznie replikować zachowanie prawdziwych aktywów. Powiedzmy, że firmy z indeksu OPON-650 notowane są na giełdach w 90 różnych krajach świata. Czy sądzisz, że dla autoryzowanego uczestnika rynku kupowanie ich wszystkich fizycznie na owych 90 lub więcej giełdach byłoby szybkie i opłacalne? Raczej nie.
ETF z pełną replikacją fizyczną kupuje wszystkie składniki indeksu w odpowiednich proporcjach. Może też stosować próbkowanie, czyli wybrać reprezentatywną część tych składników — nadal jest to replikacja fizyczna. ETF syntetyczny uzyskuje natomiast wynik indeksu dzięki umowie swap; posiadany przez niego portfel papierów nie musi odpowiadać składowi indeksu. Sam wykres różnicy między wynikiem ETF-u a indeksem nie wyjaśnia jej przyczyny. Spójrzmy na przykład LYXOR ETFSP500.PL:
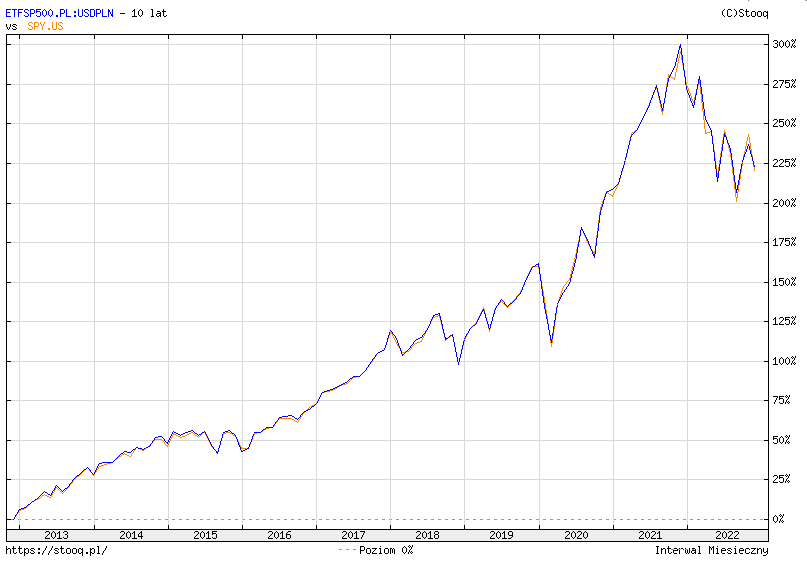
Na wykresie fundusz i indeks poruszają się podobnie, ale nie identycznie. Na różnicę wyniku mogą wpływać między innymi koszty, podatki, sposób replikacji oraz to, czy porównujemy zgodne warianty indeksu i uwzględniamy wypłaty funduszu. Sam fakt stosowania swapu nie dowodzi, że to on spowodował widoczną różnicę.
Czy należy zatem unikać syntetycznej replikacji w ETF-ach? Niekoniecznie, gdyż jak podaje Investopedia, obydwa rodzaje funduszy mają swoje plusy i minusy, a „syntetykom” często zdarza się naśladować indeksy lepiej od ich kuzynów z fizyczną replikacją aktywów. Samo inwestowanie w amerykańskie akcje nie narzuca replikacji fizycznej — europejskie ETF-y mogą odtwarzać amerykańskie indeksy za pomocą swapów. Sposób replikacji trzeba sprawdzić w dokumentach konkretnego funduszu. Z mojego doświadczenia wpływ „syntetyczności” funduszu ETF na drobnego inwestora, takiego jak Ty czy ja jest tak marginalny, że na razie możemy ten temat zostawić.
Niezależnie od sposobu replikacji sprawdź też, co fundusz robi z otrzymywanymi dywidendami i odsetkami. Różnice w wygodzie, podatkach i zastosowaniu obu rozwiązań opisuję w porównaniu ETF-ów akumulujących i wypłacających.